MENU
Estudo de Caso: Sucessão Familiar de R$ 94 mi sem Conflitos
Publicado em 11/09/2026
Compartilhe
Este estudo de caso é uma simulação baseada em situações e padrões reais de mercado. Empresas, personagens e valores foram adaptados para fins educacionais.
Uma sucessão familiar empresa avaliada em aproximadamente R$ 94 milhões colocou um fundador de 71 anos diante de uma decisão delicada: três filhos herdariam o patrimônio, mas apenas um deles queria — e estava preparado para — administrar o negócio.
Dividir simplesmente a empresa em três partes iguais parecia justo.
O problema é que propriedade, trabalho e poder de decisão não são a mesma coisa.
Na simulação, a solução foi organizar essas três dimensões separadamente. Os filhos passaram a ter participação econômica equilibrada, enquanto a gestão ficou com o sucessor preparado para assumir a operação. Regras sobre salários, dividendos, conselho, venda de participações e entrada de familiares foram definidas antes da transferência definitiva do comando.
Os principais números ilustrativos eram:
Valor da empresa: R$ 94 milhões
Receita anual: aproximadamente R$ 126 milhões
EBITDA normalizado: aproximadamente R$ 13,4 milhões
Fundador: 71 anos
Herdeiros: 3
Herdeiros trabalhando na empresa: 1
Prazo de transição planejado: 30 meses
A principal conquista não foi evitar qualquer divergência entre familiares.
Foi impedir que divergências normais se transformassem em conflitos capazes de prejudicar a empresa.
O fundador percebeu que sucessão e venda eram alternativas diferentes
Durante anos, a possibilidade mais simples parecia vender a companhia.
O fundador poderia realizar seu patrimônio, dividir recursos entre os filhos e eliminar boa parte das discussões sobre quem assumiria o negócio.
Mas a empresa estava saudável, possuía gestão estruturada e um dos filhos havia desenvolvido carreira dentro dela.
A família então comparou dois caminhos:
vender a companhia para terceiros
ou
transferir patrimônio e gestão para a geração seguinte.
Essa decisão se conecta diretamente à discussão sobre qual é o melhor momento para vender uma empresa. Em determinados casos, o melhor exit para o fundador não é necessariamente a venda do negócio — pode ser a retirada gradual da gestão mantendo a empresa na família.
O maior erro seria tratar os três filhos como se tivessem o mesmo papel
O filho mais velho trabalhava na companhia havia 12 anos e já comandava uma unidade operacional.
A segunda filha possuía carreira própria fora da empresa e não desejava ingressar na gestão.
O terceiro filho também não trabalhava no negócio e enxergava sua participação principalmente como patrimônio familiar.
Se os três recebessem exatamente o mesmo poder executivo, surgiria uma estrutura artificial.
Quem trabalhava todos os dias poderia sentir que carregava o peso da empresa enquanto dividia igualmente decisões com irmãos distantes da operação.
Por outro lado, entregar controle econômico adicional ao filho executivo apenas porque ele trabalhava na companhia poderia criar a percepção de tratamento patrimonial desigual.
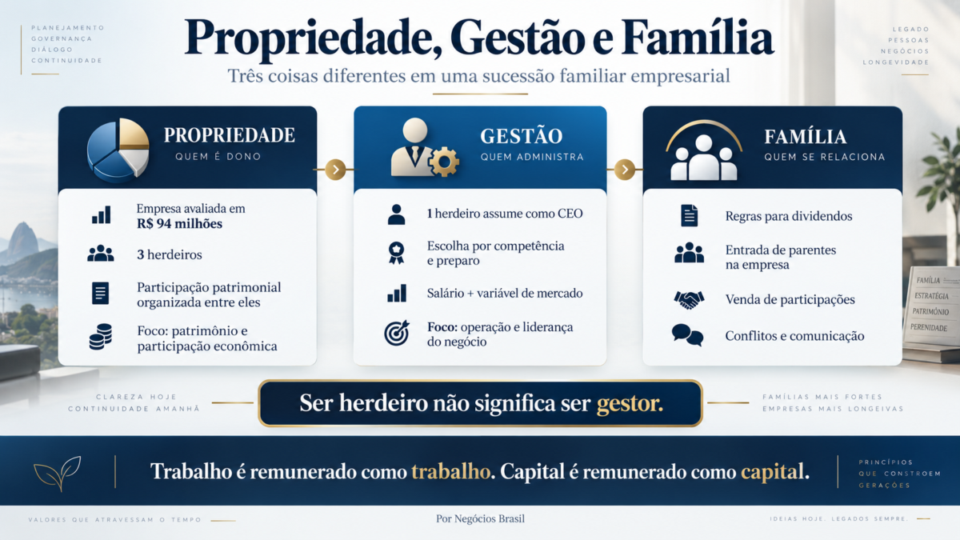
A solução foi separar:
Propriedade
Os três filhos seriam tratados de forma equilibrada dentro da estrutura patrimonial definida pela família.
Gestão
O sucessor executivo ocuparia o cargo por competência e receberia remuneração compatível com sua função.
Família
Questões familiares teriam um espaço próprio para discussão, sem contaminar a administração cotidiana.
Essa separação transformou a conversa.
O valuation de R$ 94 milhões serviu como referência patrimonial
A avaliação não foi realizada apenas pensando em vender.
Ela ajudou a família a compreender o tamanho do patrimônio que estava sendo reorganizado.
Na simulação:
Receita: R$ 126 milhões
EBITDA normalizado: R$ 13,4 milhões
Valor econômico indicativo: R$ 94 milhões
O valuation também impediu uma distorção comum.
Participações societárias não deveriam ser discutidas apenas como percentuais abstratos.
Um terço de uma empresa de R$ 94 milhões representa, matematicamente, aproximadamente R$ 31,3 milhões de valor econômico teórico.
Isso não significa R$ 31,3 milhões imediatamente disponíveis em dinheiro.
Mas muda a qualidade da discussão familiar.
Também mostra por que a sucessão familiar pode impactar o valor de uma empresa: uma companhia cuja continuidade depende exclusivamente do fundador pode ser percebida como mais arriscada do que outra com liderança e governança preparadas.
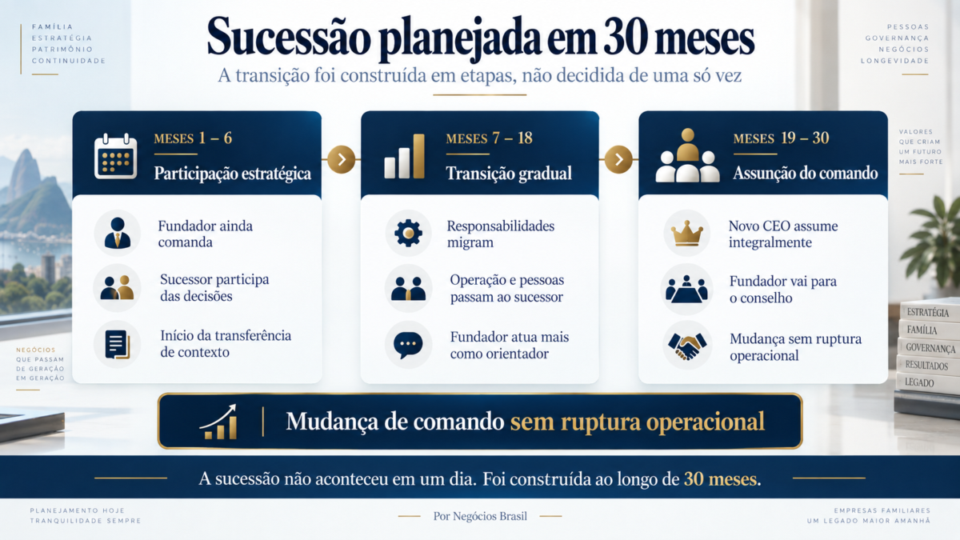
A sucessão começou 30 meses antes da retirada do fundador
A família não anunciou simplesmente:
“A partir de janeiro, o filho assume.”
Foi criado um período de transição.
Meses 1 a 6
O sucessor passou a participar formalmente das principais decisões estratégicas.
O fundador ainda comandava a companhia.
Meses 7 a 18
Responsabilidades comerciais, operacionais e de pessoas migraram progressivamente para o novo CEO.
O fundador passou a atuar mais como orientador.
Meses 19 a 30
O sucessor assumiu integralmente a gestão executiva.
O fundador migrou para uma posição no conselho.
Essa lógica está alinhada ao princípio defendido pelo Sebrae sobre sucessão empresarial planejada: organizar antecipadamente a passagem da gestão permite alinhar expectativas, preparar sucessores e reduzir decisões reativas.
As regras foram escritas antes de existir conflito
Esse foi provavelmente o elemento mais importante do caso.
A família discutiu previamente questões que normalmente só aparecem quando alguém já está insatisfeito.
Entre elas:
- quem poderia trabalhar na empresa;
- quais qualificações seriam exigidas;
- como familiares seriam remunerados;
- qual seria a política de dividendos;
- como decisões estratégicas seriam aprovadas;
- como um familiar poderia vender sua participação;
- o que aconteceria em caso de falecimento ou incapacidade;
- quais assuntos pertenciam à família e quais pertenciam à empresa.
A lógica era simples:
negociar regras enquanto todos estavam se entendendo seria muito mais fácil do que negociá-las depois de surgir uma disputa.
O IBGC destaca justamente que sucessão em empresas familiares envolve simultaneamente família, propriedade e gestão, e que governança com regras claras ajuda a organizar a transição e minimizar conflitos.
O filho que virou CEO não recebeu “privilégio” por trabalhar na empresa
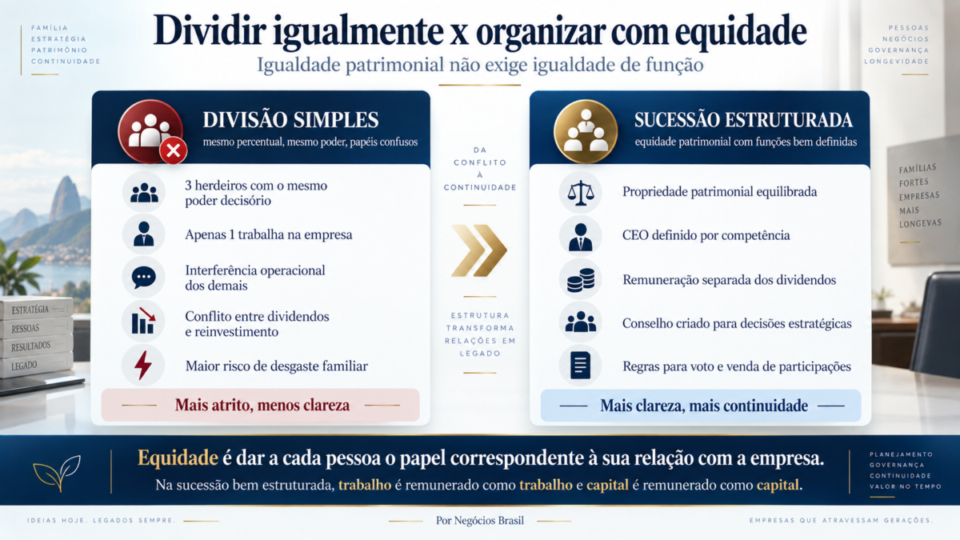
Essa distinção ajudou a preservar a relação entre os irmãos.
O novo CEO receberia:
salário de mercado + remuneração variável vinculada ao desempenho.
Os outros irmãos não receberiam salário porque não trabalhavam na companhia.
Mas todos participariam economicamente como proprietários conforme suas participações.
Assim:
trabalho era remunerado como trabalho.
capital era remunerado como capital.
Isso evitava a situação em que um familiar recebesse dividendos maiores apenas porque trabalhava mais — ou em que os demais exigissem salários sem exercer funções reais.
Foi criado um conselho para evitar que o novo CEO herdasse o poder absoluto do pai
A sucessão não pretendia simplesmente trocar um controlador centralizador por outro.
Na simulação, foi criado um conselho com cinco integrantes:
- o fundador;
- o sucessor executivo;
- um representante dos demais membros da família;
- dois membros externos independentes.
O CEO ganhava autonomia operacional.
Mas decisões relevantes sobre investimentos, dívida, distribuição extraordinária, aquisições e eventual venda da companhia passavam pelo conselho.
Isso também protegia os irmãos que não estavam na gestão.
Eles não precisavam interferir no cotidiano para acompanhar a preservação de seu patrimônio.
O planejamento tributário entrou antes da transferência definitiva
Uma empresa avaliada em R$ 94 milhões torna qualquer decisão patrimonial relevante.
Por isso, a família evitou deixar a discussão tributária para depois.
Foram avaliadas alternativas de reorganização e transferência patrimonial considerando legislação vigente, estrutura societária e regras estaduais aplicáveis.
Não existe uma solução única que possa ser replicada automaticamente entre famílias.
Especialmente porque regras e incidências podem mudar conforme estrutura e jurisdição.
Por isso, a discussão específica sobre sucessão familiar e ITCMD deve ocorrer antes da execução patrimonial e com análise jurídica e tributária adequada ao caso concreto.
O ponto do estudo não é recomendar determinada estrutura.
É mostrar que tributação também faz parte do planejamento sucessório — e não deveria aparecer apenas quando a transferência já virou urgência.
“Sem conflitos” não significou que todos concordaram com tudo
Houve divergências.
Um dos filhos preferia distribuição maior de dividendos.
O sucessor executivo defendia reinvestimento mais agressivo.
O fundador inicialmente resistia a deixar determinadas decisões.
A diferença foi a existência de uma estrutura para discutir esses interesses.
A família não precisava resolver cada discordância durante um almoço de domingo.
Essa é a verdadeira interpretação de “sucessão sem conflitos” neste caso:
não ausência de opiniões diferentes, mas capacidade de impedir que essas diferenças destruíssem a relação familiar ou a empresa.
Essa mesma lógica é essencial quando a alternativa é vender uma empresa familiar sem conflito entre herdeiros: quanto mais claros os papéis e interesses antes da negociação, menor a chance de o comprador entrar no meio de uma disputa familiar.
O que aconteceu depois da transição?
Na simulação, o fundador deixou a gestão executiva conforme planejado.
O novo CEO assumiu a operação.
Os irmãos continuaram acionistas sem ocupar cargos artificiais.
Dois anos depois, a empresa apresentava:
Receita anual: aproximadamente R$ 148 milhões
EBITDA normalizado: aproximadamente R$ 16 milhões
O crescimento posterior não comprova que a sucessão causou esses resultados.
Mercado, equipe, investimentos e execução também interferiram.
O sinal mais importante foi outro:
a saída do fundador não provocou ruptura operacional.
Clientes permaneceram.
Executivos permaneceram.
Decisões continuaram sendo tomadas.
A empresa começou a demonstrar que conseguia existir além de seu criador.
Três decisões reduziram o risco de conflito
1. Separar propriedade de gestão.
Ser herdeiro não criou direito automático a cargo executivo.
2. Definir regras enquanto a relação familiar estava saudável.
A governança surgiu antes da crise.
3. Fazer a transição gradualmente.
O sucessor teve espaço para assumir responsabilidades sem precisar competir publicamente com o fundador.
O que este caso não permite concluir
Os valores apresentados — R$ 94 milhões de valuation, R$ 126 milhões de receita, R$ 13,4 milhões de EBITDA e resultados posteriores — pertencem exclusivamente a esta simulação editorial.
Eles não representam múltiplos ou estruturas recomendadas para empresas familiares.
Também não existe fórmula universal para dividir patrimônio entre herdeiros.
Famílias possuem estruturas, relações, objetivos e capacidades diferentes.
A conclusão é mais específica:
uma sucessão familiar tende a ser mais administrável quando a família separa três perguntas diferentes: quem será proprietário, quem administrará o negócio e quais regras organizarão a relação entre essas pessoas.
Próximo passo: discutir a sucessão enquanto ninguém precisa dela
A pior hora para começar a planejar uma sucessão é quando ela já se tornou inevitável.
Doença, falecimento, conflito ou desgaste podem retirar da família justamente aquilo que mais ajuda nesse processo:
tempo.
No caso ilustrativo, os 30 meses permitiram testar o sucessor, transferir responsabilidades, estruturar governança e organizar patrimônio enquanto o fundador ainda estava presente para participar das decisões.
A pergunta mais importante, portanto, não é:
“Qual dos meus filhos ficará com a empresa?”
É:
“Como queremos organizar propriedade, gestão e família para que o negócio continue funcionando quando eu não estiver mais no comando?”
Quando essas três respostas são construídas antes da urgência, a sucessão deixa de ser apenas um problema de herança.
Torna-se um projeto de continuidade empresarial e preservação patrimonial.

Por Felipe Alencar