MENU
A reforma tributária afeta compra de empresa: o que muda?
Publicado em 12/09/2026
Compartilhe
Reforma tributária afeta compra de empresa, sim — mas isso não significa que você deva adiar automaticamente uma aquisição. O ponto central é entender como a transição para o IBS e a CBS pode alterar a carga tributária, os créditos, os preços, as margens, os contratos e o fluxo de caixa da empresa que você pretende comprar.
Para o comprador, a pergunta mais útil não é apenas “a reforma vai aumentar ou diminuir os impostos?”. Você precisa descobrir como a mudança interfere naquela empresa específica e no preço que está disposto a pagar.
A reforma já está em fase de implementação. Em 2026, IBS e CBS entram no período de adaptação e testes, enquanto a transição para o novo modelo avança nos anos seguintes. A orientação oficial da Receita Federal sobre a Reforma Tributária do Consumo apresenta o cronograma e os principais tributos envolvidos.
Antes de avançar, também é importante colocar a questão dentro do contexto mais amplo dos riscos da operação. O guia jurídico e tributário na compra e venda de empresas ajuda a entender como os aspectos tributários se relacionam com a proteção do patrimônio do comprador.
Reforma tributária afeta compra de empresa: o que você precisa analisar?
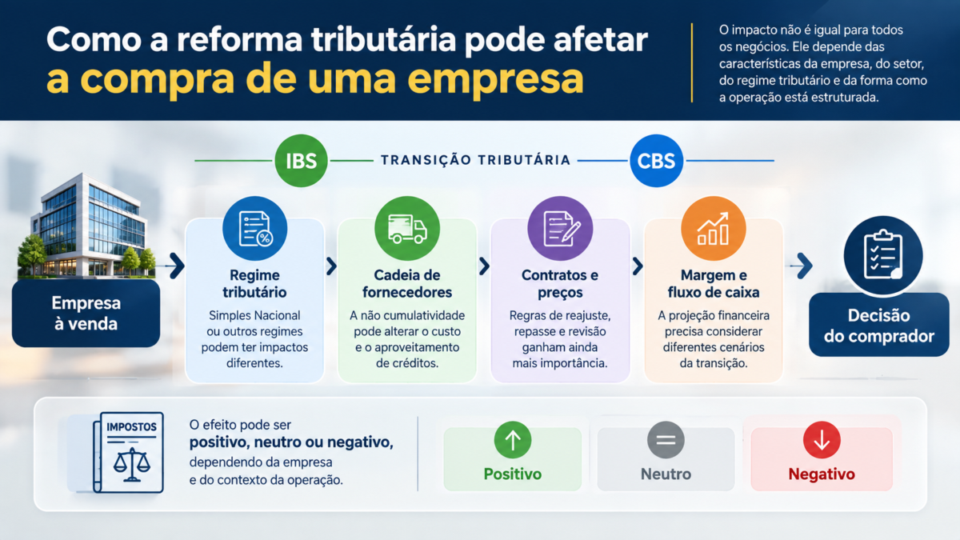
A reforma não produz o mesmo efeito sobre todos os negócios. O impacto depende da atividade, do perfil dos clientes, da cadeia de fornecedores, do regime tributário e da forma como a empresa forma seus preços.
Por isso, antes de fazer uma proposta, você deve observar principalmente quatro pontos.
1. A margem futura pode ser diferente da margem histórica
Um dos maiores riscos para o comprador é projetar o futuro usando exclusivamente os resultados passados.
Uma empresa pode ter apresentado determinada margem durante anos sob uma estrutura tributária que será modificada. Durante a transição, a composição dos custos e dos tributos pode mudar.
Isso não significa necessariamente que a margem cairá. O efeito pode ser positivo, negativo ou relativamente neutro, dependendo da operação.
O que muda é a necessidade de testar a projeção.
Se você está avaliando uma aquisição, pergunte:
- quanto da receita depende de preços que podem ser reajustados;
- quanto dos custos está sujeito à nova sistemática;
- qual é o perfil tributário dos principais clientes;
- como funciona a cadeia de fornecedores;
- e se a empresa possui contratos que dificultam o repasse de mudanças.
2. Simples Nacional e outros regimes podem ter impactos diferentes
O regime tributário da empresa merece atenção porque a transição não deve ser analisada como se todos os negócios estivessem submetidos à mesma lógica.
As regras do Simples Nacional também estão sendo adaptadas à reforma. Em agosto de 2026, o Comitê Gestor do Simples Nacional atualizou a regulamentação para incorporar IBS e CBS ao regime e disciplinar as possibilidades de recolhimento desses tributos.
Para você, como comprador, isso significa que não basta saber que a empresa “é do Simples” ou “não é do Simples”. É preciso entender como a situação tributária da empresa se encaixa na transição e como isso pode afetar preço, créditos, clientes e margem.
Uma empresa que atende principalmente consumidores finais pode enfrentar uma dinâmica econômica diferente daquela que vende para outras empresas inseridas em uma cadeia de créditos tributários.
Portanto, o regime tributário é uma variável da análise, não uma conclusão pronta sobre o valor ou o risco da empresa.
3. A não cumulatividade pode mudar a importância da cadeia de fornecedores
Outro ponto relevante é a lógica de créditos associada ao novo sistema.
A reforma busca reduzir efeitos cumulativos na tributação do consumo. Para o comprador, isso significa que não basta olhar para o imposto destacado na venda da empresa.
Você precisa observar também como os tributos entram na cadeia de compras e vendas do negócio.
Uma empresa que depende de muitos fornecedores pode ter uma dinâmica diferente de outra que possui poucos insumos tributados ou uma estrutura de custos predominantemente formada por determinados tipos de despesas.
Por isso, durante a avaliação, vale identificar os principais fornecedores e entender, de maneira objetiva, como a transição poderá afetar a formação do custo e a capacidade de aproveitamento de créditos.
O objetivo não é fazer uma apuração tributária completa antes de decidir. É evitar que uma projeção de lucro seja construída ignorando uma variável que pode afetar o resultado futuro.
4. Contratos de longo prazo podem ganhar importância
Imagine, de forma hipotética, que a empresa tenha contratos com clientes por vários anos e preços previamente estabelecidos.
Se a estrutura tributária mudar durante a execução desses contratos, a empresa poderá ter dificuldade para repassar determinados efeitos ao cliente.
Nesse caso, você precisa saber se os contratos permitem reajustes, revisão de preços ou mecanismos de recomposição.
Esse ponto pode ser especialmente relevante em negócios nos quais contratos de longo prazo representam parcela importante do faturamento.
A reforma tributária é motivo para desistir da compra?
Não necessariamente.
A existência da reforma, isoladamente, não é razão suficiente para abandonar uma aquisição. Ela deve entrar na análise econômica da operação junto com os demais fatores que determinam o risco e o retorno do negócio.
A decisão pode mudar principalmente quando:
- a empresa atua em uma atividade muito sensível à tributação sobre consumo;
- sua margem depende de uma estrutura tributária que será alterada;
- grande parte dos contratos possui preços rígidos;
- os principais clientes têm pouca capacidade de absorver aumentos;
- ou a cadeia de fornecedores pode sofrer mudanças relevantes na formação de custos.
Nessas situações, você pode precisar rever as premissas da aquisição.
Isso não significa necessariamente negociar uma redução imediata do preço. Significa primeiro descobrir qual é o efeito econômico da reforma sobre o negócio que está sendo comprado.
Quando a reforma pode justificar retenção de preço ou ajuste após o fechamento?
Esse é um ponto que merece atenção quando existe incerteza relevante entre o momento da negociação e o período em que determinados efeitos tributários serão conhecidos.
Em uma operação hipotética, o comprador pode identificar que parte relevante do impacto da transição ainda não está suficientemente refletida nos números disponíveis antes do fechamento.
Dependendo do desenho jurídico e econômico da operação, essa incerteza pode justificar mecanismos contratuais de proteção, como retenção de parte do preço, condições específicas de pagamento ou ajustes vinculados a eventos previamente definidos.
Isso não significa que exista uma cláusula padrão para a reforma tributária. O mecanismo adequado depende da operação e da negociação entre as partes.
O ponto para o comprador é outro: se existe uma incerteza material que pode alterar o resultado econômico da aquisição, ela não deveria simplesmente desaparecer porque o contrato foi assinado.
A estrutura jurídica dessa proteção precisa ser analisada caso a caso, sem transformar este artigo em um guia de negociação contratual.
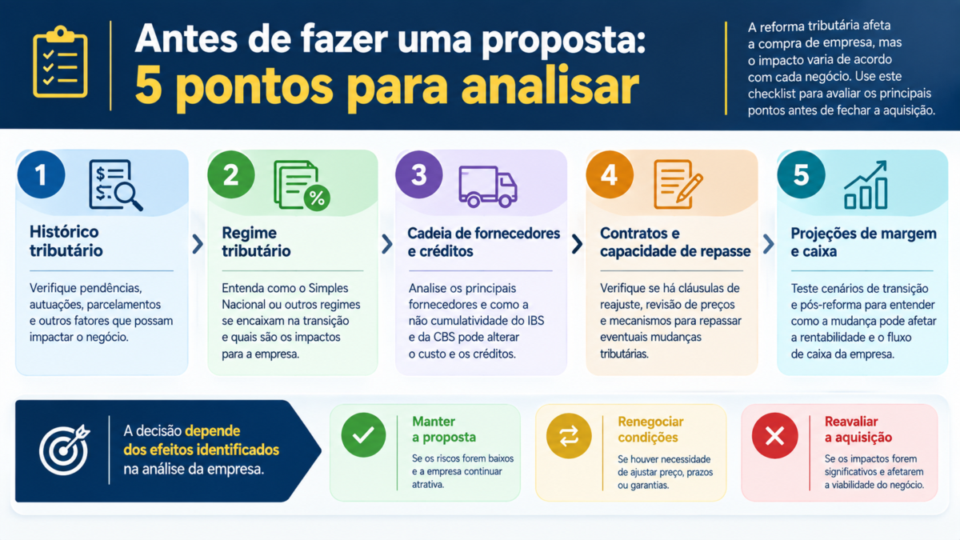
O que você precisa analisar antes de fazer uma proposta?
A reforma deve ser incorporada à análise da empresa, mas sem substituir os demais controles necessários para uma aquisição.
Histórico tributário
Você precisa entender se existem pendências, autuações, parcelamentos ou outros fatores tributários relevantes relacionados ao histórico da empresa.
O objetivo aqui não é aprofundar a responsabilidade por passivos anteriores — esse é um tema próprio —, mas identificar se existe algum elemento capaz de alterar sua percepção sobre a operação.
Projeções financeiras
Não olhe apenas para faturamento e lucro atuais.
Faça perguntas sobre como a margem poderia se comportar em diferentes cenários de transição.
Uma projeção mais conservadora pode revelar que a empresa continua atrativa mesmo diante de mudanças tributárias. Em outros casos, pode mostrar que o preço negociado depende de premissas excessivamente otimistas.
Contratos relevantes
Identifique os principais contratos de clientes e fornecedores.
Você precisa saber quais possuem preços fixos, quais permitem reajustes e quais podem ser afetados por alterações na estrutura tributária.
Estrutura da operação
A forma de aquisição também merece atenção.
Uma operação envolvendo participação societária possui características diferentes de uma operação estruturada com determinados ativos. Não é necessário aprofundar essa escolha aqui, mas, antes de decidir, vale entender as diferenças entre venda de quotas e venda de ativos.
Verificação jurídica
A reforma não elimina a necessidade de verificar os riscos jurídicos existentes na empresa.
Antes de fechar, a due diligence jurídica da empresa pode ajudar a identificar situações que precisam ser consideradas na decisão.
O importante, neste artigo, é perceber que a reforma é uma variável dentro dessa análise, e não substitui a avaliação dos demais riscos.
A reforma pode tornar uma empresa menos ou mais atraente?
Sim, dependendo do modelo de negócio.
Duas empresas com faturamento e lucro semelhantes podem apresentar perspectivas diferentes diante da transição.
Uma pode ter contratos flexíveis, capacidade de reajustar preços e uma cadeia de fornecedores que se adapta melhor ao novo sistema.
Outra pode depender de contratos de longo prazo com preços rígidos e apresentar maior dificuldade para repassar mudanças de custos.
Nesse cenário, a reforma não determina sozinha o valor da empresa. Ela pode alterar as premissas utilizadas por você para avaliar risco, margem e geração futura de caixa.
Esse é um ponto importante: o efeito da reforma sobre a aquisição pode aparecer menos no imposto isoladamente e mais na qualidade da projeção financeira que sustenta o preço negociado.
Qual é o principal risco de ignorar a reforma?
O maior risco não é necessariamente pagar mais imposto.
É pagar por uma empresa com base em uma expectativa de desempenho que não considera adequadamente a transição tributária.
Se você utiliza os resultados históricos como se a estrutura tributária permanecesse estática, pode superestimar a capacidade futura de geração de caixa.
O problema também pode ocorrer no sentido contrário: uma análise superficial pode tratar a reforma como uma ameaça genérica e fazer você desistir de uma empresa que, na prática, possui capacidade de adaptação.
Por isso, o comprador deve evitar duas conclusões automáticas:
“A reforma vai prejudicar a empresa.”
ou
“A reforma não muda nada na aquisição.”
As duas podem estar erradas.
Qual deve ser o próximo passo do comprador?
Se você está avaliando comprar uma empresa durante a transição tributária, o próximo passo é colocar a reforma nas premissas da aquisição antes de definir o preço final.
Compare pelo menos três cenários: manutenção das condições atuais, transição e cenário posterior à implementação do novo modelo.
Se a empresa continuar atrativa mesmo sob premissas mais conservadoras, a reforma pode ser administrável.
Se o resultado mudar significativamente, você precisa entender por quê e decidir se isso deve afetar o preço, as condições de pagamento ou algum mecanismo de proteção da operação.
A resposta, portanto, é clara: a reforma tributária afeta a compra de empresa, mas não existe uma regra geral dizendo que comprar agora é melhor ou pior. O impacto depende da atividade, do regime tributário, da cadeia de fornecedores, dos contratos e da capacidade de adaptação do negócio.
Antes de fazer a proposta, você precisa entender esses efeitos e incorporá-los à decisão. E, para enxergar o risco tributário da aquisição de forma mais ampla, vale considerar novamente o guia jurídico e tributário na compra e venda de empresas.

Por Felipe Alencar