MENU
Quem define o preço final da empresa: o dono ou o mercado?
Publicado em 14/09/2026
Compartilhe
Quem define o preço de venda da empresa? O dono pode definir o preço pedido, mas não controla sozinho o preço final. Na prática, o valor efetivamente negociado surge do encontro entre a expectativa do vendedor, a avaliação econômica do negócio e o quanto um comprador está disposto a pagar diante dos riscos, resultados e perspectivas da empresa.
Por isso, se você está preparando a venda, precisa separar três conceitos: valor estimado, preço pedido e preço de fechamento. O primeiro é uma referência técnica; o segundo é a posição inicial do vendedor; o terceiro é o resultado concreto da negociação.
Essa diferença é importante dentro do processo de venda como um todo. O passo a passo para vender uma empresa em 2026, incluindo preparação, documentos e valuation ajuda a colocar essa questão no contexto correto. Aqui, a pergunta é mais específica: quem efetivamente determina o preço que será pago?
Quem define o preço de venda da empresa: o dono ou o mercado?
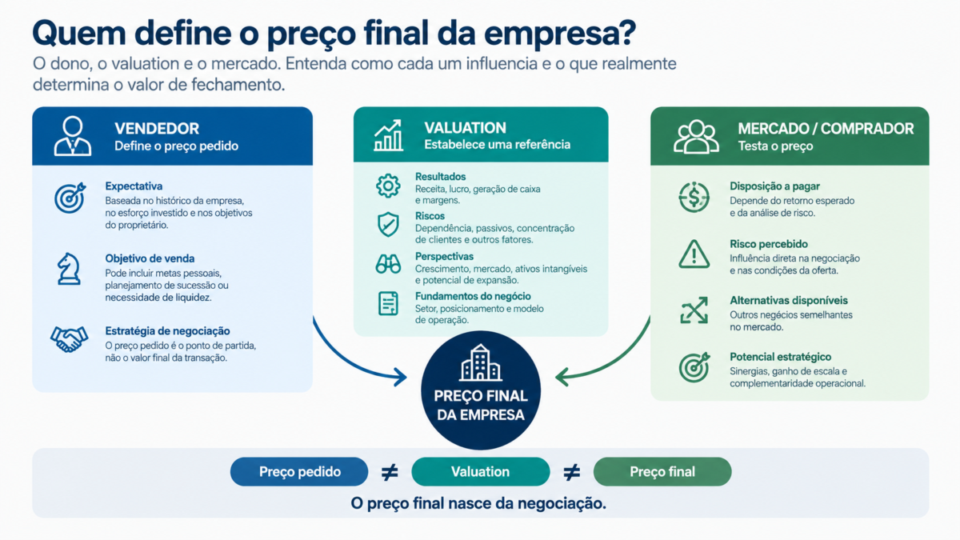
O dono define quanto pretende pedir, mas o mercado ajuda a determinar quanto a empresa consegue efetivamente alcançar em uma transação.
Imagine que você estabeleça um preço pedido de R$ 10 milhões. Esse número representa sua expectativa, não uma garantia de que a empresa vale exatamente isso ou de que haverá compradores dispostos a pagar esse valor.
O mercado testa essa expectativa. Se compradores qualificados considerarem o preço compatível com os resultados, riscos e perspectivas do negócio, a negociação pode avançar. Se considerarem o preço elevado demais, provavelmente haverá resistência, propostas inferiores ou ausência de interessados.
O valuation entra justamente como uma referência para reduzir a distância entre percepção pessoal e realidade econômica. O Sebrae explica que valuation é uma estimativa de valor e que diferentes participantes podem ter percepções distintas sobre o mesmo negócio, reforçando que não se trata de um número absolutamente exato. Veja a explicação do Sebrae sobre valuation e percepção de mercado.
O que faz o mercado aceitar ou rejeitar o preço?
O comprador não olha apenas para o faturamento ou para o preço que você colocou no anúncio. Ele procura entender o que está comprando e qual retorno poderá obter diante dos riscos envolvidos.
Alguns fatores pesam especialmente nessa percepção.
Capacidade de gerar resultados
Lucro, geração de caixa, margens e previsibilidade dos resultados ajudam a formar a percepção de valor.
Uma empresa com resultados consistentes pode ser mais atraente do que outra com faturamento semelhante, mas forte oscilação financeira.
Risco percebido
Dependência excessiva do proprietário, concentração de clientes, contratos frágeis, passivos ou dificuldades de sucessão podem fazer o comprador exigir um preço menor ou condições mais protetivas.
Isso não significa necessariamente que a empresa “vale menos” em qualquer contexto. Significa que o comprador pode atribuir maior risco à operação e, por isso, limitar o quanto está disposto a pagar.
Perspectivas futuras
O comprador também considera o que poderá acontecer depois da aquisição.
Marca, relacionamento com clientes, tecnologia, posicionamento e outros ativos intangíveis podem contribuir para essa percepção. O próprio Sebrae inclui ativos tangíveis, intangíveis e capital intelectual entre os elementos considerados na avaliação de uma empresa. Confira a abordagem do Sebrae sobre os elementos considerados no valor de uma empresa.
Alternativas do comprador
O comprador também compara sua empresa com outras oportunidades.
Se existem negócios semelhantes disponíveis por preços menores ou com menos riscos, sua margem de negociação pode diminuir. Se sua empresa possui características difíceis de encontrar, a situação pode ser diferente.
É por isso que o preço final não nasce exclusivamente da vontade do vendedor.
Comprador financeiro e comprador estratégico podem pagar preços diferentes?
Sim. Esse é um dos motivos pelos quais não existe necessariamente um único preço “correto” para uma empresa.
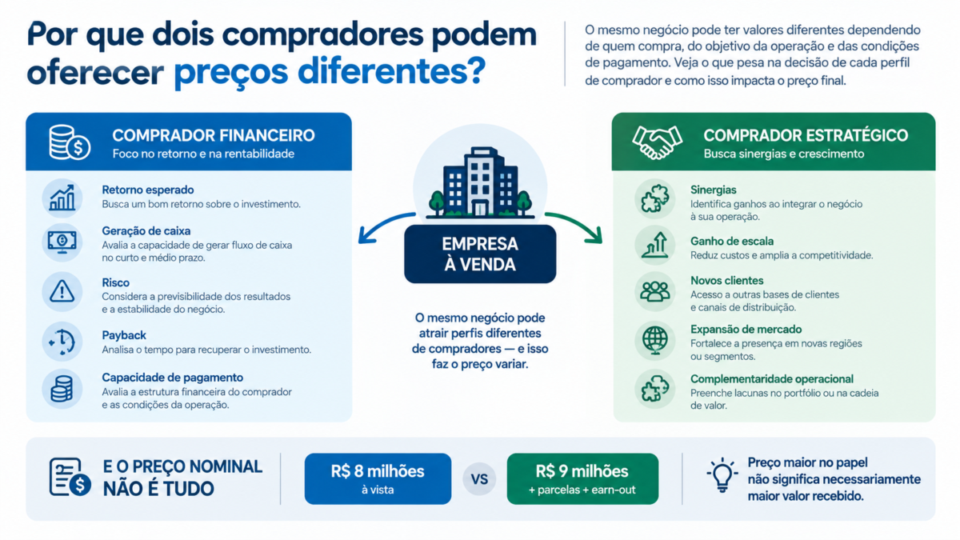
Um comprador financeiro tende a olhar principalmente para retorno, risco, capacidade de geração de caixa e perspectivas do investimento. Já um comprador estratégico pode enxergar benefícios adicionais porque a empresa adquirida complementa sua própria operação.
Por exemplo, uma empresa pode ter pouco valor adicional para um comprador independente, mas representar uma oportunidade estratégica para outra companhia que consiga ampliar sua distribuição, conquistar novos clientes ou obter ganhos de escala com a aquisição.
Isso não significa que um comprador estratégico sempre pagará mais. Significa que a identidade e os objetivos do comprador podem alterar a percepção econômica da oportunidade.
O preço final pode ser diferente do valor inicialmente negociado?
Pode, e as condições de pagamento são uma das razões.
Uma proposta de R$ 8 milhões à vista não é economicamente idêntica a uma proposta de R$ 8 milhões distribuída ao longo de vários anos, especialmente quando existem parcelas condicionadas ao desempenho futuro.
O mesmo vale para estruturas com earn-out, retenções, parcelas vinculadas a determinadas condições ou outras formas de pagamento.
Por isso, você não deve comparar propostas olhando somente para o valor nominal. É necessário observar quanto será recebido, quando será recebido e quais condições precisam ser cumpridas para que o valor integral seja efetivamente pago.
Esse ponto pode fazer com que uma proposta nominalmente menor seja mais interessante do que outra aparentemente superior, caso ofereça maior certeza de recebimento.
Quando priorizar preço nominal ou certeza de recebimento?
Depende da estrutura e do risco da operação.
Se duas propostas apresentam valores próximos, uma com maior segurança de pagamento pode ser economicamente mais interessante para você. Afinal, preço contratado e dinheiro efetivamente recebido não são necessariamente a mesma coisa.
Por outro lado, aceitar automaticamente um preço menor apenas porque o pagamento é mais simples também pode significar abrir mão de valor desnecessariamente.
O ponto central é comparar preço, prazo, condições e risco de recebimento como um conjunto. Antes de escolher uma proposta, você precisa saber exatamente o que está sendo oferecido e quais fatores podem alterar o resultado econômico final.
O dono pode pedir acima do valuation?
Pode, mas precisa entender o que sustenta essa diferença.
O valuation não funciona como um teto obrigatório. Um determinado comprador pode enxergar sinergias ou oportunidades que não aparecem da mesma maneira em uma avaliação feita considerando a empresa isoladamente.
Ao mesmo tempo, estabelecer um preço muito acima das referências econômicas sem uma justificativa clara pode reduzir o número de interessados e prolongar a venda.
O erro seria transformar uma expectativa pessoal em uma suposta verdade de mercado.
Da mesma forma, também seria um erro concluir que uma primeira proposta abaixo da expectativa prova automaticamente que a empresa está superavaliada. A proposta pode refletir uma estratégia de negociação, as condições do comprador ou os riscos percebidos na operação.
O ponto é descobrir por que existe diferença entre os números, sem transformar essa análise em uma discussão sobre métodos de valuation que pertence a um conteúdo mais aprofundado.
Quais são os principais riscos para o vendedor?
Confundir o que você quer receber com o que o mercado aceita
O primeiro risco é estabelecer o preço com base principalmente no esforço, no tempo investido ou no vínculo emocional com a empresa.
Esses fatores podem ser importantes para você, mas não necessariamente aumentam o retorno econômico esperado pelo comprador.
Aceitar a primeira oferta como se fosse o valor definitivo
O segundo risco é assumir o extremo oposto: acreditar que a primeira proposta recebida representa automaticamente o valor real da empresa.
Uma negociação pode envolver contrapropostas, diferentes compradores e diferentes estruturas de pagamento.
Olhar somente para o preço
Uma proposta maior pode envolver mais risco, maior prazo para recebimento ou condições que reduzem o valor econômico efetivamente recebido.
Por isso, antes de definir o preço pedido, você precisa pensar não apenas em quanto quer receber, mas também em quais condições tornam esse valor efetivamente realizável.
O preço final é descoberto na negociação
A principal resposta para quem está vendendo uma empresa é esta: o dono inicia a negociação, o valuation fornece uma referência e o mercado testa essa referência.
Não existe contradição entre essas três forças. O vendedor precisa ter uma expectativa e uma estratégia; a avaliação ajuda a fundamentá-las; e os compradores mostram, na prática, quanto estão dispostos a pagar diante daquela oportunidade.
Essa dinâmica também explica por que empresas semelhantes podem chegar a preços diferentes em transações distintas. O comprador, o momento, os riscos, as alternativas disponíveis e as condições de pagamento fazem parte da formação do preço.
Para o vendedor, o objetivo não deve ser simplesmente descobrir um número e defendê-lo a qualquer custo. O mais importante é entender qual preço pode ser sustentado pela realidade econômica da empresa e convertido em uma transação satisfatória.
O que você deve fazer antes de definir o preço pedido?
Antes de colocar sua empresa no mercado, organize a decisão em três perguntas:
- Qual é a referência de valor do negócio?
- Qual preço pedido faz sentido diante dessa referência e do mercado?
- Quais condições de pagamento e riscos acompanham uma eventual proposta?
Essa separação evita que você confunda valuation com preço de venda e também impede que uma proposta inicial seja tratada como verdade absoluta.
A decisão sobre preço faz parte do processo maior de venda da empresa. Por isso, depois de responder à pergunta sobre quem define o preço final, o próximo passo é analisar como essa expectativa será apresentada, testada e negociada ao longo da transação.
O Pai de Processo de Venda, “Como Vender uma Empresa em 2026: Passo a Passo com Documentos e Valuation”, deve ser a referência para essa jornada mais ampla. Este artigo, por sua vez, cumpre uma função mais específica: mostrar que o preço final não é determinado isoladamente pelo dono nem por uma fórmula, mas pelo encontro entre fundamentos econômicos, percepção do comprador e negociação.

Por Felipe Alencar