MENU
Estou pagando caro demais por essa empresa?
Publicado em 15/09/2026
Compartilhe
Estou pagando caro demais por uma empresa? Essa é uma dúvida especialmente importante quando você já está nas etapas finais da negociação e precisa decidir se continua, renegocia ou abandona a aquisição. A resposta não depende apenas do preço pedido pelo vendedor: você precisa comparar o valor da empresa com sua capacidade de gerar caixa, os riscos que está assumindo, os ajustes de dívida e caixa e as condições efetivas do pagamento.
O preço de uma empresa pode parecer justificável em uma apresentação de valuation e, ainda assim, ser alto demais para você como comprador. Isso acontece quando o retorno esperado não compensa o capital investido, quando projeções otimistas sustentam o preço ou quando riscos relevantes ainda não foram incorporados à negociação.
Por isso, antes de aceitar a proposta, vale analisar a aquisição dentro do contexto maior do processo de compra de uma empresa. Aqui, porém, a questão é mais específica: como saber se o preço que chegou à sua mesa está alto demais para o negócio que você está prestes a comprar?
Estou pagando caro demais por uma empresa?
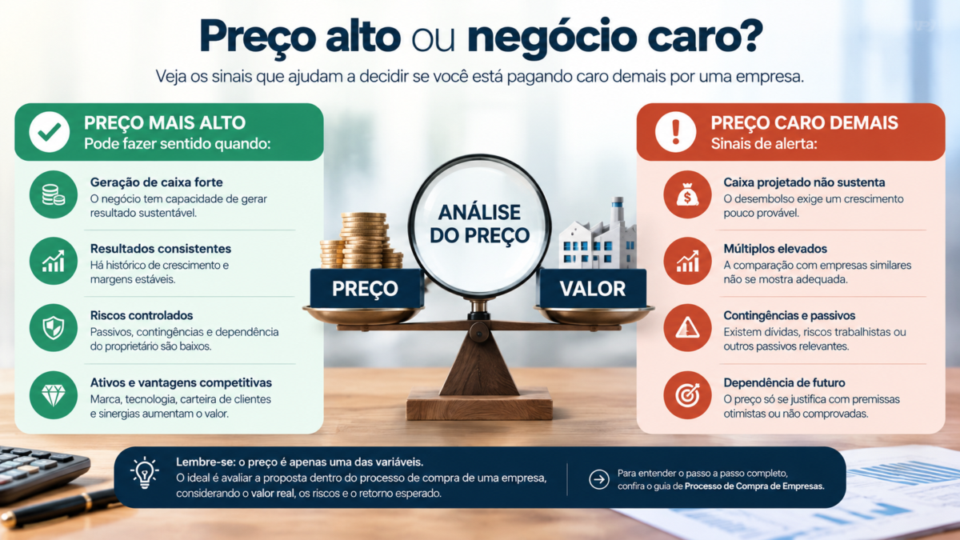
Você provavelmente está pagando caro demais quando o preço só faz sentido em um cenário muito otimista, não compensa os riscos assumidos ou exige um retorno que a empresa dificilmente conseguirá entregar.
Não existe um único número que determine automaticamente se uma empresa está cara.
O vendedor pode pedir R$ 10 milhões, uma avaliação indicar R$ 8 milhões e você concluir que pagaria no máximo R$ 7 milhões. Nenhum desses valores, isoladamente, determina o preço correto. O preço final dependerá da negociação e das condições da operação.
O valuation serve como referência, não como etiqueta de preço. O Sebrae explica que a avaliação de uma empresa envolve diferentes métodos e fatores, incluindo sua capacidade de geração de valor e a percepção do mercado. Veja a explicação do Sebrae sobre valuation e os fatores que influenciam o valor de uma empresa.
Como descobrir se o preço está alto demais?
Para responder à pergunta com mais segurança, você precisa testar o preço contra alguns critérios objetivos.
1. O caixa projetado justifica o preço?
O primeiro teste é verificar quanto dinheiro a empresa consegue gerar — e quanto poderá gerar de forma realista.
Faturamento alto não significa necessariamente capacidade de gerar retorno. Você precisa considerar margem, impostos, capital de giro, investimentos necessários, despesas operacionais e eventuais necessidades de financiamento.
Se o preço só parece razoável quando você assume crescimento muito superior ao histórico, aumento expressivo das margens ou manutenção perfeita dos principais clientes, existe um sinal de alerta.
O problema não é utilizar projeções. O problema é pagar hoje por resultados futuros que ainda não foram comprovados.
2. O múltiplo utilizado faz sentido para essa empresa?
Uma empresa pode parecer barata ou cara dependendo da referência utilizada.
Múltiplos de receita, EBITDA ou lucro podem ajudar na comparação, mas empresas aparentemente semelhantes podem apresentar níveis de risco e perspectivas muito diferentes.
Uma companhia com crescimento acelerado, receitas recorrentes e baixa dependência do proprietário não deveria ser automaticamente comparada a uma empresa de crescimento baixo, clientes concentrados e forte dependência do fundador.
O Sebrae também apresenta os múltiplos como uma abordagem que utiliza empresas comparáveis e indicadores financeiros para auxiliar a avaliação. Entenda a utilização de múltiplos na avaliação de empresas.
Portanto, você não deve perguntar apenas “qual múltiplo estão usando?”, mas “essa referência é realmente comparável ao negócio que estou comprando?”
3. Os riscos já estão refletidos no preço?
Uma empresa com concentração elevada de clientes, contratos frágeis, passivos relevantes ou forte dependência do proprietário pode valer menos para você do que outra empresa com desempenho financeiro semelhante, mas risco operacional menor.
Antes de aceitar o preço, investigue:
- concentração de clientes;
- dependência do vendedor;
- estabilidade das receitas;
- necessidade de investimentos;
- dívidas existentes;
- contingências;
- qualidade dos ativos;
- sustentabilidade das margens.
Quanto maior a incerteza, maior precisa ser a compensação em retorno ou proteção contratual.
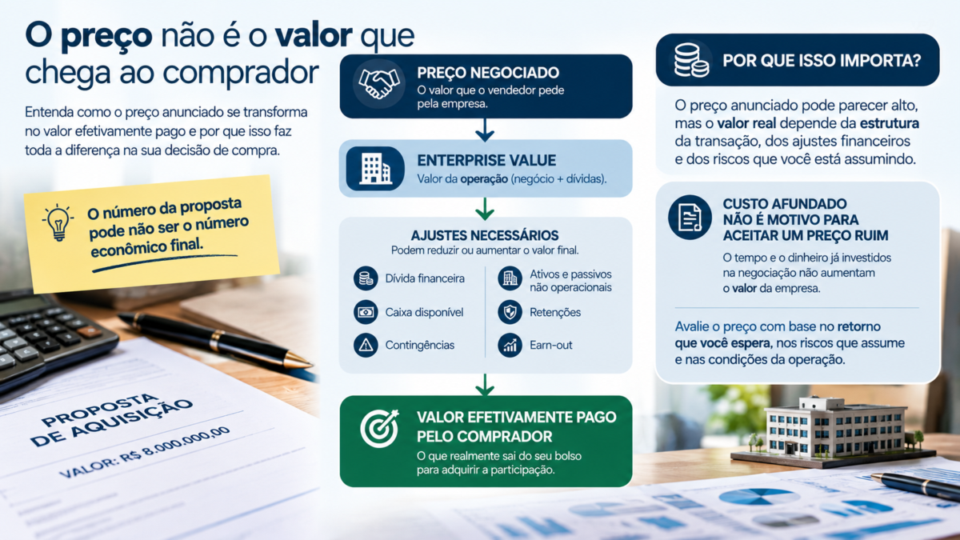
O preço da empresa inclui dívida e caixa?
Esse é um ponto que pode fazer você acreditar que está pagando um preço quando, na prática, o desembolso econômico será diferente.
É importante distinguir enterprise value de equity value.
De maneira simplificada, o enterprise value representa o valor da operação, enquanto o equity value corresponde ao valor atribuído à participação dos sócios depois dos ajustes financeiros pertinentes.
Imagine uma empresa com valor operacional de R$ 8 milhões, mas que possui dívida financeira relevante. O valor efetivamente atribuído às quotas ou ações não necessariamente será R$ 8 milhões.
Da mesma forma, caixa excedente pode alterar essa conta.
Por isso, antes de concluir que uma empresa está cara, você precisa entender qual é o valor da operação e quanto efetivamente sairá do seu bolso para adquirir a participação.
Em avaliações sujeitas à sua regulamentação, a CVM estabelece critérios e metodologias que contemplam premissas e determinados ajustes necessários à avaliação. Consulte os critérios e metodologias de avaliação previstos pela CVM.
Quando um preço alto pode fazer sentido?
Pagar mais não significa necessariamente fazer um mau negócio.
O preço pode ser superior a uma referência inicial quando a empresa apresenta características capazes de justificar um prêmio.
Entre elas estão:
- receitas recorrentes;
- crescimento consistente;
- margens superiores;
- baixa concentração de clientes;
- processos estruturados;
- marca relevante;
- vantagens competitivas;
- pouca dependência do proprietário;
- sinergias que você consegue capturar como comprador.
A diferença está em saber se você está pagando mais por uma empresa realmente melhor ou simplesmente pagando mais porque as projeções apresentadas são otimistas.
Uma empresa excepcional pode justificar um preço elevado.
Uma empresa mediana sustentada por expectativas excepcionais, não necessariamente.
Quando o preço provavelmente está caro demais?
Existem situações em que o alerta deve ser maior.
Uma delas ocorre quando o valuation depende de crescimento que ainda não tem evidência suficiente.
Outra aparece quando o negócio só gera retorno aceitável no cenário otimista.
Também é preocupante quando o vendedor utiliza comparáveis de empresas muito superiores à empresa negociada, ignora riscos operacionais ou apresenta resultados que dependem excessivamente da atuação pessoal do proprietário.
Você também deve desconfiar quando a negociação começa a ser justificada por frases como:
“Essa empresa tem muito potencial.”
“Depois que você assumir, pode crescer muito.”
“O mercado está aquecido.”
“Esse múltiplo é normal para o setor.”
Potencial futuro pode ter valor, mas não deve ser confundido com resultado já comprovado.
Earn-out e retenção podem mudar a percepção de preço
Outro erro é olhar apenas para o preço nominal.
Suponha que o vendedor peça R$ 8 milhões. Em uma estrutura, você paga tudo no fechamento. Em outra, paga uma parcela inicial e o restante depende do desempenho futuro da empresa.
Nos dois casos, o preço anunciado pode ser R$ 8 milhões, mas o risco econômico para você é diferente.
O earn-out pode reduzir o risco de pagar antecipadamente por resultados que ainda não aconteceram. Retenções também podem preservar parte do valor até que determinadas condições sejam verificadas.
Isso não significa que qualquer earn-out torne uma empresa barata. Significa que a estrutura do pagamento precisa entrar na análise de “caro ou barato”.
Uma proposta de R$ 8 milhões com condições protetivas pode ser economicamente mais interessante do que uma proposta de R$ 7 milhões com pagamento integral imediato e todos os riscos transferidos ao comprador.
Cuidado com o custo afundado da negociação
Quanto mais avançada estiver a negociação, maior pode ser a tentação de aceitar um preço que você originalmente consideraria alto.
Você já passou meses analisando documentos, conversando com o vendedor, contratando profissionais e imaginando como será a empresa depois da aquisição.
Esse esforço cria um risco psicológico: pensar que abandonar a operação significa “perder tudo o que já foi investido”.
Mas o tempo e o dinheiro já gastos são custos afundados. Eles não aumentam o valor da empresa.
Faça uma pergunta objetiva:
Se eu tivesse todas as informações que tenho hoje antes de iniciar a negociação, ainda faria essa oferta?
Se a resposta for não, continuar apenas porque você já chegou até aqui pode ser uma decisão cara.
O que fazer se você acha que está pagando caro?
Não comece necessariamente pedindo um desconto.
Primeiro, reconstrua sua própria referência de preço.
Faça três cenários:
Conservador: crescimento menor, margens pressionadas e possível perda de clientes.
Base: desempenho próximo do histórico e das premissas mais prováveis.
Otimista: crescimento elevado e melhorias operacionais que dependem de execução.
Depois, verifique em qual cenário o preço atual produz um retorno aceitável.
Se o negócio só funciona no cenário otimista, você provavelmente está assumindo risco excessivo.
Se ele continua interessante no cenário conservador, o preço pode ser defensável.
A partir daí, você pode discutir preço e estrutura. Se a principal dificuldade estiver na negociação, vale aprofundar como negociar o preço ao comprar uma empresa.
O ponto é não transformar a negociação em uma disputa abstrata sobre “quem está certo”. O objetivo é construir uma transação em que o preço seja compatível com o risco e o retorno esperados.
E se for uma pequena empresa?
Em negócios menores, a análise precisa ser ainda mais cuidadosa.
A dependência do proprietário, a concentração de clientes, processos pouco documentados e investimentos represados podem alterar bastante o valor econômico.
Duas empresas com o mesmo faturamento podem ter valores muito diferentes se uma delas possui receitas recorrentes, processos independentes do dono e clientes diversificados, enquanto a outra depende diretamente de uma única pessoa.
Se a operação envolver uma empresa de pequeno porte, você pode consultar como calcular o valor de mercado de uma pequena empresa para compreender melhor as referências utilizadas. O objetivo aqui, porém, continua sendo outro: decidir se o preço específico que você está negociando faz sentido para você.
O teste final antes de aceitar
Antes de assinar, responda a estas cinco perguntas:
- O fluxo de caixa esperado justifica o preço?
- As principais projeções têm evidências suficientes?
- Os riscos relevantes já foram considerados?
- Dívida, caixa e demais ajustes foram corretamente incorporados?
- Eu compraria essa empresa hoje pelo mesmo preço se ainda não tivesse investido meses na negociação?
Se as respostas forem positivas, pagar um valor aparentemente elevado pode ser racional.
Se você precisa acreditar simultaneamente em crescimento excepcional, margens maiores, retenção de clientes e ausência de problemas para justificar o preço, pare e reavalie.
O objetivo não é provar que o vendedor está errado. É descobrir se você está pagando um preço que consegue sustentar economicamente.
E essa é a distinção mais importante para quem está prestes a comprar uma empresa: o preço pode ser aceitável para o vendedor e ainda assim ser caro demais para você.
Por isso, antes de fechar, use o processo de compra de uma empresa como referência para enxergar a aquisição como um todo, mas concentre sua decisão nesta pergunta: o retorno esperado compensa o preço e os riscos que você está assumindo?
Se não compensa, renegociar ou desistir pode ser uma decisão muito mais racional do que fechar um negócio apenas porque a negociação já chegou à reta final.

Por Felipe Alencar