MENU
Estudo de Caso: Venda Parcial de 45% – Software de Gestão – Blumenau
Publicado em 11/09/2026
Compartilhe
Este estudo de caso é uma simulação baseada em situações e padrões reais de mercado. Empresas, personagens e valores foram adaptados para fins educacionais.
Uma venda parcial empresa permitiu que o fundador de uma software house de Blumenau transformasse parte do patrimônio construído ao longo de 14 anos em liquidez sem abandonar o negócio.
Na simulação, a companhia desenvolvia software de gestão B2B, atendia aproximadamente 620 empresas e possuía forte componente de receita recorrente.
O fundador recebeu uma proposta para vender 100% da operação.
Recusou.
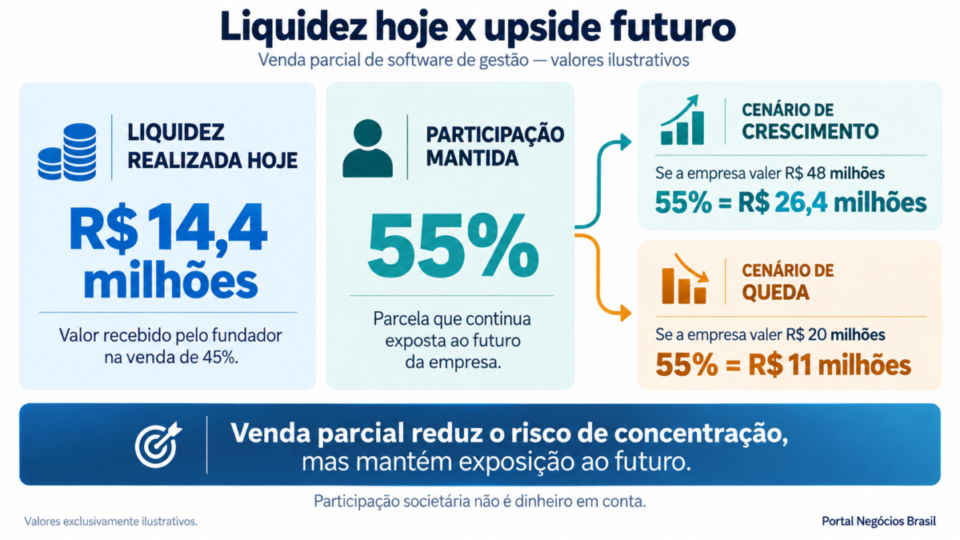
Em vez disso, negociou a venda de 45% da empresa por R$ 14,4 milhões, permaneceu com os outros 55% e continuou como CEO.
Os principais números da operação eram:
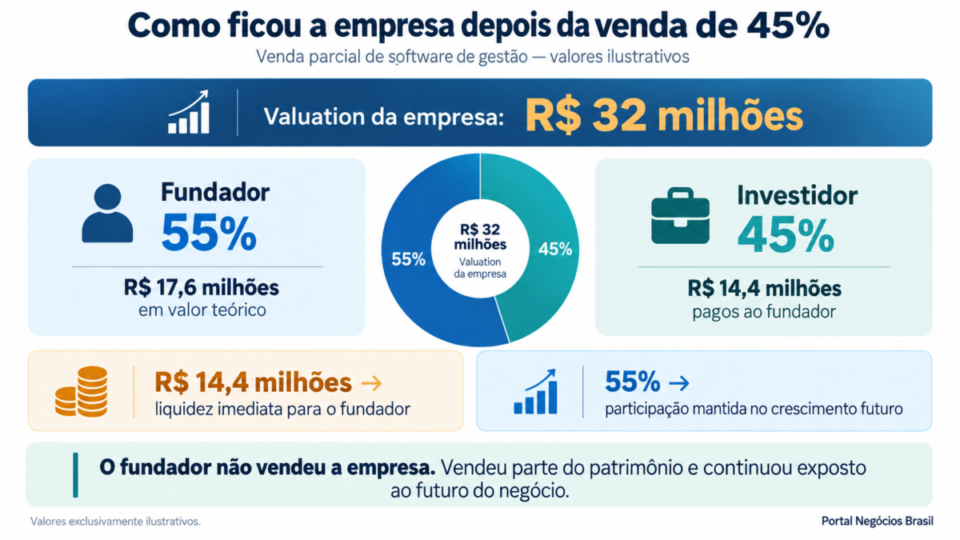
Valor atribuído à empresa: R$ 32 milhões
Participação vendida: 45%
Valor recebido pelo fundador: R$ 14,4 milhões
Participação mantida: 55%
Receita anual: aproximadamente R$ 17,2 milhões
Receita recorrente anualizada: aproximadamente R$ 14,4 milhões
EBITDA normalizado: aproximadamente R$ 3,6 milhões
A operação não foi uma saída completa.
Foi uma forma de realizar parte do patrimônio agora e manter exposição ao crescimento futuro.
Esse tipo de decisão faz sentido dentro de uma discussão maior sobre qual é o momento certo para vender uma empresa, porque o empresário não precisa necessariamente escolher entre continuar com 100% ou vender tudo.
O fundador queria liquidez, mas ainda queria construir a empresa
A companhia havia crescido durante mais de uma década.
O fundador tinha grande parte de seu patrimônio pessoal concentrado em um único ativo: a própria empresa.
Isso criava uma contradição.
Ele acreditava no potencial do negócio, mas qualquer problema relevante na companhia poderia afetar simultaneamente sua renda, carreira e patrimônio.
Uma venda total resolveria essa concentração.
Por outro lado, encerraria sua participação no crescimento que ainda esperava construir.
A solução intermediária foi vender parte da sociedade.
Com os R$ 14,4 milhões recebidos, o empresário passou a possuir patrimônio líquido fora da empresa e, ao mesmo tempo, continuava dono da maioria das quotas.
O objetivo não era abandonar o risco.
Era reduzi-lo.
Por que vender 45% e não 20%, 51% ou 100%?
O percentual não surgiu de uma regra de mercado.
Ele foi resultado da negociação entre os objetivos das duas partes.
O fundador queria manter o controle societário.
O investidor, por sua vez, precisava de uma participação relevante o suficiente para justificar tempo, capital e envolvimento na governança.
Chegou-se a:
Fundador: 55%
Investidor: 45%
Essa diferença aparentemente pequena de dez pontos percentuais preservava a maioria econômica do fundador.
Mas seria um erro concluir que ele continuaria decidindo tudo sozinho.
É justamente aí que aparece uma das maiores diferenças entre vender uma sociedade e vender 100% da empresa.
Na venda total, a discussão principal é como transferir o negócio.
Na venda parcial, surge outra questão:
como duas partes continuarão sendo proprietárias depois que o dinheiro mudar de mãos?
Por que o investidor aceitou pagar R$ 14,4 milhões por 45%?
O investidor não analisou apenas lucro corrente.
A empresa possuía algumas características atraentes para um negócio de software:
receita recorrente, histórico de retenção de clientes, produto já desenvolvido, base empresarial pulverizada e oportunidade de crescer sem aumentar estrutura na mesma proporção da receita.
O mercado brasileiro de tecnologia também oferece um contexto relevante. A ABES acompanha anualmente a evolução do mercado nacional de software e serviços e mostra um ecossistema de TI expressivo e em expansão. Estudo Mercado Brasileiro de Software — ABES
Isso não determina o valuation da empresa desta simulação.
Uma companhia de software pode operar em um setor crescente e ainda possuir churn elevado, baixa margem, dependência do fundador ou tecnologia defasada.
Por isso, o investidor analisou o negócio individualmente.
O valuation de R$ 32 milhões não era apenas uma conta sobre EBITDA
Com aproximadamente R$ 3,6 milhões de EBITDA, os R$ 32 milhões representavam algo próximo de 8,9x EBITDA na simulação.
Mas esse múltiplo isoladamente dizia pouco.
O investidor também analisou receita recorrente, crescimento, retenção, concentração de clientes, dependência técnica, qualidade do produto, equipe e potencial de expansão.
Em software, a natureza da receita pode mudar bastante a percepção de valor.
Uma companhia que precisa reconquistar toda a receita a cada mês é diferente de uma empresa que inicia o período com contratos recorrentes já ativos.
Da mesma forma, crescimento financiado por descontos excessivos ou marketing insustentável possui qualidade diferente de crescimento acompanhado por retenção e margem.
É por isso que vender uma empresa de tecnologia com sócios ou investidores exige explicar não apenas quanto a empresa fatura, mas como esse faturamento é construído e quanto dele tende a permanecer.
Os R$ 14,4 milhões foram para o fundador — não para a empresa
Esse detalhe é importante.
Na simulação, a operação foi uma venda secundária de participação.
O investidor comprou quotas que pertenciam ao fundador.
Portanto:
R$ 14,4 milhões → fundador
e não:
R$ 14,4 milhões → caixa da empresa
A companhia continuava com sua própria estrutura financeira.
Isso diferencia venda de participação de uma rodada primária de investimento, na qual novas quotas ou ações são emitidas e o dinheiro entra no caixa do negócio.
O fundador alcançou seu objetivo principal:
liquidez pessoal sem saída total.
Depois da venda, o fundador continuou CEO — mas a empresa mudou
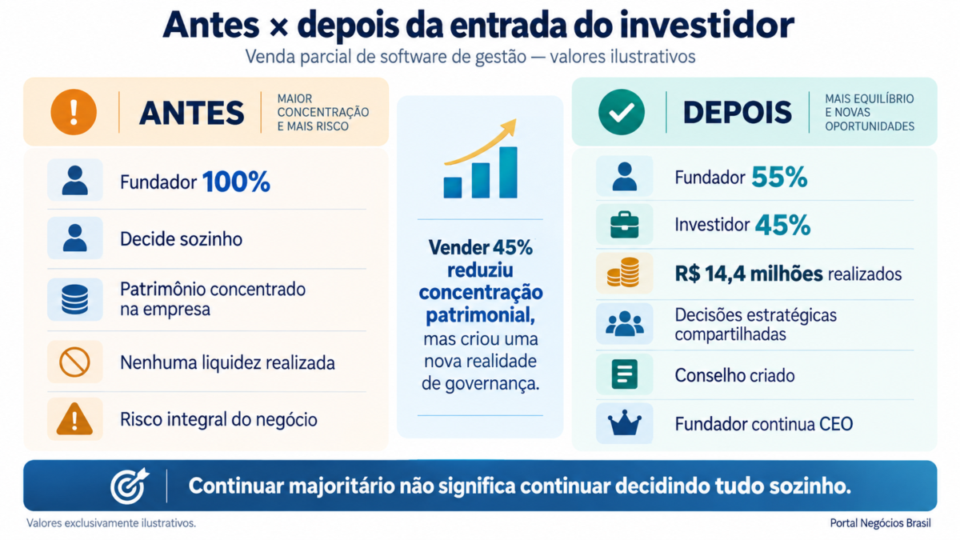
Antes da operação, ele controlava 100%.
Depois, possuía 55%.
Matematicamente continuava majoritário.
Na prática, entretanto, um investidor que desembolsa R$ 14,4 milhões dificilmente aceita ser tratado como espectador.
Na simulação, foi criado um conselho com três integrantes: dois ligados ao fundador e um indicado pelo investidor.
Determinadas decisões continuaram sob responsabilidade normal da administração.
Outras passaram a exigir aprovação conjunta.
Entre elas estavam endividamento acima de determinado limite, emissão de novas participações, venda da empresa, aquisição de outras companhias, distribuição extraordinária de dividendos e operações com partes relacionadas.
Esse movimento é coerente com uma ideia central da governança de empresas fechadas: conforme propriedade e maturidade mudam, a estrutura decisória também precisa evoluir. Em 2026, o IBGC reforçou justamente essa visão ao tratar a governança das empresas de capital fechado como uma jornada contextual ligada à propriedade e ao estágio do negócio. Jornada de governança das empresas de capital fechado — IBGC
O contrato passou a valer quase tanto quanto o preço
Essa talvez tenha sido a maior mudança para o fundador.
Antes da operação, possuir a maioria da empresa significava liberdade praticamente absoluta sobre decisões societárias.
Depois, 55% não bastavam para ignorar aquilo que havia sido negociado.
O acordo regulava temas como direito de preferência, venda futura das participações, matérias sujeitas a aprovação especial, regras de informação e mecanismos para resolução de impasses.
Também foram discutidas cláusulas de tag along e drag along para uma eventual venda futura.
Esse é o motivo pelo qual as cláusulas de um contrato de investimento podem alterar profundamente o significado econômico de uma venda parcial.
Duas propostas de R$ 14,4 milhões pelos mesmos 45% podem ser muito diferentes se uma delas impõe restrições muito maiores ao fundador.
O empresário vendeu 45%, mas não fez seu exit completo
Esse ponto merece precisão.
Financeiramente, houve liquidez.
Societariamente, ocorreu uma venda parcial.
Mas o fundador continuava exposto ao negócio.
Se a companhia perdesse clientes, enfrentasse problemas tecnológicos ou reduzisse sua rentabilidade, seus 55% restantes perderiam valor.
Da mesma forma, se a empresa crescesse, ele participaria desse ganho.
Por isso, a venda parcial funcionava como uma espécie de exit em etapas.
O empresário tirava parte das fichas da mesa sem abandonar o jogo.
O que aconteceu nos dois anos seguintes?
Na construção ilustrativa do caso, a entrada do investidor coincidiu com uma fase de maior profissionalização.
A companhia reforçou vendas, melhorou indicadores de retenção, estruturou melhor a gestão financeira e reduziu algumas dependências do fundador.
Depois de aproximadamente 24 meses:
Receita anual: cerca de R$ 25 milhões
Receita recorrente anualizada: aproximadamente R$ 21 milhões
EBITDA normalizado: aproximadamente R$ 5,2 milhões
Em uma avaliação puramente ilustrativa, suponha que naquele momento a empresa pudesse ser avaliada em R$ 48 milhões.
Os 55% do fundador representariam, matematicamente:
R$ 26,4 milhões
Somados aos R$ 14,4 milhões já realizados na venda inicial, haveria um valor econômico teórico de R$ 40,8 milhões associado às duas parcelas.
Mas essa conta exige uma ressalva essencial:
participação societária não é dinheiro em conta.
Os R$ 26,4 milhões só se transformariam em liquidez se houvesse comprador, distribuição, recompra ou outra operação capaz de realizar esse valor.
E se a empresa tivesse piorado?
A história também poderia seguir na direção oposta.
Imagine que a empresa passasse a valer R$ 20 milhões.
Os 55% remanescentes valeriam teoricamente:
R$ 11 milhões
O fundador teria realizado R$ 14,4 milhões, mas sua participação restante valeria menos.
É justamente isso que torna a venda parcial diferente da venda total.
Ela reduz risco.
Não elimina.
Três decisões fizeram a operação funcionar
A primeira foi definir claramente o objetivo do fundador.
Ele não queria aposentadoria nem afastamento imediato.
Queria liquidez e diversificação patrimonial.
A segunda foi escolher um investidor compatível com a permanência do fundador.
Um comprador interessado em assumir totalmente a gestão provavelmente criaria uma negociação diferente.
A terceira foi negociar governança antes do fechamento.
Preço resolve o dia da venda.
Governança determina como os sócios conviverão no dia seguinte.
O que este caso não permite concluir
Os números apresentados — valuation de R$ 32 milhões, venda de 45% por R$ 14,4 milhões, receita de R$ 17,2 milhões e resultados posteriores — pertencem exclusivamente a esta simulação editorial.
Eles não representam múltiplos típicos para empresas de software nem indicam que vender 45% seja uma estrutura ideal.
Outro fundador pode precisar de controle absoluto.
Outro pode preferir vender 100%.
Em determinados casos, o investidor pode exigir maioria.
Em outros, uma participação muito menor pode atender aos objetivos das partes.
A conclusão é mais restrita:
uma venda parcial pode permitir ao empresário realizar parte do patrimônio sem abandonar o potencial futuro da companhia, mas essa escolha substitui o risco de concentração total por um novo desafio: dividir propriedade, informação e decisões com outro sócio.
Próximo passo: decidir quanto você quer vender antes de discutir quanto quer receber
Quando surge uma proposta, é natural começar pelo valuation.
Mas, em uma venda parcial, existe uma pergunta anterior:
quanto da empresa o fundador realmente está disposto a deixar de possuir?
Vender 20%, 45%, 51% ou 100% não produz apenas cheques diferentes.
Produz relações societárias diferentes.
No caso ilustrativo, os 45% permitiram que o empresário transformasse R$ 14,4 milhões de seu patrimônio empresarial em liquidez e continuasse com 55% da companhia.
O preço resolveu uma parte da decisão.
A outra parte foi aceitar que, a partir do fechamento, a empresa deixaria de ser “minha empresa com um investidor” e passaria a ser:
“nossa empresa, com dois proprietários e regras previamente combinadas.”
Essa talvez seja a diferença mais importante entre levantar dinheiro e realmente vender uma parte do negócio.

Por Felipe Alencar