MENU
Quanto de imposto se paga na venda de uma empresa?
Publicado em 06/10/2026
Compartilhe
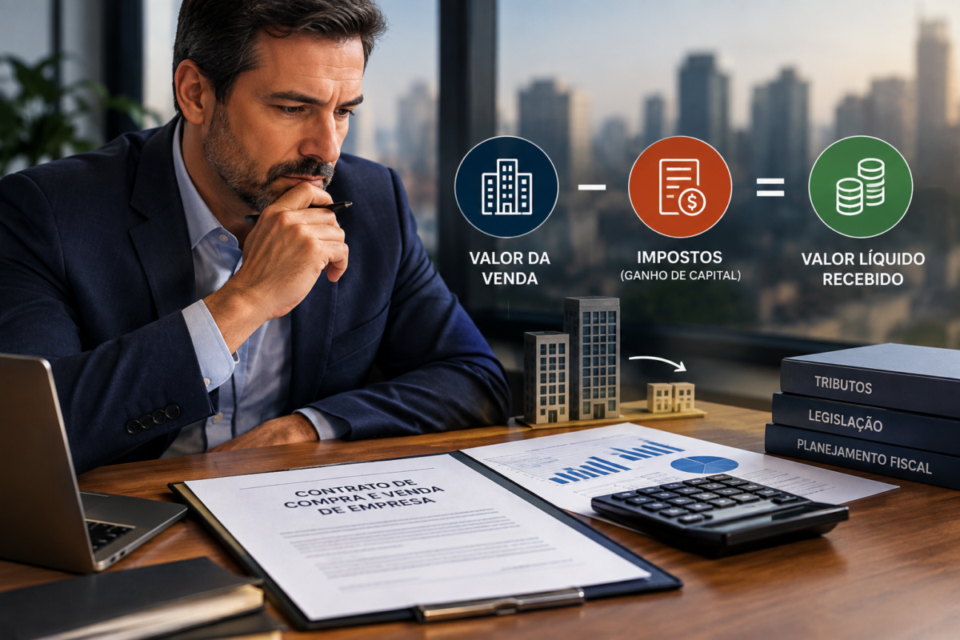
Quanto imposto se paga ao vender uma empresa? A resposta depende principalmente de quem está vendendo, do que está sendo vendido e da diferença entre o preço da operação e o custo fiscal da participação ou dos ativos. Na venda de quotas ou ações por uma pessoa física, o imposto de renda normalmente incide sobre o ganho de capital, e não sobre todo o valor recebido.
Para pessoa física, as alíquotas gerais do ganho de capital são progressivas: 15%, 17,5%, 20% e 22,5%, conforme a faixa do ganho. Portanto, vender uma empresa por R$ 5 milhões não significa automaticamente pagar 15% sobre R$ 5 milhões. É preciso primeiro apurar qual é o ganho tributável.
Se você está negociando a venda da sua empresa, também precisa olhar a tributação junto com os demais riscos da operação. O guia sobre os principais riscos jurídicos e tributários na compra e venda de empresas organiza esse contexto mais amplo, enquanto este artigo responde especificamente quanto a tributação pode representar na venda.
Quanto imposto se paga ao vender uma empresa?
Na situação mais comum de um sócio pessoa física que vende suas quotas ou ações, o ponto de partida é o ganho de capital:
Ganho de capital = valor de alienação − custo de aquisição fiscalmente considerado
Imagine, apenas como exemplo hipotético, que você tenha um custo de aquisição reconhecido de R$ 1 milhão e venda sua participação por R$ 5 milhões. O ganho, em uma simplificação inicial, seria de R$ 4 milhões.
Assim, não seria correto simplesmente calcular:
R$ 5 milhões × 15% = imposto
A referência é o ganho apurado, sujeito às regras e eventuais ajustes aplicáveis à operação.
A Receita Federal define ganho de capital como a diferença positiva entre o valor de alienação e o respectivo custo de aquisição. A apuração e o pagamento são feitos por meio do sistema próprio de ganhos de capital, conforme a situação do contribuinte.
Quais são as alíquotas sobre o ganho de capital?
Para pessoa física, as alíquotas gerais são:
| Parcela do ganho de capital | Alíquota |
|---|---|
| Até R$ 5 milhões | 15% |
| Acima de R$ 5 milhões até R$ 10 milhões | 17,5% |
| Acima de R$ 10 milhões até R$ 30 milhões | 20% |
| Acima de R$ 30 milhões | 22,5% |
A aplicação é progressiva por faixas. Ou seja, ultrapassar determinado limite não significa aplicar automaticamente a maior alíquota sobre todo o ganho. A própria Receita Federal apresenta essas quatro faixas para a tributação do ganho de capital da pessoa física.
Para conferir o procedimento oficial de apuração e emissão do documento de pagamento, você pode consultar a orientação oficial da Receita Federal para apurar o imposto sobre ganhos de capital.
O que realmente determina o imposto da venda?
Três fatores são especialmente importantes para você, como vendedor.
1. Quem está realizando a venda
A primeira pergunta é se você está vendendo diretamente sua participação como pessoa física ou se a alienação será realizada por uma pessoa jurídica.
Na venda realizada por pessoa física, o ganho de capital é o eixo principal da análise. Já quando uma pessoa jurídica realiza a alienação, entram em consideração o regime tributário da empresa, a natureza do ativo e a forma como o resultado da operação é tratado fiscalmente.
Por isso, não existe uma única alíquota que possa ser aplicada a qualquer venda de empresa.
A análise detalhada da diferença entre essas estruturas é justamente o papel do conteúdo especializado sobre ganho de capital na venda de empresa por pessoa física ou pessoa jurídica.
2. O que está sendo vendido
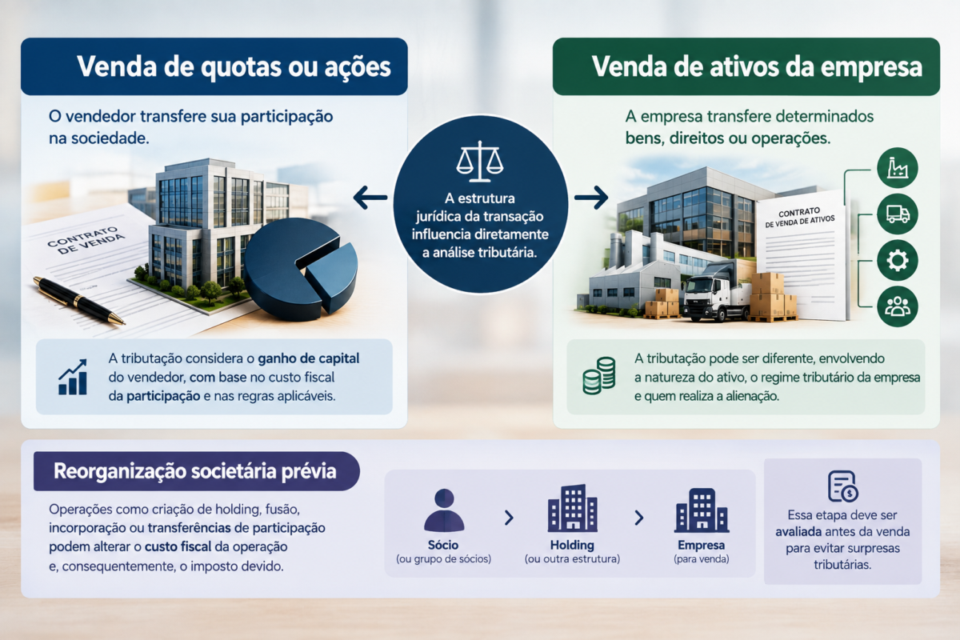
Também importa saber se a operação envolve a venda das quotas ou ações da sociedade ou a venda de ativos, estabelecimento ou determinados componentes da operação empresarial.
Na venda de participação societária, você, como sócio, está alienando um direito de participação na empresa. Já numa venda de ativos, a própria estrutura da operação pode fazer com que determinados bens ou direitos sejam alienados pela pessoa jurídica.
Isso pode alterar quem reconhece o resultado tributável, qual custo fiscal será considerado e quais tributos entram na análise.
Por isso, não é seguro calcular o imposto apenas olhando para o preço negociado com o comprador.
3. Qual é o custo fiscal da participação
O terceiro ponto é o custo fiscal que pode ser reconhecido na apuração.
Imagine duas empresas vendidas pelo mesmo preço. Os vendedores podem ter custos de aquisição completamente diferentes. Consequentemente, o ganho de capital também pode ser diferente.
Esse ponto merece atenção quando sua empresa passou por aumentos de capital, integralizações, reorganizações, entradas ou saídas de sócios e outras mudanças societárias.
Uma reorganização realizada anos antes pode ter efeitos relevantes sobre a documentação e o custo fiscal da participação que você pretende vender. Por isso, antes de aceitar uma proposta, vale conferir se o histórico societário e fiscal está devidamente documentado.
Quando a forma da operação pode mudar o imposto?
Existem pelo menos duas situações capazes de alterar significativamente a resposta.
A primeira é a diferença entre venda de participação societária e venda de ativos. Mesmo que o comprador esteja economicamente interessado no mesmo negócio, a estrutura jurídica da transação pode produzir consequências tributárias diferentes.
A segunda é a existência de parcelas futuras ou componentes variáveis do preço. Uma operação pode prever pagamento inicial, parcelas posteriores ou valores condicionados ao cumprimento de determinadas condições. Nesses casos, não é suficiente olhar apenas para o valor anunciado no fechamento.
Você precisa analisar quando cada parcela será recebida e como a estrutura contratual se relaciona com a apuração tributária.
Outro ponto é a utilização de uma holding ou outra estrutura societária. Dependendo de como ela foi constituída, de quem é o titular da participação, do histórico da estrutura e da forma como a venda será realizada, a carga tributária pode ser diferente. Mas não existe uma vantagem automática: a estrutura precisa ser analisada antes da operação e dentro das regras aplicáveis.
O detalhamento dessas alternativas pertence ao planejamento tributário pré-venda. Para não confundir essa análise com a pergunta central deste artigo, o ponto importante aqui é apenas: a estrutura escolhida antes da venda pode influenciar o imposto final.
Dois riscos que podem aumentar o custo da venda
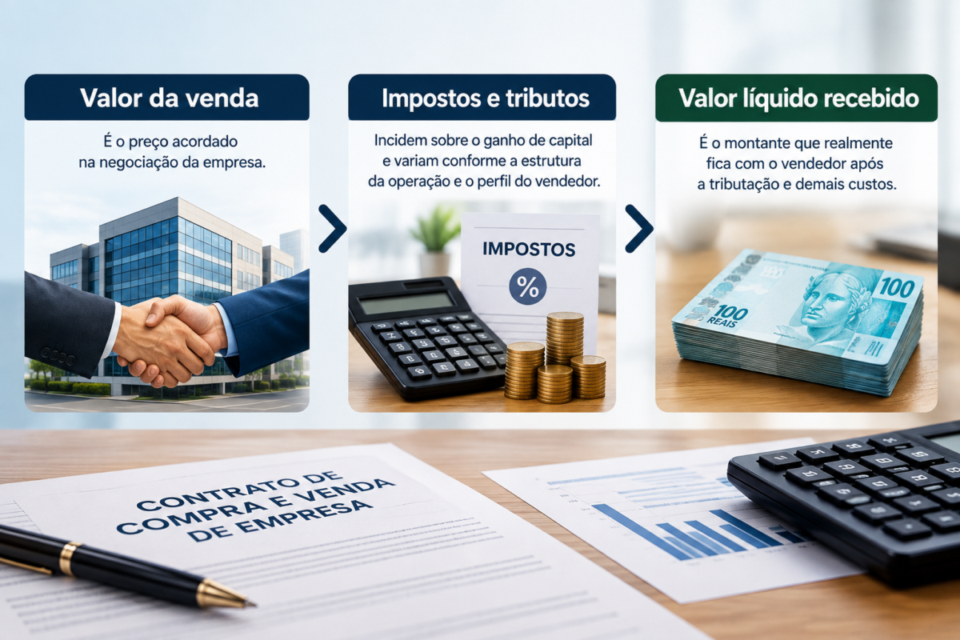
Confundir preço da empresa com valor líquido
Uma proposta de R$ 10 milhões não significa que você ficará com R$ 10 milhões.
Para tomar uma decisão econômica correta, você precisa considerar o imposto aplicável, custos da transação e outras obrigações que possam reduzir o valor líquido recebido.
Esse cuidado pode mudar sua percepção sobre qual proposta é realmente melhor.
Descobrir a tributação depois de negociar
Outro risco é deixar a análise tributária para depois de o preço e a estrutura da operação estarem praticamente definidos.
Se você só descobre o impacto fiscal depois de negociar, pode perceber que uma estrutura aparentemente vantajosa produz um valor líquido inferior ao esperado.
O planejamento específico para identificar alternativas legais antes da venda deve ser feito separadamente. O conteúdo sobre planejamento tributário pré-venda e redução legal de impostos aprofunda justamente essa etapa.
Um ponto que costuma surpreender o vendedor
Duas empresas vendidas pelo mesmo preço podem gerar impostos diferentes para seus respectivos vendedores.
Isso acontece porque o preço é apenas uma parte da equação. O custo fiscal, a natureza da participação, quem realiza a alienação e a estrutura da transação também influenciam o resultado.
Por isso, se você receber uma proposta de R$ 8 milhões, por exemplo, a pergunta correta não é apenas “quanto vale minha empresa?”, mas também:
“Quanto desses R$ 8 milhões efetivamente ficará comigo depois da tributação?”
Essa diferença entre preço bruto e valor líquido é particularmente importante quando você está comparando propostas de compradores diferentes ou negociando mudanças na forma de pagamento.
O que você deve calcular antes de aceitar a proposta?
Antes de assinar o contrato, faça uma simulação tributária da operação considerando, pelo menos:
- quem será o vendedor;
- se serão vendidas quotas, ações ou ativos;
- o preço total da operação;
- a forma e o cronograma de pagamento;
- o custo fiscal da participação ou dos ativos;
- o ganho de capital estimado;
- a alíquota aplicável;
- o valor líquido que efetivamente ficará com você.
A Receita Federal orienta que o ganho de capital da pessoa física seja apurado no ano em que ocorre a operação e disponibiliza o procedimento para cálculo e pagamento do imposto.
A regra legal que fundamenta a tributação do ganho de capital da pessoa física está no art. 21 da Lei nº 8.981/1995, com as alterações posteriores que estabeleceram as faixas progressivas atualmente aplicáveis.
Você pode consultar diretamente o texto oficial da legislação que trata das alíquotas do ganho de capital.
Quanto imposto se paga, afinal?
A resposta é: não existe uma alíquota única sobre o preço da empresa. Se você, como pessoa física, vende sua participação societária, o ponto de partida é calcular o ganho de capital, e as alíquotas gerais atualmente aplicáveis vão de 15% a 22,5%, conforme as faixas do ganho.
O resultado final pode mudar conforme o custo fiscal da participação, a estrutura da venda, a forma de pagamento, eventuais reorganizações anteriores e quem realiza a alienação.
Antes de aceitar uma proposta, portanto, você precisa saber não apenas o preço oferecido pelo comprador, mas quanto sobrará líquido depois dos impostos. Para avaliar os demais riscos tributários e jurídicos que acompanham essa decisão, o Pai de Jurídico & Impostos sobre compra e venda de empresas deve ser o próximo passo da análise.

Por Felipe Alencar