MENU
Estudo de Caso: Erro de Valuation que Custou R$ 31 mi – Negociação Frustrada – São Paulo
Publicado em 07/10/2026
Compartilhe
Este estudo de caso é uma simulação baseada em situações e padrões reais de mercado. Empresas, personagens e valores foram adaptados para fins educacionais.
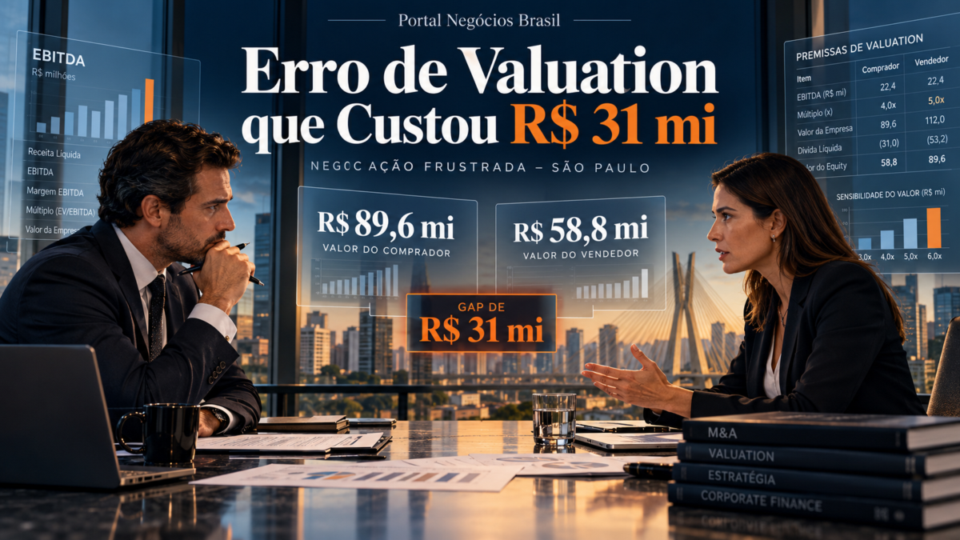
Uma empresa paulista de serviços B2B entrou em negociação com um potencial comprador acreditando valer aproximadamente R$ 89,6 milhões. Depois da análise financeira, porém, o comprador chegou a um valor próximo de R$ 58,8 milhões.
A diferença era de R$ 30,8 milhões — aproximadamente R$ 31 milhões.
O principal erro de valuation empresa não estava, neste exemplo, no múltiplo aplicado. Estava no número sobre o qual o múltiplo havia sido aplicado: o vendedor utilizava um EBITDA de R$ 12,8 milhões, enquanto a diligência indicou um EBITDA normalizado próximo de R$ 8,4 milhões.
O impasse não foi superado e a negociação terminou sem acordo.
Há uma ressalva importante desde o início: R$ 31 milhões não representam dinheiro efetivamente perdido pelo empresário. Representam a diferença entre o valuation inicialmente defendido e o valor obtido depois da normalização utilizada nesta simulação. O custo concreto foi a criação de um desalinhamento grande o suficiente para inviabilizar a transação.
A empresa parecia justificar quase R$ 90 milhões
A companhia operava em São Paulo e atendia clientes empresariais por meio de contratos recorrentes e projetos técnicos.
Os números apresentados inicialmente eram:
- Receita anual: aproximadamente R$ 73 milhões
- EBITDA apresentado: R$ 12,8 milhões
- Margem EBITDA aparente: cerca de 17,5%
- Múltiplo utilizado na negociação: 7,0x EBITDA
- Valuation apresentado: R$ 89,6 milhões
A conta parecia simples:
R$ 12,8 milhões × 7,0 = R$ 89,6 milhões.
O problema era acreditar que a precisão matemática significava precisão econômica.
Um valuation depende não apenas da fórmula escolhida, mas da qualidade das premissas colocadas dentro dela. A própria KPMG descreve avaliação de empresas como um exercício relacionado tanto a preços de mercado quanto à capacidade do negócio de gerar fluxos de caixa futuros.
O aprofundamento sobre métodos, métricas e critérios pertence ao conteúdo sobre como avaliar uma empresa no Brasil. Neste caso, o ponto central é outro: uma pequena distorção na base pode se transformar em uma grande distorção no valor final.
O primeiro problema apareceu quando o comprador abriu o EBITDA
A proposta inicial não foi rejeitada imediatamente.
O comprador demonstrou interesse e começou a analisar os números utilizados no valuation.
Foi então que os R$ 12,8 milhões de EBITDA passaram a ser examinados linha por linha.
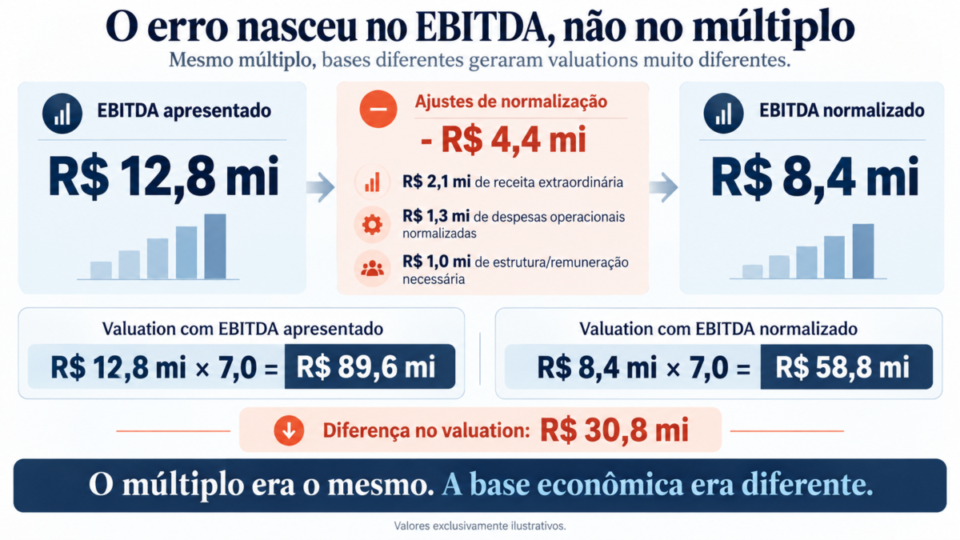
Na simulação, a revisão identificou aproximadamente R$ 4,4 milhões de ajustes que alteravam a leitura sobre a capacidade recorrente de geração de resultado.
Entre eles estavam:
- R$ 2,1 milhões relacionados a uma receita extraordinária que não deveria ser projetada como recorrente;
- R$ 1,3 milhão de despesas operacionais necessárias que haviam sido excepcionalmente reduzidas naquele exercício;
- R$ 1 milhão correspondente à normalização de estrutura administrativa e remuneração necessária para a companhia funcionar sem depender das condições pessoais do fundador.
Depois desses ajustes:
EBITDA apresentado: R$ 12,8 milhões
Ajustes de normalização: -R$ 4,4 milhões
EBITDA normalizado: R$ 8,4 milhões
Isso não significava que a contabilidade estivesse necessariamente errada.
O problema era diferente.
Um resultado contábil ou gerencial de determinado período não precisa ser idêntico ao resultado econômico recorrente utilizado por um comprador para avaliar quanto o negócio poderá gerar no futuro.
O mesmo múltiplo produziu um valuation completamente diferente
Para isolar o efeito do erro, considere que comprador e vendedor continuassem utilizando exatamente o mesmo múltiplo ilustrativo de 7,0x.
Com o EBITDA inicial:
R$ 12,8 milhões × 7,0 = R$ 89,6 milhões
Com o EBITDA normalizado:
R$ 8,4 milhões × 7,0 = R$ 58,8 milhões
Diferença:
R$ 30,8 milhões
Arredondando:
R$ 31 milhões
Essa é a parte mais importante do caso.
Não foi necessário reduzir o múltiplo de 7x para 5x para produzir a diferença.
Bastou alterar a base de resultado.
Por isso, discussões sobre avaliação e preço pedido de PMEs precisam separar duas perguntas diferentes:
- Quanto o proprietário deseja receber?
- Quanto os resultados econômicos e demais características do negócio conseguem sustentar?
As respostas podem coincidir.
Mas não são automaticamente a mesma coisa.
O erro de valuation contaminou a negociação
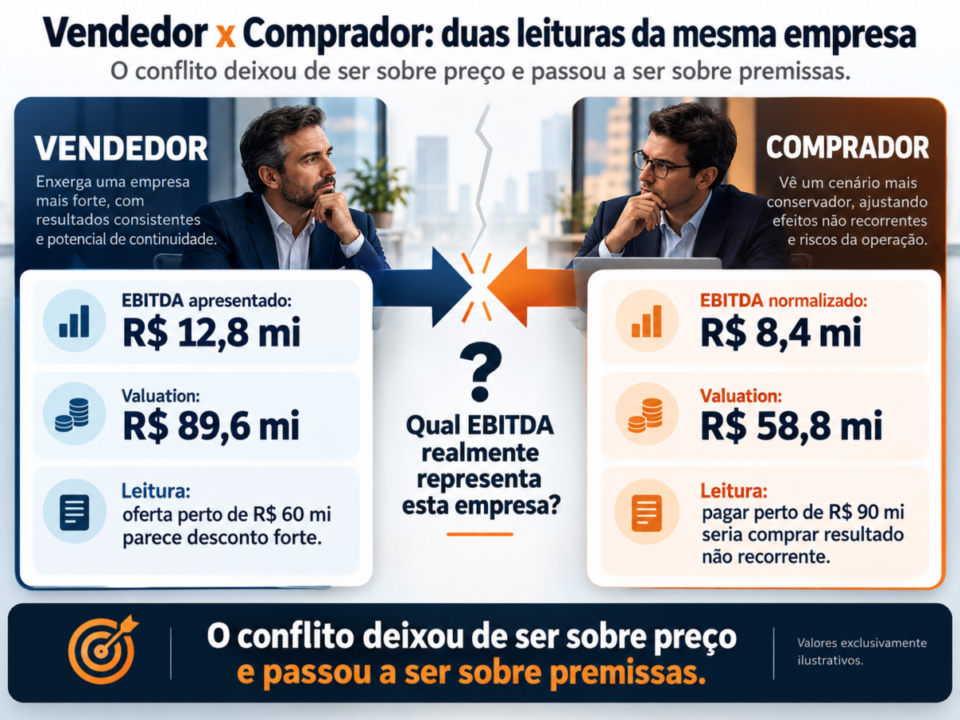
Quando a conversa começou, o vendedor já havia internalizado os R$ 89,6 milhões como o valor da empresa.
Esse número deixou de ser apenas uma estimativa e passou a funcionar como referência psicológica.
Uma proposta próxima de R$ 60 milhões parecia representar um desconto enorme.
Para o comprador, a leitura era oposta.
Pagar próximo de R$ 90 milhões significaria aceitar como recorrente um resultado que sua análise não conseguia reproduzir.
A diferença entre as partes deixou de ser:
“Quanto podemos negociar?”
e passou a ser:
“Qual EBITDA realmente representa esta empresa?”
Esse é um impasse muito mais difícil.
A diligência não reduziu o valor: ela revelou uma premissa diferente
É tentador contar esse tipo de história dizendo que a due diligence “derrubou o valuation”.
Essa descrição pode ser enganosa.
Na simulação, a diligência não destruiu R$ 31 milhões de valor que existiam anteriormente. Ela questionou a premissa utilizada para chegar ao valor original.
A EY destaca que processos de due diligence em M&A incluem justamente a identificação dos direcionadores de valor e o questionamento das premissas sobre desempenho futuro antes da definição da avaliação.
Do ponto de vista do comprador, a pergunta era semelhante à abordada em “Estou pagando caro demais por essa empresa?”: o preço precisa ser comparado com aquilo que o negócio provavelmente continuará entregando, e não apenas com o melhor resultado observado em determinado período.
A estratégia de preço também ficou comprometida
O vendedor poderia ter começado a negociação acima da sua faixa de valor para preservar espaço de barganha.
Isso, por si só, não seria necessariamente um problema.
A dificuldade foi utilizar R$ 89,6 milhões como se fossem um valor tecnicamente consolidado, quando parte relevante do resultado que sustentava aquela conta ainda precisava ser normalizada.
Existe uma diferença entre:
- pedir um pouco acima do valuation para negociar;
- trabalhar com uma faixa;
- e construir o preço sobre uma premissa que não sobreviverá à diligência.
Uma boa estratégia de preço na venda da empresa precisa considerar essa diferença.
Quanto mais agressivo for o preço, mais robustas precisam ser as evidências que o sustentam.
Por que as partes não dividiram simplesmente a diferença?
Matematicamente, seria possível sugerir um número intermediário.
Mas valuation não funciona como uma negociação comum em que duas pessoas discutem R$ 100 e R$ 80 e encerram em R$ 90.
Havia uma divergência sobre a própria capacidade recorrente de geração de resultado.
Para o vendedor, aceitar R$ 60 milhões parecia entregar R$ 30 milhões de valor.
Para o comprador, pagar R$ 90 milhões significava desembolsar aproximadamente R$ 30 milhões por resultado que ele não considerava sustentável.
A distância não era apenas financeira.
Era conceitual.
A negociação terminou sem transação
Depois de novas rodadas, comprador e vendedor continuaram distantes.
O potencial comprador não aceitou aproximar sua proposta do valuation inicial.
O proprietário também não aceitou negociar na faixa construída a partir do EBITDA normalizado.
A operação foi encerrada.
Não houve venda por R$ 58,8 milhões.
Também não houve venda por R$ 89,6 milhões.
Esse detalhe importa: valuation não é preço realizado, e proposta não é transação concluída.
Meses depois, na lógica desta simulação, a empresa revisou sua avaliação antes de voltar a discutir uma possível venda.
O principal ajuste não foi simplesmente reduzir o preço.
Foi reconstruir a base financeira utilizada para defendê-lo.
Três aprendizados que o erro de valuation empresa de R$ 31 milhões deixa
1. Normalize o resultado antes de multiplicá-lo.
Um múltiplo aplicado sobre um EBITDA distorcido apenas amplia a distorção.
2. Valuation precisa sobreviver às perguntas do comprador.
O vendedor deve conseguir explicar quais receitas são recorrentes, quais despesas são necessárias e quais ajustes realmente representam a operação futura.
3. Preço pedido e valor econômico não são sinônimos.
Existe espaço para estratégia e negociação, mas quanto maior a distância entre os dois, maior a probabilidade de o processo travar quando as informações forem verificadas.
O que este caso não permite concluir
O múltiplo de 7,0x EBITDA utilizado nesta simulação não representa benchmark universal para empresas de serviços, empresas paulistas ou PMEs brasileiras.
Outro negócio poderia justificar um múltiplo muito maior ou muito menor.
Da mesma forma, EBITDA normalizado não é a única variável relevante em uma avaliação. Crescimento, risco, concentração de clientes, dívida, capital de giro, previsibilidade, ativos, governança e perspectivas de mercado também podem alterar significativamente o valor.
E, sobretudo, os R$ 31 milhões não devem ser interpretados como perda financeira realizada.
O caso mostra um gap de valuation produzido por premissas diferentes e uma negociação que fracassou em meio a esse desalinhamento.
Próximo passo: testar o valuation antes de apresentá-lo ao comprador
Antes de transformar uma avaliação em preço de negociação, vale fazer um exercício simples:
- Quais números sustentam o valuation?
- Quais deles são recorrentes?
- Quais ajustes um comprador provavelmente fará?
- O resultado depende de eventos extraordinários?
- As premissas podem ser comprovadas?
- O valuation continua defensável depois dessas correções?
No caso ilustrativo, a multiplicação estava certa.
O problema estava no número que entrou na multiplicação.
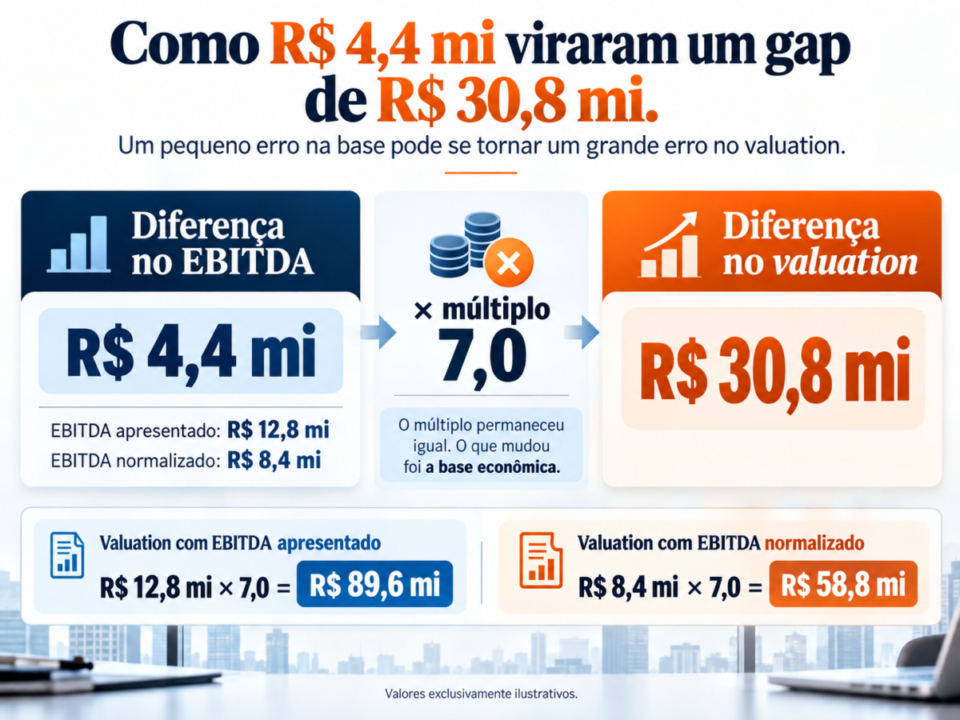
E quando R$ 4,4 milhões de diferença no EBITDA foram multiplicados por 7, o erro deixou de parecer pequeno:
transformou-se em um gap de aproximadamente R$ 31 milhões.

Por Felipe Alencar