MENU
Estudo de Caso: Erro de Timing – Recusou R$ 44 mi e Vendeu por R$ 19 mi
Publicado em 27/10/2026
Compartilhe
Este estudo de caso é uma simulação baseada em situações e padrões reais de mercado. Empresas, personagens e valores foram adaptados para fins educacionais.
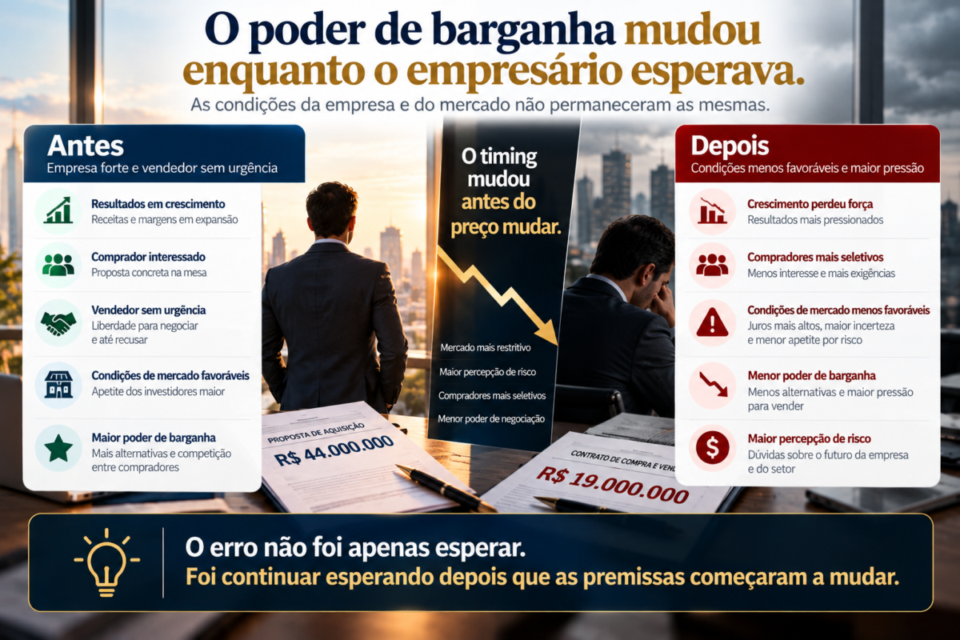
Um empresário recebeu uma proposta de R$ 44 milhões pela companhia e decidiu não vender. Naquele momento, acreditava que continuar operando permitiria capturar um valor maior no futuro e que aceitar a oferta significaria sair cedo demais.
A decisão parecia defensável enquanto a empresa ainda possuía boa capacidade de negociação. O problema surgiu depois: as condições que sustentavam aquela expectativa não permaneceram iguais e, quando o proprietário voltou ao mercado, a negociação terminou em R$ 19 milhões.
A diferença foi de R$ 25 milhões, ou aproximadamente 56,8% abaixo da proposta recusada. Este estudo ilustra como um erro timing venda empresa pode destruir valor mesmo quando o empresário está correto ao acreditar que seu negócio ainda possui potencial.
A proposta de R$ 44 milhões não parecia representar o máximo possível
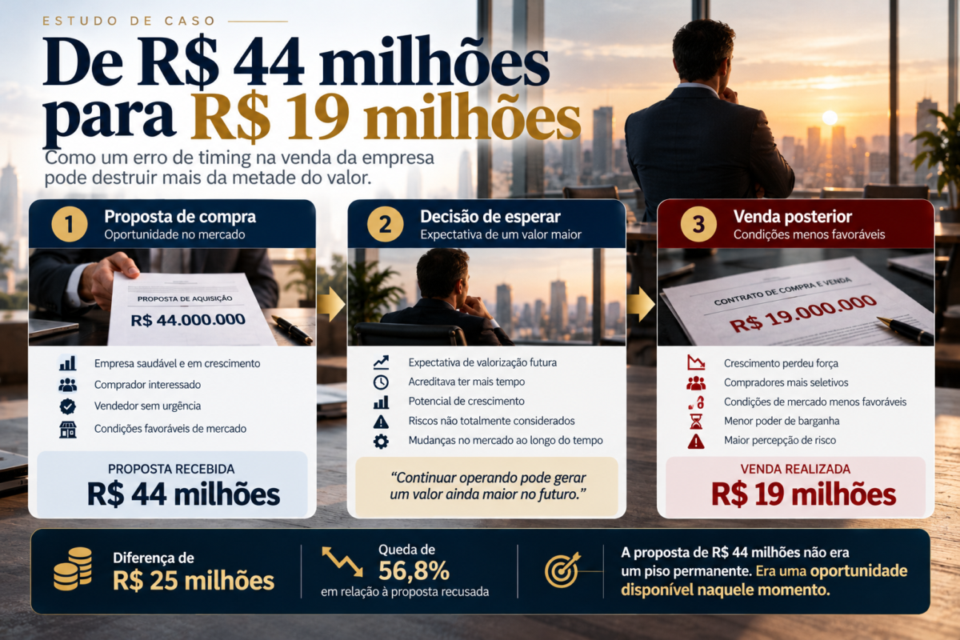
A primeira oferta chegou em um momento no qual o proprietário ainda enxergava crescimento e acreditava possuir tempo para esperar. A empresa não estava sendo vendida por necessidade imediata, e essa ausência de pressão fortalecia a percepção de que não havia motivo para aceitar uma proposta que poderia se mostrar conservadora alguns anos depois.
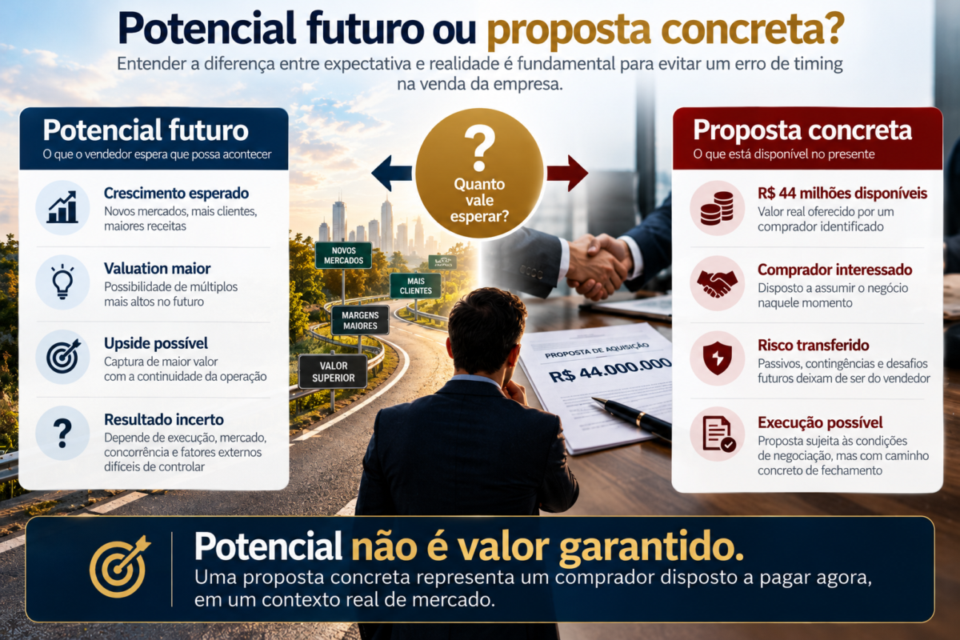
Recusar uma oferta, por si só, não é um erro. Existem situações em que continuar desenvolvendo o negócio aumenta receitas, melhora margens, reduz dependência do fundador e produz uma venda futura muito mais valiosa. O problema aparece quando o empresário interpreta potencial futuro como se fosse valor já garantido.
Uma decisão sobre o melhor momento para vender uma empresa precisa considerar não apenas quanto a companhia poderá valer no cenário otimista, mas também aquilo que pode mudar enquanto o proprietário espera.
O empresário confundiu potencial de valorização com ausência de risco
Na simulação, o proprietário acreditava que permanecer mais tempo no negócio produziria uma posição de venda ainda melhor. Essa expectativa não era irracional, mas estava baseada na continuidade de condições favoráveis que não estavam sob seu controle integral.
O valor de uma empresa depende de uma combinação de fatores internos e externos. Resultados, crescimento, concentração de clientes, equipe, dependência do fundador e previsibilidade operacional convivem com juros, disponibilidade de capital, apetite dos compradores e condições do próprio setor.
É por isso que o timing raramente depende de uma única variável. A PwC mostrou, por exemplo, que o mercado brasileiro de M&A em 2025 convivia simultaneamente com aumento no volume de operações e fatores capazes de reduzir o apetite dos investidores, como juros elevados, incerteza fiscal e instabilidade internacional. PwC Brasil — mercado de M&A e fatores que influenciam o apetite dos compradores
O empresário controla a preparação da empresa. Ele não controla completamente o mercado que encontrará quando decidir vendê-la.
O valor de R$ 44 milhões também representava uma oportunidade disponível naquele momento
Depois que uma proposta é recusada, existe uma tendência psicológica de continuar tratando aquele número como uma espécie de piso permanente para futuras negociações. Isso pode ser perigoso porque uma proposta não é uma certificação definitiva de valor.
Os R$ 44 milhões representavam aquilo que um comprador específico estava disposto a oferecer, sob determinadas condições, naquele momento. Se o comprador desaparece, o mercado muda ou a percepção de risco da empresa se deteriora, aquele número pode simplesmente deixar de existir.
Esse é um dos motivos pelos quais uma estratégia de preço na venda da empresa precisa separar três conceitos: valor econômico estimado, expectativa do vendedor e preço que um comprador efetivamente está disposto a pagar.
No caso ilustrativo, o empresário continuou mentalmente ancorado na proposta anterior mesmo depois de as condições da negociação terem mudado.
Enquanto o proprietário esperava, seu poder de barganha diminuiu
O erro de timing não ocorreu em um único dia. Ele foi se formando à medida que a relação entre risco e oportunidade mudava sem que o empresário revisasse sua decisão de saída com a mesma velocidade.
Quando uma empresa está crescendo, possui compradores interessados e o proprietário não precisa vender, o vendedor costuma negociar a partir de uma posição relativamente forte. Se posteriormente o crescimento perde força, os compradores ficam mais seletivos ou aumentam as incertezas sobre o futuro, essa relação pode se inverter.
O empresário que antes dizia “não preciso vender por R$ 44 milhões” pode, mais tarde, precisar convencer o mercado de que a companhia ainda merece uma avaliação próxima daquele patamar. Nesse ponto, o poder de barganha já não depende apenas da vontade do vendedor.
Alguns dos sinais de que pode ser hora de vender a empresa surgem justamente antes de o problema ficar evidente nos números finais. Perda de energia do fundador, redução das perspectivas de crescimento ou mudança estrutural no mercado podem sinalizar que esperar possui um custo.
O mercado não ofereceu novamente os R$ 44 milhões
Quando o proprietário decidiu retomar uma negociação de saída, a situação já era diferente. A expectativa que havia sustentado a recusa anterior não conseguiu produzir uma proposta superior, e os compradores passaram a enxergar a empresa sob uma relação diferente entre retorno e risco.
O melhor negócio efetivamente executável acabou sendo fechado por R$ 19 milhões.
Comparados à proposta anterior:
Proposta recusada: R$ 44 milhões
Venda realizada posteriormente: R$ 19 milhões
Diferença nominal: R$ 25 milhões
Redução em relação à oferta anterior: aproximadamente 56,8%
É importante interpretar essa conta corretamente. Não podemos afirmar que o empresário “perdeu R$ 25 milhões” como se os R$ 44 milhões já fossem patrimônio adquirido. A primeira proposta não havia sido aceita e poderia possuir condições próprias de execução.
O dado demonstra outra coisa: o proprietário teve uma oportunidade de venda por R$ 44 milhões, optou por continuar exposto ao negócio e, quando finalmente vendeu, o preço realizado foi R$ 25 milhões menor.
O problema não foi recusar; foi não definir o que faria mudar a decisão
Um empresário pode rejeitar uma boa proposta e estar correto. O erro surge quando a decisão de continuar passa a ser indefinida e não existe um conjunto objetivo de condições que determine quando reconsiderar a saída.
Depois de recusar os R$ 44 milhões, seria importante acompanhar periodicamente as premissas que justificavam a espera. O crescimento ainda estava acontecendo? A vantagem competitiva continuava aumentando? O interesse dos compradores permanecia forte? O fundador ainda queria dedicar os próximos anos ao negócio?
Se as respostas começassem a mudar, a decisão sobre a venda também deveria ser reavaliada. Esperar só faz sentido enquanto a relação entre upside esperado e risco de permanência continua favorável.
A EY, em estudo de 2026 sobre preparação para exits, destaca que a saída deve ser tratada como disciplina estratégica contínua e recomenda que a preparação comece idealmente 12 a 24 meses antes da venda, justamente porque condições de mercado e prontidão da empresa influenciam a execução e o valuation. EY — Global Private Equity Exit Readiness Study 2026
O melhor momento para vender quase nunca fica evidente enquanto está acontecendo
Uma das dificuldades do exit planning é que o pico de valor costuma ser muito mais fácil de identificar retrospectivamente. Depois que resultados caem ou o mercado piora, parece óbvio que a venda deveria ter acontecido antes.
No momento real da decisão, porém, o empresário sempre convive com duas possibilidades. Se vender, pode assistir à empresa continuar crescendo nas mãos do comprador. Se não vender, pode descobrir posteriormente que aquela era a melhor proposta que receberia.
Por isso, buscar o melhor momento para vender uma empresa não significa tentar adivinhar o ponto máximo exato. Significa construir critérios que evitem permanecer indefinidamente no negócio apenas porque sempre existe a possibilidade de valer mais amanhã.
Três aprendizados que o caso erro timing venda empresa deixa
1. Uma proposta concreta possui valor próprio. Uma expectativa de valuation futuro pode ser maior, mas continua sendo uma expectativa. Uma oferta real representa um comprador disposto a assumir o risco naquele momento.
2. Recusar uma proposta exige uma tese de permanência. O vendedor deveria saber quais resultados espera atingir, quais riscos está disposto a correr e quais mudanças fariam reconsiderar a decisão.
3. Timing envolve empresa e mercado ao mesmo tempo. Uma companhia pode continuar saudável e ainda enfrentar condições menos favoráveis de venda se o custo de capital, o apetite dos compradores ou as perspectivas do setor mudarem.
O que este caso não permite concluir
O caso não demonstra que empresários devam aceitar a primeira proposta recebida. Em muitas situações, uma oferta inicial está abaixo do valor econômico do negócio e recusá-la é a melhor decisão.
Também não significa que esperar necessariamente reduz valuation. Empresas que fortalecem seus resultados, profissionalizam a gestão e ampliam sua vantagem competitiva podem alcançar valores substancialmente superiores no futuro.
Os números desta simulação demonstram apenas uma situação específica: R$ 44 milhões estavam disponíveis em determinado momento, a proposta foi recusada e a venda posterior ocorreu por R$ 19 milhões.
A diferença de R$ 25 milhões mostra o custo econômico potencial de esperar quando as premissas que justificavam a permanência deixam de se confirmar.
Próximo passo: definir antecipadamente o que faria você vender
O melhor momento para discutir uma saída é antes de existir urgência. Enquanto a empresa está saudável e o proprietário possui liberdade de escolha, é possível estabelecer critérios objetivos para avaliar propostas e decidir quando permanecer deixa de ser a alternativa mais atraente.
Esses critérios podem envolver desempenho da empresa, perspectivas do setor, concentração patrimonial, objetivos pessoais do fundador, qualidade das ofertas recebidas e disposição para continuar assumindo os riscos do negócio.
No caso ilustrativo, o erro não foi simplesmente acreditar que a empresa poderia valer mais do que R$ 44 milhões. O problema foi continuar esperando sem ajustar a decisão à medida que a relação entre risco e oportunidade mudava.
Quando a venda finalmente aconteceu, R$ 44 milhões haviam se transformado em R$ 19 milhões.
E é justamente esse intervalo que transforma timing em uma das decisões mais importantes de um processo de saída.

Por Felipe Alencar