MENU
Qual é a diferença entre valuation e preço de venda?
Publicado em 05/10/2026
Compartilhe
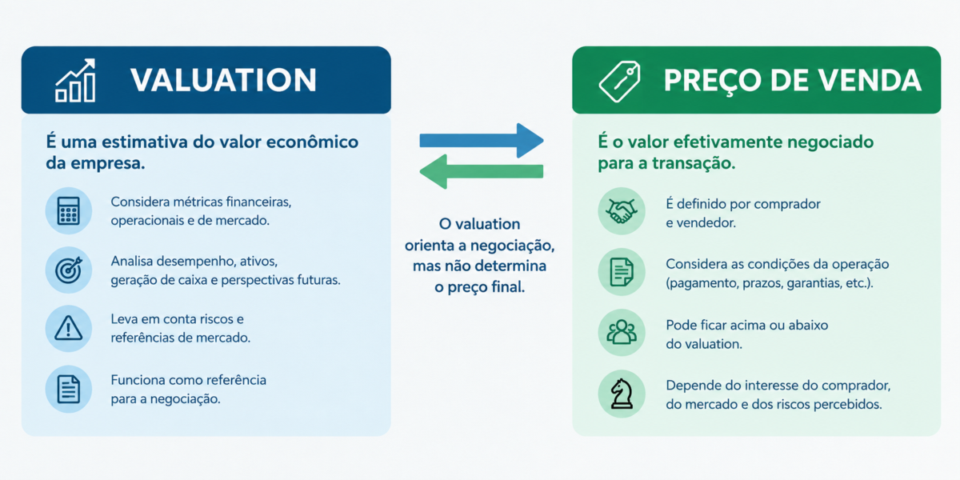
A diferença entre valuation e preço de venda está principalmente na função de cada um: o valuation é uma estimativa fundamentada do valor econômico de uma empresa, enquanto o preço de venda é o valor que comprador e vendedor efetivamente negociam para realizar a transação.
Isso significa que uma empresa pode ter um valuation de R$ 5 milhões e ser vendida por R$ 4,5 milhões, R$ 5 milhões ou R$ 5,5 milhões. Esses valores são apenas exemplos hipotéticos. O valuation não funciona como uma tabela obrigatória de preço.
Para entender como métricas, benchmarks e diferentes critérios entram na avaliação do negócio, o ponto de partida é o conteúdo de referência sobre como avaliar uma empresa no Brasil em 2026, que organiza a análise mais ampla do valor empresarial.
O Sebrae também apresenta o valuation como uma forma de analisar quanto uma empresa vale, considerando diferentes métodos e elementos tangíveis e intangíveis do negócio. Sebrae — Quanto vale a minha empresa?
Diferença entre valuation e preço de venda: o que cada um representa?
O valuation procura responder a uma pergunta analítica:
Quanto esta empresa pode valer considerando seus fundamentos, perspectivas, riscos e referências adequadas?
Já o preço de venda responde a uma pergunta comercial:
Por qual valor comprador e vendedor estão dispostos a concluir esta transação?
Essa distinção é fundamental para quem está pensando em vender ou comprar uma empresa.
O valuation pode considerar desempenho financeiro, geração de caixa, ativos, perspectivas futuras, riscos e referências de mercado. O preço, por sua vez, incorpora as condições concretas da operação e da negociação.
Por isso, não existe uma regra segundo a qual o preço precisa ser exatamente igual ao valuation.
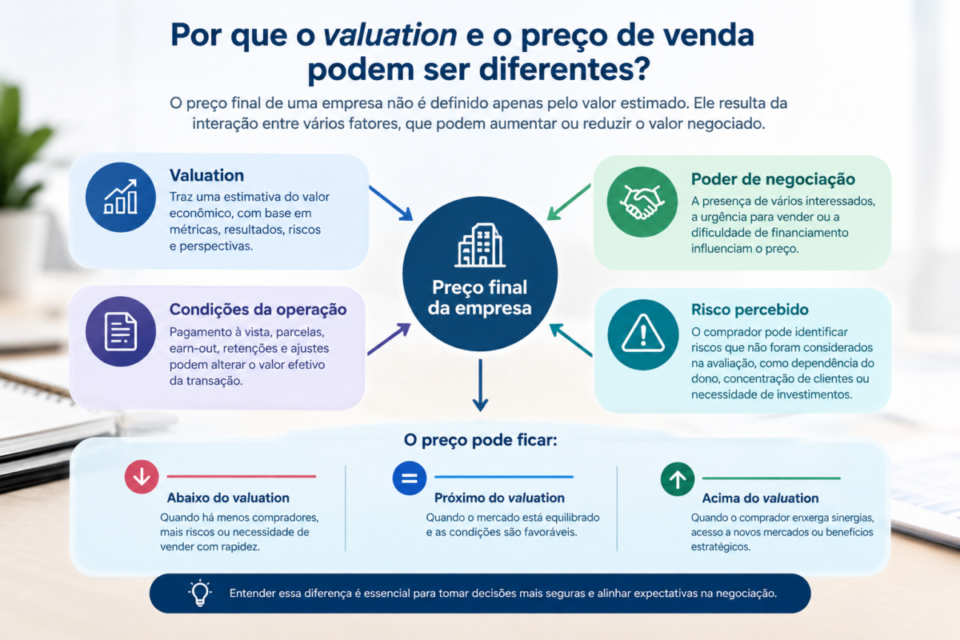
Por que o valuation e o preço de venda podem ser diferentes?
Pelo menos três fatores ajudam a explicar essa diferença.
1. Poder de negociação
Uma avaliação pode indicar uma determinada faixa de valor, mas a transação acontece em um ambiente de negociação.
Se existem vários compradores interessados, o vendedor pode ter maior capacidade de sustentar sua posição. Se existe apenas um interessado, o proprietário precisa vender rapidamente ou há dificuldades relevantes na operação, o preço negociado pode assumir outra configuração.
Isso não significa automaticamente que o valuation esteja errado. Significa que valor estimado e preço negociado respondem a perguntas diferentes.
2. Condições da operação
O preço não deve ser analisado apenas pelo número escrito na proposta.
Uma transação pode envolver pagamento à vista, parcelas, earn-out, retenções, ajustes de preço ou outras condições. Assim, duas propostas com o mesmo preço nominal podem representar resultados econômicos diferentes para o vendedor.
Imagine duas ofertas hipotéticas de R$ 5 milhões. Na primeira, quase todo o valor é recebido no fechamento. Na segunda, parte relevante depende de parcelas futuras ou do cumprimento de determinadas condições.
O preço nominal é igual, mas o valor econômico efetivamente recebido e o risco associado à operação podem ser diferentes.
3. Risco percebido pelo comprador
O comprador pode identificar riscos que não foram considerados da mesma forma pelo vendedor.
Dependência excessiva do proprietário, concentração de clientes, necessidade de investimentos, queda recente de resultados, passivos ou dificuldades de continuidade podem influenciar a disposição do comprador de pagar determinado preço.
É por isso que um valuation não deve ser tratado como garantia de fechamento da operação.
Quando o preço pode ficar abaixo do valuation?
O preço pode ficar abaixo da estimativa de valor quando as condições concretas da negociação são menos favoráveis.
Isso pode acontecer, por exemplo, quando:
- o vendedor precisa concluir a operação rapidamente;
- existem poucos compradores interessados;
- o comprador identifica riscos relevantes;
- são necessários investimentos depois da aquisição;
- as condições de pagamento transferem mais risco para o vendedor;
- o desempenho da empresa se deteriora entre a avaliação e a negociação.
É importante separar também valuation de preço pedido. O preço pedido é uma decisão do vendedor sobre quanto pretende solicitar ao mercado. Ele não representa automaticamente o valor econômico da empresa.
Essa diferença é explorada de maneira mais específica no conteúdo sobre avaliação e preço pedido em PMEs.
Quando o preço pode ficar acima do valuation?
O contrário também pode acontecer.
Um comprador estratégico pode enxergar benefícios específicos na aquisição que não aparecem da mesma maneira em uma avaliação feita sob uma perspectiva mais geral.
Por exemplo, a empresa adquirida pode permitir expansão para uma nova região, acesso a determinados clientes, integração de operações, ganho de escala ou aproveitamento de canais já existentes.
Isso pode fazer com que determinado comprador aceite pagar um preço diferente daquele que outro participante do mercado consideraria adequado.
Comprador estratégico e comprador financeiro não necessariamente enxergam o mesmo valor
Essa diferença é particularmente importante.
Um comprador estratégico pode avaliar a empresa também pelo que ela acrescenta ao negócio que já possui. Sinergias, integração e ganho de escala podem ter importância relevante.
Já um comprador financeiro, dependendo da estrutura da operação e de sua tese de investimento, tende a observar com atenção o retorno esperado, o risco, a capacidade de geração de caixa e as perspectivas de saída.
Isso não significa que exista um preço necessariamente maior ou menor para cada perfil. Significa que o mesmo ativo empresarial pode ter utilidade econômica diferente para compradores diferentes.
Portanto, quando você compara valuation e preço de venda, precisa considerar também quem está comprando e qual é a lógica econômica daquela aquisição.
O valuation pode mudar durante a negociação?
Sim. O valuation não deve ser tratado como um número imutável se surgirem informações novas ou se as premissas relevantes mudarem.
Imagine, de forma hipotética, que a empresa seja avaliada antes de uma negociação e, durante o processo, apresente uma alteração significativa nos resultados, perca um cliente importante, conquiste um contrato relevante ou revele uma contingência que não estava refletida nas premissas originais.
Nessas situações, pode ser necessário revisar a análise.
O ponto não é atualizar o valuation simplesmente porque apareceu uma proposta diferente. A atualização faz sentido quando mudam os fatos, as premissas ou as condições relevantes utilizadas na avaliação.
Isso também evita que o empresário use um valuation antigo como justificativa para uma expectativa de preço que já não corresponde ao momento atual do negócio.
Dois riscos de confundir valuation com preço
Risco 1: tratar o valuation como preço obrigatório
Se você conclui que a empresa vale R$ 10 milhões, pode acabar interpretando qualquer proposta inferior como necessariamente inadequada.
Essa conclusão é simplista.
É preciso observar a estrutura da oferta, as condições de pagamento, os riscos envolvidos e o contexto da negociação.
Risco 2: aceitar uma proposta apenas porque ela está próxima do valuation
O erro também pode ocorrer no sentido contrário.
Uma proposta próxima do valuation pode parecer adequada, mas parcelas futuras, earn-out, retenções, ajustes ou obrigações posteriores podem modificar o resultado econômico da operação.
O número principal da proposta, portanto, não deve ser analisado isoladamente.
O que você deve separar antes de discutir o preço?
Para evitar confusão, organize a análise em três perguntas diferentes:
- Qual é o valor econômico estimado da empresa?
- Qual preço faz sentido apresentar ou considerar na negociação?
- Quais condições da operação alteram o resultado econômico efetivo?
A primeira pergunta pertence ao campo do valuation.
A segunda entra no campo do posicionamento e da negociação.
A terceira conecta o preço nominal às condições concretas da transação.
O Sebrae também destaca que a definição de preços depende da análise dos elementos que compõem esse preço e das condições do negócio, reforçando que preço não deve ser tratado como um número isolado. Sebrae — Formação do preço de venda
O que isso muda para quem está vendendo ou comprando?
Se você é proprietário e pretende vender sua empresa, não deve começar simplesmente escolhendo um preço e procurando uma justificativa para ele.
Primeiro, precisa compreender o valor econômico do negócio. Depois, precisa interpretar esse valor dentro das condições concretas da transação.
Se você é comprador, a lógica é semelhante: uma avaliação ajuda a estabelecer uma referência, mas não determina automaticamente quanto você deve oferecer.
A diferença entre valuation e preço de venda, portanto, não é apenas conceitual. Ela ajuda a evitar dois erros opostos: confundir uma estimativa de valor com um preço obrigatório ou acreditar que qualquer preço negociado representa necessariamente o valor econômico da empresa.
Para o vendedor que precisa transformar uma referência de valor em posicionamento comercial, o aprofundamento específico está na estratégia de preço na venda da empresa.
Para o comprador, a etapa seguinte pode envolver a análise de como estruturar a negociação do valor proposto, tema tratado em como negociar o preço ao comprar uma empresa.
Qual é a conclusão prática?
Valuation e preço de venda não são sinônimos.
O valuation é uma referência fundamentada sobre o valor econômico da empresa; o preço de venda é o resultado de uma negociação concreta, influenciada pelo mercado, pelo comprador, pelos riscos e pelas condições da operação.
Antes de definir ou aceitar um preço, você precisa separar essas duas dimensões e verificar se o valuation ainda reflete os fatos e as premissas atuais.
O próximo passo é, portanto, entender primeiro o valor da empresa e só depois analisar como esse valor se transforma em uma proposta e em um preço efetivamente negociável.

Por Felipe Alencar