MENU
Estudo de Caso: Processo Trabalhista Reduziu 68% do Valuation – Rede de Postos
Publicado em 26/10/2026
Compartilhe
Este estudo de caso é uma simulação baseada em situações e padrões reais de mercado. Empresas, personagens e valores foram adaptados para fins educacionais.
Uma rede regional de postos chegou à negociação com um equity value preliminar de R$ 40 milhões. A empresa era lucrativa, apresentava operação consolidada e, à primeira vista, o preço parecia defensável pelos resultados financeiros.
Durante a diligência, porém, um processo trabalhista levou o comprador a investigar práticas semelhantes em outras unidades. A análise ampliada transformou uma ação aparentemente pontual em uma exposição econômica muito maior e fez o valuation considerado pelo comprador cair de R$ 40 milhões para R$ 12,8 milhões — redução de 68%.
O caso mostra por que o risco trabalhista valuation empresa não deve ser tratado apenas como um assunto jurídico. Quando uma contingência revela um problema potencialmente recorrente, seu efeito pode atingir diretamente preço, garantias, estrutura da transação e até a decisão de continuar ou não a negociação.
Todos os valores financeiros apresentados a seguir são exclusivamente ilustrativos e foram construídos para demonstrar o mecanismo econômico do caso.
Antes da diligência, a conta indicava R$ 40 milhões para os sócios
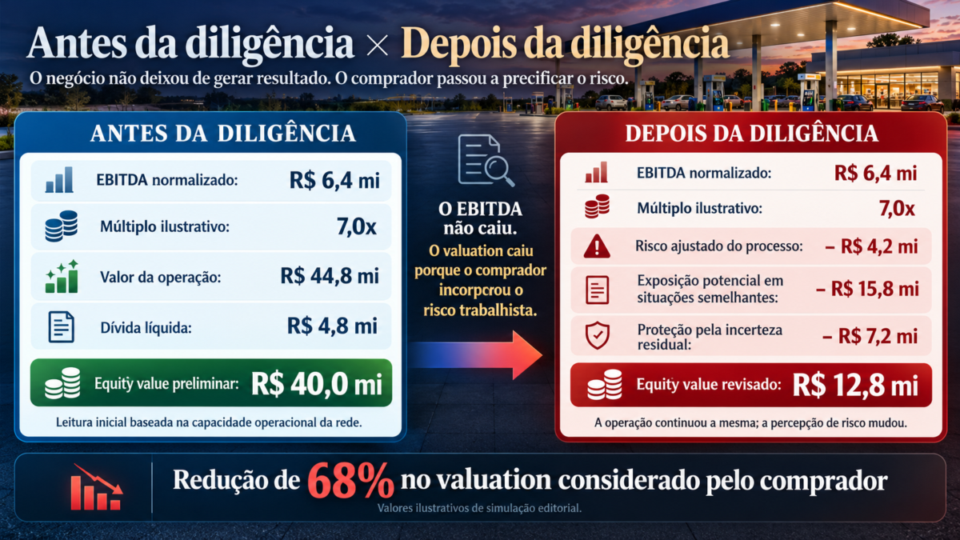
Na simulação, a rede possuía oito postos e apresentava EBITDA normalizado de aproximadamente R$ 6,4 milhões por ano. Durante as conversas iniciais, comprador e vendedor trabalhavam com um múltiplo ilustrativo de 7 vezes EBITDA, o que resultava em um valor econômico da operação de aproximadamente R$ 44,8 milhões.
Depois de considerar aproximadamente R$ 4,8 milhões de dívida líquida, o valor preliminar das participações dos sócios chegava a R$ 40 milhões.
A conta inicial era, portanto:
- EBITDA normalizado: R$ 6,4 milhões
- Múltiplo ilustrativo: 7,0x
- Valor da operação: R$ 44,8 milhões
- Dívida líquida: R$ 4,8 milhões
- Equity value preliminar: R$ 40 milhões
Nada nessa primeira conta indicava uma redução de 68%. O múltiplo não mudou durante a análise e o EBITDA operacional também não foi reduzido. O problema surgiu em outra parte da avaliação: quanto dos R$ 40 milhões realmente poderia ser atribuído aos sócios depois de incorporar o risco trabalhista identificado pelo comprador.
Essa distinção é importante porque avaliar uma empresa no Brasil envolve mais do que aplicar um múltiplo sobre determinado resultado. Obrigações, riscos, dívida, contingências e qualidade das informações também influenciam o valor econômico que permanece para os proprietários.
Um processo trabalhista aparentemente isolado acendeu o alerta
A diligência identificou uma ação movida por um ex-profissional da rede. O processo discutia práticas relacionadas à forma de contratação, jornada e remuneração adotadas durante parte do relacionamento com a empresa.
O valor pedido na ação, isoladamente, não justificaria uma redução de 68% no valuation. Também seria incorreto assumir que todo valor discutido judicialmente se transformaria automaticamente em obrigação da companhia.
O que mudou o caso foi outra descoberta.
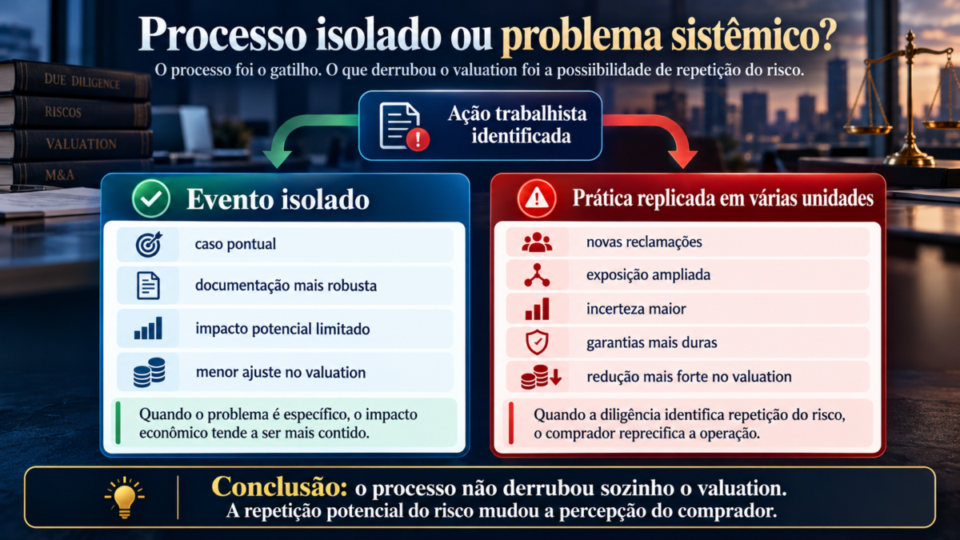
Ao examinar contratos, documentos e procedimentos utilizados nas oito unidades, o comprador verificou que parte das práticas questionadas no processo não parecia restrita ao autor da ação. Havia indícios de utilização de estruturas semelhantes em outras relações de trabalho.
A pergunta deixou então de ser “quanto pode custar este processo?” e passou a ser “qual pode ser a exposição total se a mesma discussão alcançar outras relações semelhantes?”
É justamente essa diferença que torna temas como CLT x PJ e seus impactos no valuation relevantes em operações societárias. Uma contingência individual pode adquirir outra dimensão quando revela uma prática com potencial de repetição.
A diligência transformou um processo em uma exposição econômica mais ampla
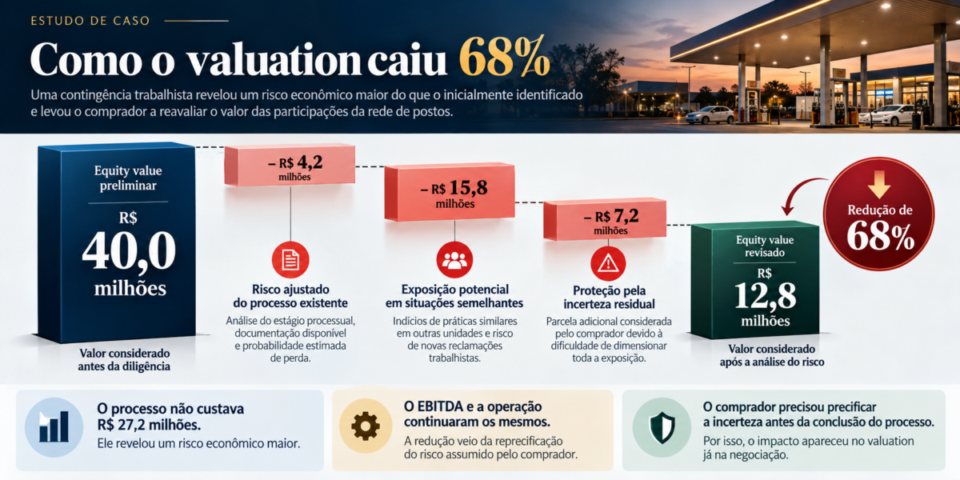
Depois da revisão, o comprador separou o risco em três componentes ilustrativos.
O primeiro era a própria ação já existente. Considerando estágio processual, documentação e probabilidade estimada pelos assessores, foi atribuído a ela um impacto econômico ajustado ao risco de aproximadamente R$ 4,2 milhões.
O segundo componente era mais relevante. A análise identificou relações semelhantes em outras unidades e estimou uma exposição potencial ajustada de aproximadamente R$ 15,8 milhões, considerando a possibilidade de novas reclamações ou repercussões sobre situações equivalentes.
Por fim, permanecia uma parcela de incerteza difícil de quantificar com precisão. Diante da documentação incompleta e da possibilidade de surgirem outras discussões depois do fechamento, o comprador incorporou R$ 7,2 milhões adicionais de proteção econômica ao preço que estava disposto a pagar.
A ponte de valor ficou assim:
Valores exclusivamente ilustrativos, construídos para demonstrar o mecanismo econômico do estudo de caso.
O ajuste econômico total foi de R$ 27,2 milhões.
Sobre os R$ 40 milhões originalmente considerados, isso corresponde exatamente a uma redução de:
68%
O valuation que o comprador atribuía às participações caiu, portanto, de R$ 40 milhões para R$ 12,8 milhões.
O processo não “custava” R$ 27,2 milhões
Essa distinção é essencial para interpretar corretamente o caso.
Os R$ 27,2 milhões não representavam uma dívida trabalhista reconhecida, tampouco uma condenação já determinada. O número representava o ajuste econômico que o comprador incorporou à sua avaliação depois de considerar diferentes camadas de risco.
Uma parte estava relacionada ao processo existente. Outra refletia a possibilidade de situações semelhantes. E uma terceira correspondia à proteção exigida diante daquilo que ainda não podia ser dimensionado com segurança.
Portanto, seria errado dizer que “um processo de R$ 27,2 milhões reduziu o valuation”.
A formulação correta é que um processo trabalhista levou à descoberta de uma exposição mais ampla e, depois da análise desse risco, o comprador reduziu em 68% o valuation atribuído às participações.
O comprador não precisava esperar uma condenação definitiva
Uma transação precisa ser negociada no presente, enquanto processos judiciais podem levar anos para chegar a uma conclusão definitiva. O comprador, portanto, precisava decidir quanto estava disposto a pagar antes de conhecer o resultado final das contingências identificadas.
Isso cria uma diferença importante entre risco jurídico e risco econômico. Uma obrigação pode ainda não estar definitivamente reconhecida e, mesmo assim, influenciar o preço porque existe uma possibilidade de desembolso futuro que será assumida por alguém.
A preocupação também se relacionava à sucessão. O artigo 448-A da Consolidação das Leis do Trabalho, no texto oficial do Planalto prevê responsabilidade do sucessor pelas obrigações trabalhistas quando caracterizada a sucessão empresarial ou de empregadores.
A consequência concreta depende da estrutura jurídica e dos fatos de cada operação. É por isso que a discussão sobre passivo trabalhista após a venda da empresa precisa considerar como a aquisição será estruturada, e não apenas quem originou determinada obrigação.
Por que o vendedor considerou a redução exagerada
Do ponto de vista do proprietário, a empresa continuava produzindo o mesmo EBITDA de aproximadamente R$ 6,4 milhões. Os postos permaneciam abertos, a operação seguia funcionando e os resultados comerciais não haviam caído 68%.
A reação inicial foi, portanto, considerar que o comprador estava utilizando o processo trabalhista para justificar um desconto excessivo.
O comprador enxergava a situação de maneira diferente. Ele não estava dizendo que a operação havia perdido 68% de sua capacidade de gerar resultado; estava afirmando que não pagaria R$ 40 milhões pelas participações e, ao mesmo tempo, assumiria integralmente uma exposição que poderia consumir parte relevante de seu retorno futuro.
Esse é o ponto em que vendedor e comprador passaram a discutir coisas diferentes. O vendedor defendia o valor da operação existente. O comprador tentava determinar o valor da operação depois do risco que passaria para suas mãos.
A sucessão trabalhista aumentou o peso da diligência
A preocupação do comprador não era meramente teórica. Em situações de sucessão empresarial, a responsabilidade por obrigações trabalhistas pode alcançar o sucessor conforme a configuração da operação.
O Tribunal Superior do Trabalho já analisou situações envolvendo transferência de operação e responsabilidade do sucessor, demonstrando por que a forma concreta da aquisição importa para determinar quem responde pelas obrigações trabalhistas. TST — decisão envolvendo sucessão trabalhista
Isso não permite transportar automaticamente o resultado de um processo para outra aquisição. A referência serve para demonstrar por que o comprador precisava investigar a estrutura da transação e não podia simplesmente presumir que os problemas anteriores permaneceriam exclusivamente com o vendedor.
A negociação passou de valuation para alocação de risco
Depois da revisão, discutir apenas se a empresa valia R$ 40 milhões ou R$ 12,8 milhões deixou de resolver o problema.
As partes precisavam decidir quem suportaria economicamente o risco caso as contingências se materializassem.
O vendedor poderia aceitar um preço menor. O comprador poderia admitir pagar mais caso houvesse garantias suficientes. Também poderiam ser utilizadas retenções, mecanismos de indenização, pagamentos condicionados ou outras proteções contratuais adequadas à operação.
O ponto principal é que o preço deixou de ser uma simples consequência do EBITDA.
Ele passou a incorporar também quem ficaria com o risco depois do fechamento.
Três aprendizados que este caso deixa
1. Um processo pode valer menos do que o problema que ele revela. A ação existente foi apenas o ponto de partida. O impacto maior surgiu quando a diligência identificou a possibilidade de exposição semelhante em outras relações.
2. Contingência não é condenação, mas também não é economicamente neutra. O comprador precisa decidir quanto pagar antes de saber com certeza quais riscos efetivamente se transformarão em desembolso.
3. Descobrir o risco antes do comprador melhora a posição do vendedor. Uma empresa que conhece suas exposições pode corrigir práticas, organizar documentação, quantificar cenários e estruturar a negociação antes que a contingência apareça como surpresa durante a diligência.
O que este caso não permite concluir
Os R$ 40 milhões, R$ 12,8 milhões, EBITDA de R$ 6,4 milhões e demais valores apresentados neste estudo são exclusivamente ilustrativos. Foram construídos para demonstrar matematicamente como poderia ocorrer uma redução de 68% e não representam uma rede de postos específica ou uma operação realizada pelo Negócios Brasil.
Também não existe regra segundo a qual um processo trabalhista deva reduzir o valuation em determinada proporção. O impacto depende da materialidade, probabilidade de perda, documentação, possibilidade de repetição, porte da empresa, estrutura da aquisição e capacidade de distribuir riscos entre comprador e vendedor.
Da mesma forma, não se deve confundir valor da causa, perda provável, contingência estimada, obrigação reconhecida e desconto de valuation. A análise mais ampla dos aspectos jurídicos e tributários na compra e venda de empresas ajuda a compreender por que essas variáveis precisam ser tratadas separadamente.
Próximo passo: descobrir se o processo é um caso isolado ou um sintoma
Para uma empresa que pretende passar por valuation ou processo de venda, a principal pergunta diante de uma ação trabalhista não deveria ser somente “qual é o valor da causa?”.
O passo mais útil é investigar se o fato discutido é realmente individual ou se a mesma prática aparece em outros contratos, unidades ou períodos. Depois disso, é possível estimar cenários de exposição, revisar documentação e avaliar quais medidas podem reduzir a incerteza antes da diligência de um comprador.
No caso ilustrativo, foi exatamente essa diferença que transformou a negociação. O EBITDA não caiu, os postos não deixaram de operar e a empresa não perdeu 68% de sua capacidade econômica.
O que mudou foi a quantidade de risco que o comprador percebeu estar adquirindo.
E, quando esse risco trabalhista valuation empresa entrou na conta, o equity value caiu de R$ 40 milhões para R$ 12,8 milhões — uma redução de 68%.

Por Felipe Alencar