MENU
Qual é a diferença entre vender quotas e vender ativos?
Publicado em 13/10/2026
Compartilhe
A diferença entre vender quotas ou ativos está no que o comprador adquire e no que permanece sob responsabilidade da empresa após a operação. Na venda de quotas, ele compra a participação societária e assume o controle da empresa, que continua existindo como a mesma pessoa jurídica. Na venda de ativos, compra bens, direitos ou componentes da operação definidos no contrato. Essa escolha afeta a continuidade do negócio, a análise de riscos, os contratos e os efeitos tributários.
Para quem está vendendo uma empresa, a estrutura influencia o que será negociado e como o vendedor encerrará sua participação. Para quem compra, determina quais elementos do negócio serão adquiridos e quais obrigações precisam ser investigadas. Por isso, a decisão deve considerar o contexto da operação e os riscos jurídicos e tributários, tema aprofundado no guia sobre aspectos jurídicos e tributários na compra e venda de empresas.
Qual é a diferença entre vender quotas ou ativos na prática?
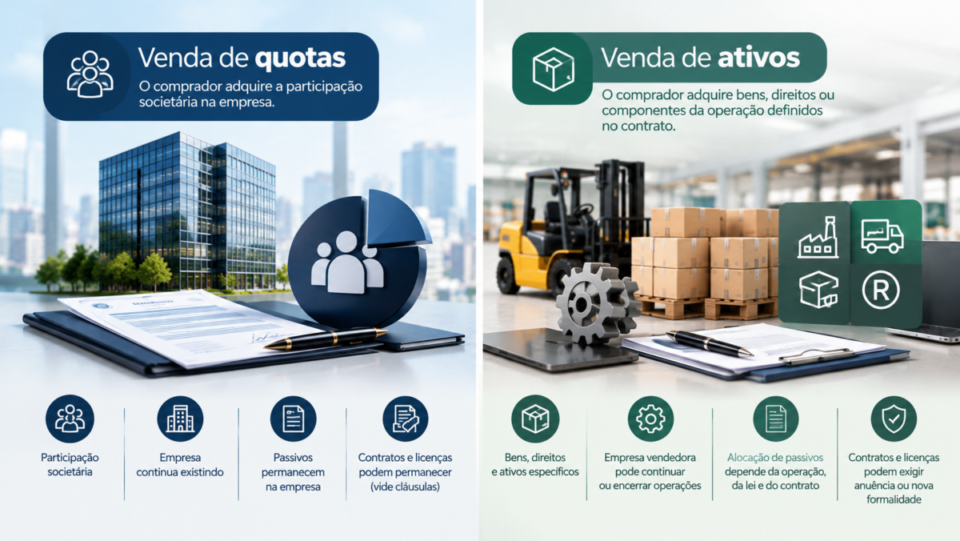
A principal diferença está no objeto da transação: na venda de quotas, o comprador adquire participação na sociedade; na venda de ativos, adquire bens e direitos selecionados. Veja como isso se traduz na prática.
| Critério | Venda de quotas | Venda de ativos |
|---|---|---|
| O que é vendido | Participação societária total ou parcial | Bens, direitos e elementos operacionais especificados |
| Empresa após a operação | Continua existindo com a mesma pessoa jurídica | Pode continuar operando, mudar de atividade ou encerrar operações |
| Passivos anteriores | Permanecem na empresa adquirida | A alocação depende da operação, da lei e das obrigações envolvidas |
| Contratos | Em regra, continuam vinculados à mesma pessoa jurídica, mas podem existir cláusulas de mudança de controle | A transferência pode exigir anuência ou formalidades específicas |
| Licenças e autorizações | Podem permanecer vinculadas à empresa, conforme as regras aplicáveis | Podem não ser transferíveis automaticamente para o comprador |
| Negociação | Foca a participação societária, o controle e a situação global da empresa | Foca a seleção, o preço e a transferência dos ativos negociados |
Essas diferenças não significam que uma estrutura seja sempre mais simples ou segura. O contrato, a legislação aplicável, o setor econômico e as condições de cada negócio podem alterar o resultado.
Quando vender quotas pode ser mais adequado?
A venda de quotas costuma fazer sentido quando o comprador deseja assumir a empresa em funcionamento, preservando a estrutura societária existente. Pode ser interessante quando a operação depende de contratos recorrentes, histórico comercial, equipe, sistemas, relacionamentos com fornecedores ou autorizações vinculadas à pessoa jurídica.
Imagine uma empresa de serviços com contratos importantes com grandes clientes. Se esses contratos tiverem restrições à transferência para outra pessoa jurídica, vender as quotas pode facilitar a continuidade, desde que as cláusulas contratuais não exijam consentimento por mudança de controle.
Isso não elimina a necessidade de examinar os passivos. A empresa continua sendo a mesma entidade, com seu histórico e suas obrigações. Por esse motivo, o comprador precisa investigar contingências tributárias, trabalhistas, cíveis, ambientais e contratuais antes de fechar o negócio.
A venda de quotas também pode ser preferível mesmo quando existem passivos conhecidos, se a continuidade da estrutura atual for essencial para preservar o valor da operação. Nesse caso, o risco precisa ser mensurado e tratado na negociação, por exemplo, com ajustes de preço, declarações e garantias, retenção de parte do pagamento ou mecanismos de indenização. A solução depende dos fatos e da capacidade de cada parte de assumir os riscos.
Quando vender ativos pode ser a melhor alternativa?
A venda de ativos pode ser adequada quando o comprador não quer adquirir a sociedade inteira, mas apenas determinados elementos do negócio. Isso pode incluir máquinas, equipamentos, estoque, marcas, domínio, carteira de contratos transferíveis ou outros direitos, desde que a titularidade e a possibilidade de transferência sejam verificadas.
Considere uma empresa que opera duas linhas de negócio, mas cujo comprador tem interesse em apenas uma. Uma operação com ativos selecionados pode delimitar o que será adquirido sem exigir a compra de toda a participação societária. Essa flexibilidade, porém, não significa que todos os componentes possam ser separados sem consequências.
A análise deve identificar quais bens são indispensáveis para a atividade e se os direitos associados podem ser transferidos. Imóveis podem exigir formalidades próprias; contratos podem depender de autorização da outra parte; dados pessoais estão sujeitos à legislação aplicável; e marcas ou outros direitos de propriedade intelectual podem demandar registros ou procedimentos específicos.
Também é importante verificar o impacto sobre o estabelecimento empresarial. O artigo 1.146 do Código Civil, na legislação oficial do Planalto, trata de responsabilidade do adquirente do estabelecimento por débitos anteriores regularmente contabilizados, observadas as condições legais. Portanto, a transferência de ativos ou de um estabelecimento não deve ser tratada como uma forma automática de afastar obrigações.
A venda de ativos elimina as dívidas da empresa?
Não necessariamente. É preciso distinguir as obrigações da sociedade que vende os ativos das responsabilidades que podem atingir o comprador em razão da operação. A simples definição contratual de que determinadas dívidas ficarão com o vendedor não afasta, por si só, responsabilidades previstas em lei perante terceiros.
O artigo 133 do Código Tributário Nacional, disponível no portal oficial do Planalto, prevê hipóteses de responsabilidade tributária relacionadas à aquisição de estabelecimento comercial, industrial ou profissional e à continuidade da exploração da atividade, observadas as condições legais. O enquadramento depende dos fatos; não basta chamar o negócio de “compra de ativos” para concluir que não haverá sucessão tributária.
Por isso, o comprador precisa identificar o que está adquirindo, como a atividade será continuada e quais obrigações podem ser atribuídas a ele. Para entender esse risco específico, consulte a análise sobre responsabilidade tributária do comprador e sucessão de dívidas fiscais.
Como a estrutura escolhida afeta os impostos?
O tratamento tributário depende de fatores como o tipo de ativo ou participação vendido, o regime tributário das partes, o custo fiscal, o preço negociado e as características da operação. Não é correto concluir que vender quotas sempre paga menos imposto ou que vender ativos sempre gera maior tributação.
Na venda de quotas, a análise costuma considerar a apuração do ganho de capital ou o tratamento aplicável à pessoa jurídica vendedora, conforme o caso. Na venda de ativos, podem existir efeitos fiscais diferentes conforme a natureza de cada bem ou direito e a forma como a operação é realizada.
O vendedor deve calcular o resultado líquido esperado, enquanto o comprador precisa avaliar os custos fiscais e contábeis posteriores à aquisição. Para não transformar essa decisão em uma comparação superficial de alíquotas, veja o conteúdo específico sobre quanto imposto se paga ao vender uma empresa.
Como muda a due diligence em cada tipo de venda?
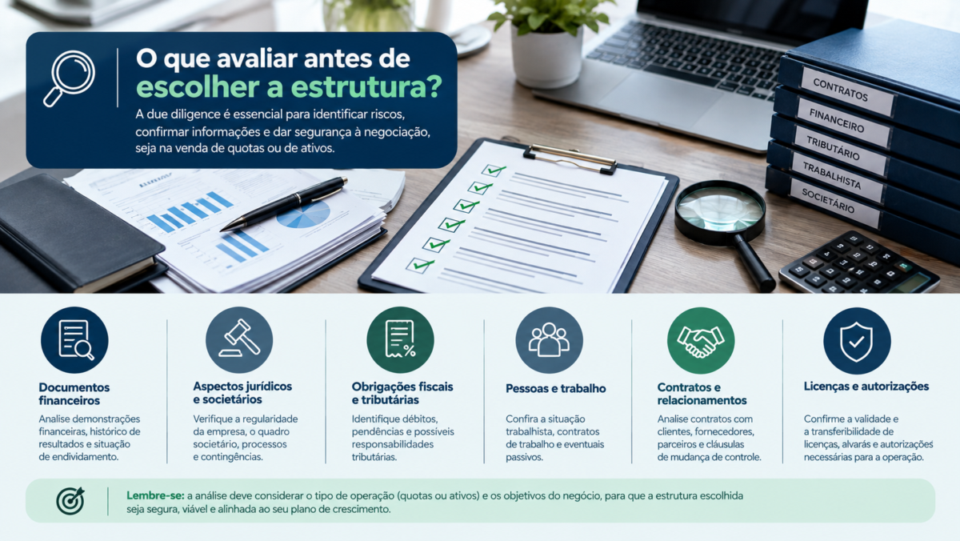
A due diligence — investigação prévia da empresa e da operação — deve acompanhar o objeto da compra.
Na venda de quotas, o comprador precisa avaliar a sociedade como um todo: demonstrações financeiras, dívidas, processos, obrigações fiscais e trabalhistas, contratos, contingências e regularidade societária. Mesmo um passivo que não apareça claramente nos demonstrativos pode influenciar o preço e as garantias exigidas.
Na venda de ativos, a análise concentra-se na titularidade, na avaliação e no estado dos bens, na existência de gravames, na validade dos direitos e na possibilidade de transferi-los. Se o comprador pretende manter a atividade, também precisa verificar se terá os contratos, os profissionais, as instalações e as autorizações necessários para operar.
Licenças e autorizações merecem atenção especial. Algumas são vinculadas à empresa ou ao estabelecimento, enquanto outras dependem do titular, do endereço, da atividade ou de requisitos regulatórios. Uma licença não deve ser presumida transferível apenas porque os equipamentos e demais bens foram incluídos no contrato. Antes de escolher a estrutura, confirme com os órgãos competentes quais registros, aprovações ou novos pedidos serão necessários.
Quais são os principais riscos de cada estrutura?
Os riscos mais relevantes variam conforme o negócio, mas há quatro pontos que merecem atenção:
- Passivos não identificados: na venda de quotas, obrigações anteriores continuam na sociedade. Na venda de ativos ou estabelecimento, também podem existir responsabilidades legais específicas.
- Contratos que não acompanham a operação: a mudança de controle ou a transferência de um contrato pode exigir consentimento, notificação ou cumprimento de condições.
- Interrupção da atividade: ativos essenciais, licenças ou direitos podem não ser transferidos na forma esperada, prejudicando a continuidade.
- Preço calculado sem considerar os efeitos fiscais e operacionais: uma estrutura aparentemente mais simples pode gerar custos de transferência, necessidade de regularização ou perda de receita.
Esses riscos não são resolvidos apenas pela escolha entre quotas e ativos. O contrato precisa delimitar o objeto da operação, as responsabilidades de cada parte, as condições para fechamento e os mecanismos de proteção em caso de descumprimento ou descoberta de contingências.
Qual é o próximo passo antes de escolher?
Antes de negociar o preço definitivo, vendedor e comprador devem responder a algumas perguntas práticas:
- O comprador precisa da empresa inteira ou apenas de determinados bens e direitos?
- Existem contratos, licenças ou autorizações essenciais que podem ser afetados pela transferência?
- Quais passivos e contingências foram identificados e como serão tratados?
- Qual é o efeito tributário estimado para cada parte?
- Quais consentimentos, registros, aprovações e documentos serão necessários para concluir a operação?
Com essas respostas, é possível comparar as estruturas com base no valor econômico, na continuidade do negócio e nos riscos efetivamente envolvidos — em vez de escolher apenas pela aparência de simplicidade.
Em resumo: vender quotas significa transferir participação societária; vender ativos significa transferir bens ou direitos definidos na negociação. A primeira opção tende a preservar a identidade jurídica da empresa, enquanto a segunda permite selecionar o que será adquirido, mas pode exigir mais providências para assegurar a continuidade. A escolha deve considerar contratos, passivos, licenças, tributos e objetivos das partes, dentro de uma avaliação jurídica e tributária adequada.

Por Felipe Alencar