MENU
A reforma tributária muda o imposto na venda da empresa?
Publicado em 14/10/2026
Compartilhe
Reforma tributária muda o imposto na venda da empresa? Sim, pode mudar a tributação de determinadas operações, especialmente quando a negociação envolve ativos e bens. Porém, a venda de quotas ou ações não passa a pagar IBS e CBS apenas por causa da reforma. O Imposto de Renda sobre o ganho de capital da pessoa física também não foi substituído por esses novos tributos.
Em 2026, o sistema tributário brasileiro está em transição. Para o empresário que pretende vender seu negócio, o efeito prático depende principalmente do que será vendido, de quem realiza a venda e de como a operação está estruturada.
A decisão mais importante é distinguir a venda da participação societária da venda de ativos da empresa. Essa diferença ajuda a identificar os tributos relevantes e evita calcular o preço líquido com base em uma interpretação equivocada da reforma.
Como a reforma tributária muda o imposto na venda da empresa?
A reforma reorganiza a tributação sobre o consumo com a criação do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS).
A legislação prevê que a alienação de participações societárias não sofre incidência de IBS e CBS, ressalvadas as hipóteses específicas previstas em lei. Portanto, vender quotas de uma sociedade limitada ou ações de uma sociedade anônima não gera automaticamente esses tributos.
Essa regra, entretanto, não significa que a venda esteja livre de impostos. O ganho de capital, a situação tributária do vendedor e as características da operação continuam relevantes.
A base legal está na Lei Complementar nº 214/2025, em seu texto compilado, que institui as regras gerais do IBS e da CBS e estabelece as operações não alcançadas por esses tributos.
Para entender o conjunto das mudanças e seus reflexos nas negociações, o artigo sobre a Reforma Tributária 2026–2027 e o que muda na venda de empresas apresenta o contexto mais amplo.
Venda de quotas ou venda de ativos: qual é a diferença?
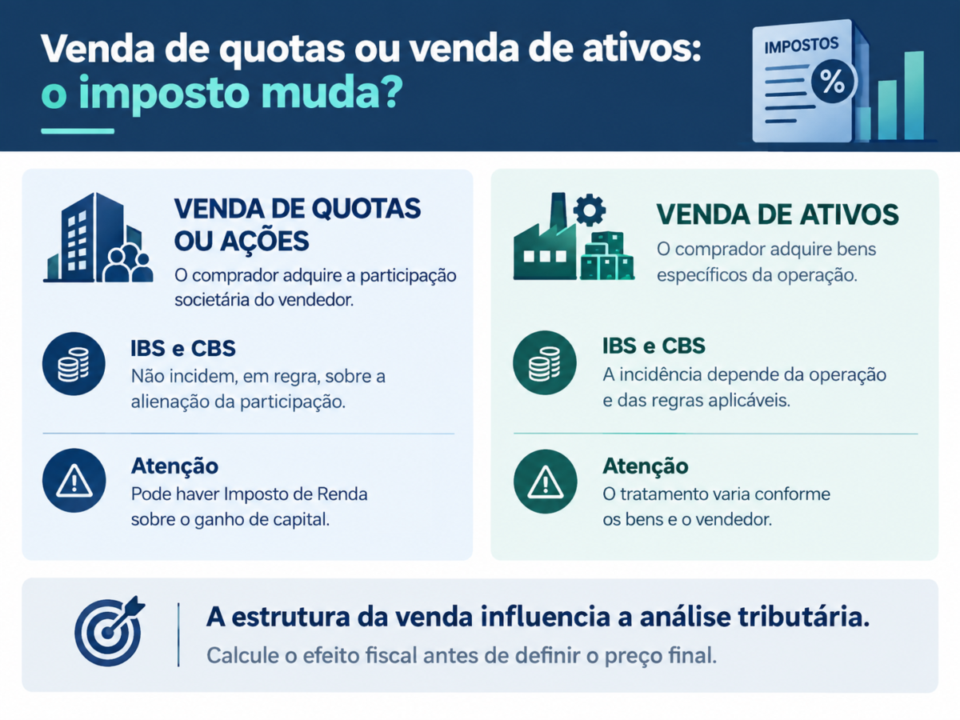
A estrutura da transação é um dos principais fatores para determinar o tratamento tributário.
Venda de quotas ou ações: o comprador adquire a participação societária do vendedor. Nessa modalidade, a transmissão não está sujeita, em regra, ao IBS e à CBS. Ainda assim, pode haver Imposto de Renda sobre o ganho de capital e outros efeitos fiscais a avaliar.
Venda de ativos: o comprador adquire bens ou elementos específicos da operação, como equipamentos, estoques ou imóveis. Nesse caso, o tratamento precisa ser analisado conforme a natureza dos bens, a condição do vendedor e as regras aplicáveis. Determinadas operações podem estar sujeitas ao IBS e à CBS.
Também existem negociações que combinam diferentes componentes. Nesses casos, não é seguro atribuir um único tratamento tributário a toda a transação sem examinar o contrato e as operações efetivamente realizadas.
O ponto essencial é não confundir a tributação sobre o consumo com a tributação do ganho obtido na venda. São questões distintas, ainda que possam influenciar o resultado financeiro da mesma negociação.
O Imposto de Renda sobre o ganho de capital também muda?
A reforma tributária do consumo não substitui, por si só, o Imposto de Renda sobre o ganho de capital da pessoa física na venda de participações societárias.
Em termos gerais, o ganho de capital corresponde à diferença positiva entre o valor de alienação e o custo de aquisição, observadas as regras e condições aplicáveis ao caso. A apuração pode exigir atenção a documentos societários, comprovantes de aquisição e condições de pagamento.
A Receita Federal, em suas orientações oficiais sobre ganhos de capital, explica as regras gerais de apuração e recolhimento para pessoas físicas.
Quando o vendedor é uma pessoa jurídica, o tratamento pode ser diferente conforme o regime tributário, a classificação contábil e a natureza da operação. Por isso, não se deve presumir que vender pela pessoa física ou pela pessoa jurídica seja sempre a alternativa mais econômica.
Para aprofundar o cálculo dos tributos envolvidos, consulte o conteúdo sobre quanto imposto se paga na venda de uma empresa em 2026, considerando IR e ganho de capital.
A data da venda altera o resultado tributário?
Sim, a data pode importar porque a reforma está sendo implantada gradualmente. Entretanto, isso não significa que esperar até 2027 seja necessariamente vantajoso.
A incidência tributária depende das regras aplicáveis à operação e ao período em que ela ocorre. Além disso, a transição dos tributos sobre o consumo não deve ser confundida com uma mudança automática nas regras de ganho de capital.
O empresário deve considerar a data prevista para a transação, os prazos de pagamento e eventuais parcelas condicionadas a resultados. Esses elementos podem afetar a análise tributária e contratual.
Adiar a venda apenas por expectativa de redução de impostos pode ser um erro se a espera comprometer a negociação, a situação financeira da empresa ou o interesse do comprador.
Quais riscos tributários o empresário deve evitar?
Três riscos merecem atenção antes da assinatura do contrato:
- Confundir as modalidades de venda: tratar uma alienação de ativos como se fosse uma venda de participação societária pode levar a uma estimativa incorreta dos tributos.
- Calcular o ganho de capital de forma inadequada: informações incompletas sobre custo de aquisição, preço ou pagamentos futuros podem resultar em apuração incorreta.
- Negociar sem calcular o valor líquido: o preço bruto não representa necessariamente o montante que ficará com o vendedor após os tributos e custos da operação.
Esses riscos mostram por que a análise fiscal deve estar integrada à estrutura jurídica da negociação. O artigo Jurídico e Tributário na Compra e Venda de Empresas: principais riscos e como proteger seu patrimônio aprofunda os cuidados relacionados a contratos, tributos, passivos e responsabilidades.
Também é importante avaliar se a venda será realizada por pessoa física ou jurídica. A comparação precisa considerar a situação existente, os custos de cada alternativa e a viabilidade jurídica de qualquer reorganização.
A análise específica dessa diferença está no conteúdo sobre ganho de capital na venda de empresa: pessoa física versus pessoa jurídica.
O que fazer antes de vender a empresa?
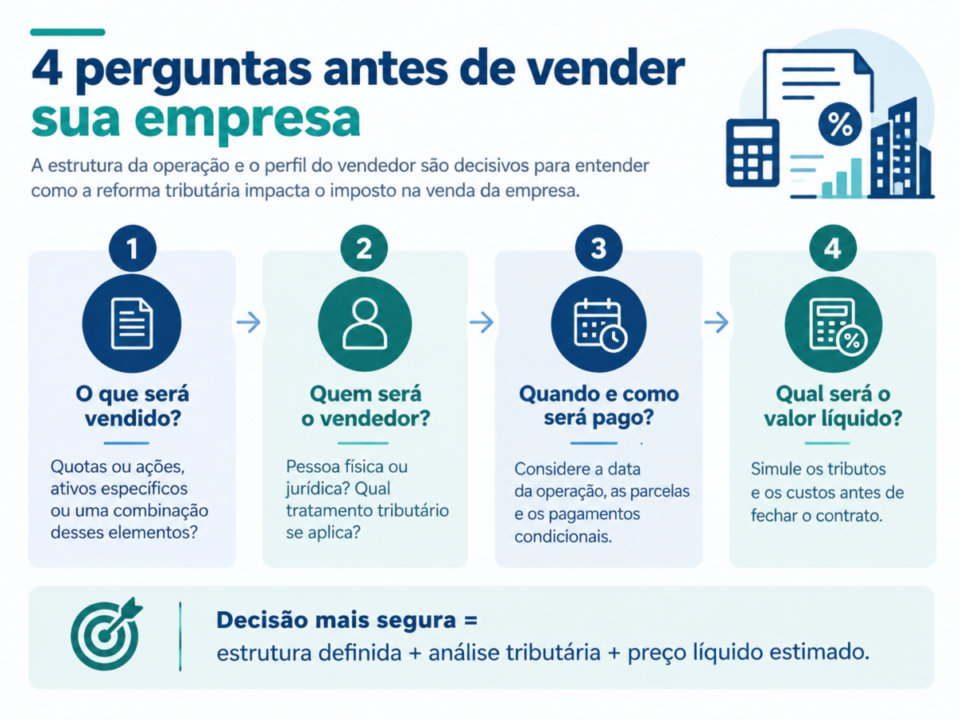
Antes de definir o preço final, solicite uma simulação tributária que considere:
- O objeto da operação: quotas, ações, ativos ou uma combinação desses elementos.
- A condição do vendedor: pessoa física ou jurídica e respectivo tratamento tributário.
- A composição do preço: pagamento à vista, parcelas e valores condicionados.
- A data prevista para a operação e as regras tributárias aplicáveis.
- O valor líquido estimado após os tributos e custos pertinentes.
A simulação deve ser feita com apoio contábil e tributário, especialmente quando a negociação envolver ativos relevantes, pagamentos futuros ou diferentes estruturas possíveis.
A reforma tributária pode alterar a tributação de determinados componentes da venda, mas não cria automaticamente IBS e CBS sobre a alienação de quotas ou ações nem substitui o Imposto de Renda sobre o ganho de capital. O próximo passo é identificar exatamente o que será vendido e calcular o efeito tributário da estrutura escolhida antes de fechar o contrato.

Por Felipe Alencar