MENU
Quanto vale uma empresa que está dando prejuízo?
Publicado em 04/10/2026
Compartilhe
Empresa com prejuízo ainda tem valor, mas o prejuízo muda a forma como esse valor precisa ser analisado. Uma empresa pode estar no vermelho e ainda possuir clientes, marca, contratos, tecnologia, ativos ou capacidade de recuperação que sustentem um valor econômico. Por outro lado, prejuízos recorrentes, fluxo de caixa negativo e ausência de perspectiva concreta de recuperação podem reduzir significativamente esse valor.
Para chegar a uma resposta mais consistente, você precisa olhar além do resultado negativo do último período. A análise deve considerar a origem do prejuízo, a capacidade futura de geração de caixa, os ativos existentes, o nível de endividamento e o que aconteceria com a empresa caso a operação não se recuperasse.
O ponto de partida para entender essa lógica é o Pai de Referência sobre como avaliar uma empresa no Brasil em 2026, considerando métricas, benchmarks e critérios de valor, que organiza os principais critérios usados na avaliação empresarial.
Empresa com prejuízo ainda tem valor?
Sim. Ter prejuízo não significa, por si só, que uma empresa vale zero.
O valor depende daquilo que permanece economicamente útil no negócio e da capacidade de transformar esses recursos em benefícios futuros.
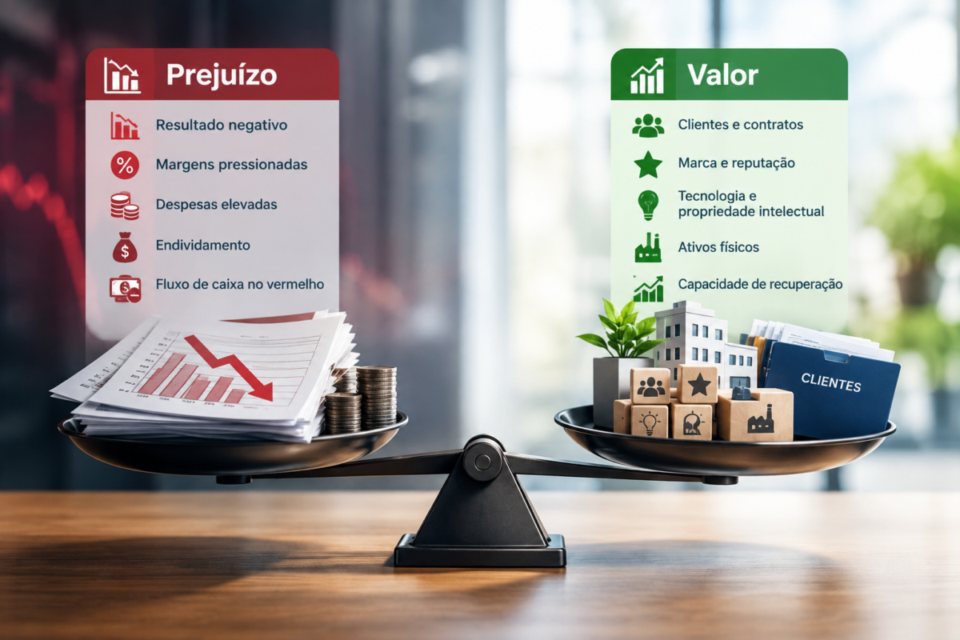
Uma empresa deficitária pode ter valor porque possui, por exemplo:
- uma carteira de clientes relevante;
- contratos recorrentes;
- marca reconhecida;
- tecnologia própria;
- equipe especializada;
- ativos físicos;
- localização estratégica;
- licenças ou autorizações;
- participação relevante em determinado mercado;
- possibilidade concreta de recuperar suas margens.
O Sebrae também trata a avaliação empresarial a partir de diferentes elementos, incluindo ativos tangíveis, intangíveis e capacidade de geração futura. Em sua abordagem sobre valuation, a entidade destaca que a capacidade de gerar fluxo de caixa livre futuro é um dos elementos relevantes para determinar se o negócio possui valor econômico.
Portanto, a pergunta correta não é simplesmente “a empresa dá prejuízo?”. É:
por que ela dá prejuízo, o que ainda existe de valor no negócio e existe uma perspectiva economicamente plausível de recuperação?
O que realmente determina o valor de uma empresa deficitária?
1. A causa do prejuízo
Você precisa descobrir primeiro por que a empresa está perdendo dinheiro.
Um prejuízo provocado por uma expansão temporária, investimento elevado, abertura de novas unidades ou mudança de estrutura é diferente de perdas causadas por queda persistente de clientes, margens deterioradas ou um modelo de negócio que deixou de funcionar.
Essa distinção é fundamental porque o mesmo prejuízo contábil pode representar situações econômicas muito diferentes.
Se as perdas forem temporárias e houver evidências de recuperação, o impacto sobre o valor pode ser menor. Se forem estruturais, o comprador provavelmente terá de considerar um risco maior e um investimento adicional para tentar recuperar a operação.
2. A capacidade futura de geração de caixa
Uma empresa não é necessariamente avaliada apenas pelo que ganhou ou perdeu no passado.
Quando existe capacidade razoavelmente demonstrável de gerar caixa no futuro, esse potencial pode sustentar valor econômico mesmo durante uma fase de prejuízo.
O problema está nas projeções excessivamente otimistas. O Sebrae observa que métodos baseados em fluxo de caixa dependem de previsões e que alterações em receitas, despesas e investimentos podem modificar significativamente o resultado da avaliação.
Por isso, antes de concluir o valuation, você precisa testar se a recuperação projetada é compatível com os dados reais da empresa.
3. Os ativos e passivos existentes
Máquinas, imóveis, estoques, veículos, tecnologia e outros ativos podem representar uma parcela importante do valor.
Mas você não deve simplesmente somar os valores registrados no balanço.
É necessário considerar também dívidas, obrigações, necessidade de investimento, liquidez dos ativos e eventual diferença entre o valor contábil e o valor econômico.
Em avaliações patrimoniais utilizadas no mercado, a análise pode envolver justamente ajustes dos ativos e passivos para aproximá-los de valores de mercado. Materiais disponibilizados pela CVM mostram essa abordagem em laudos de avaliação, incluindo a possibilidade de ajustar valores contábeis aos respectivos valores de mercado.
Prejuízo contábil é a mesma coisa que caixa negativo?
Não.
Essa diferença é especialmente importante quando você está tentando entender o valor de uma empresa.
Prejuízo contábil é resultado do reconhecimento de receitas e despesas segundo critérios contábeis. Fluxo de caixa operacional negativo significa que, em determinado período, a operação consumiu mais dinheiro do que gerou.
Os dois podem acontecer simultaneamente, mas não são necessariamente iguais.
Uma empresa pode apresentar prejuízo contábil sem ter exatamente o mesmo déficit de caixa naquele período. Também pode apresentar caixa pressionado por necessidade de capital de giro mesmo sem registrar um prejuízo equivalente.
O próprio Sebrae diferencia o resultado contábil do comportamento do caixa e ressalta que o saldo de caixa de determinado momento não indica, sozinho, se a empresa está tendo lucro ou prejuízo operacional.
Por isso, se você estiver avaliando uma empresa deficitária, não olhe apenas para a demonstração de resultados. Examine também a geração de caixa e sua evolução.
A normalização das despesas pode mudar a percepção de valor
Outro ponto importante é verificar se o resultado atual contém despesas que não representam adequadamente a operação que um comprador assumiria.
Isso pode ocorrer, por exemplo, com remuneração extraordinária dos sócios, despesas pessoais lançadas indevidamente na empresa, gastos não recorrentes ou estruturas de custo que podem desaparecer depois de uma mudança de controle.
O contrário também é possível: algumas despesas podem estar artificialmente baixas porque o proprietário trabalha sem remuneração compatível ou posterga determinados investimentos.
Por isso, você precisa tomar cuidado com o chamado resultado “normalizado”. Não basta retirar despesas que parecem inconvenientes para transformar um prejuízo em lucro.
A pergunta é se, depois dos ajustes economicamente justificáveis, a operação realmente seria capaz de gerar resultado para um novo proprietário.
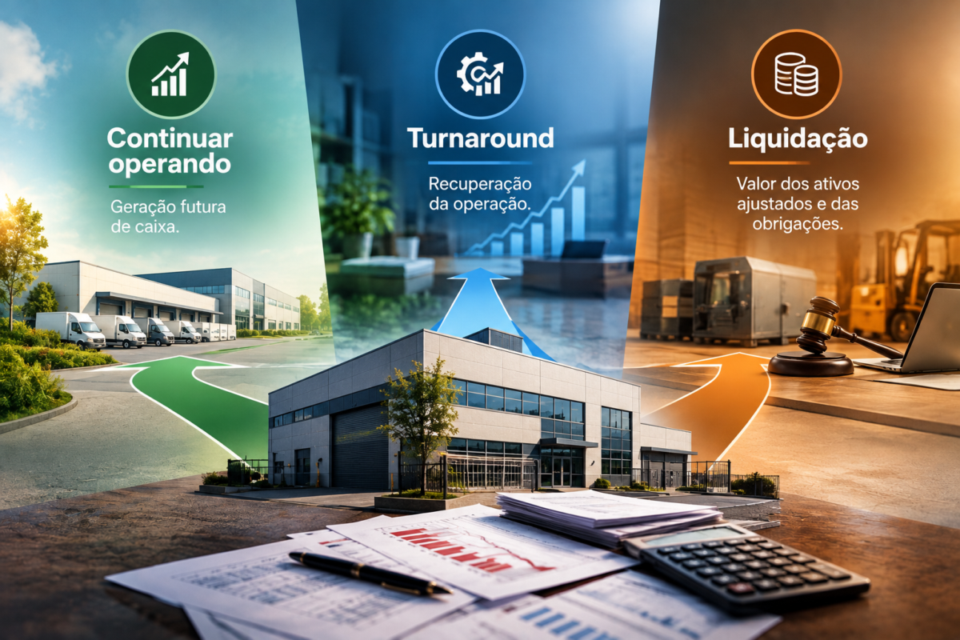
Quando uma empresa com prejuízo pode valer mais do que parece?
Existem situações em que o resultado negativo atual não representa adequadamente o potencial econômico do negócio.
Imagine uma empresa hipotética que passou por uma expansão acelerada. Ela ainda apresenta prejuízo, mas já possui uma base relevante de clientes, contratos recorrentes e estrutura suficiente para atender uma demanda que vem crescendo.
Nesse caso, o prejuízo histórico pode não ser a única informação relevante.
Outro exemplo seria uma empresa que está reduzindo custos e reorganizando sua operação, mas ainda não chegou ao ponto de equilíbrio. Se houver evidências concretas de melhora, a trajetória pode ser relevante para a avaliação.
Quando o problema estiver diretamente relacionado a uma recuperação operacional, o aprofundamento deve ser feito no conteúdo específico sobre como avaliar uma empresa em fase de turnaround em 2026. Aqui, o ponto é apenas entender como essa condição pode alterar a percepção de valor.
Quando o valor de liquidação pode se tornar a referência?
Há situações em que a capacidade de recuperação da operação é tão incerta que o valor dos ativos passa a ter maior importância.
Isso pode ocorrer quando a empresa acumula prejuízos, não apresenta perspectiva convincente de geração de caixa e possui ativos que poderiam ser vendidos ou aproveitados separadamente.
Nesse cenário, uma abordagem baseada na capacidade operacional futura pode deixar de ser a principal referência. A análise pode se aproximar de uma lógica patrimonial ou de liquidação, considerando o que efetivamente poderia ser recuperado com os ativos e quais obrigações precisariam ser satisfeitas.
Isso não significa que toda empresa deficitária deva ser avaliada pelo patrimônio. Significa que quanto menor a confiança na recuperação do negócio, maior tende a ser a importância de entender o valor realizável dos ativos e os passivos associados.
Duas condições podem mudar completamente o resultado
O prejuízo é temporário ou estrutural?
Essa é provavelmente a variável mais importante.
Prejuízo temporário pode ser compatível com uma empresa que ainda possui capacidade econômica. Prejuízo estrutural, quando acompanhado de deterioração contínua da operação, pode comprometer justamente a fonte de valor do negócio.
Você precisa olhar a trajetória de receita, margem, clientes, caixa e endividamento — e não somente o último resultado.
Existe uma recuperação comprovável?
Um plano de recuperação não cria valor simplesmente porque foi apresentado.
Cortar custos, aumentar preços, renegociar fornecedores ou buscar novos clientes são medidas possíveis. O que importa é saber se essas ações têm condições concretas de alterar a economia da empresa.
Quanto maior a diferença entre o resultado atual e o resultado projetado, mais importante se torna testar as premissas utilizadas.
Dois riscos que você deve considerar antes do valuation
Superestimar o potencial futuro
O proprietário normalmente conhece oportunidades que um comprador ainda não enxerga.
Isso pode levar a projeções baseadas mais em expectativa do que em evidência.
Uma empresa não deve ser tratada como se já tivesse alcançado o resultado que talvez consiga produzir depois de uma recuperação bem-sucedida.
Confundir patrimônio com valor do negócio
Ter ativos não significa automaticamente ter um negócio valioso.
Um equipamento pode estar registrado no balanço, mas ter pouca liquidez. Um estoque pode exigir desconto para ser vendido. Um imóvel pode representar valor relevante, mas não necessariamente contribuir para a operação.
Da mesma forma, uma empresa com poucos ativos físicos pode ter valor significativo em contratos, clientes, tecnologia ou marca.
O valuation precisa considerar o conjunto.
Um insight importante: a trajetória pode importar mais que o prejuízo isolado
Considere duas empresas hipotéticas que tiveram exatamente R$ 500 mil de prejuízo no último ano.
A primeira vinha de um prejuízo de R$ 1,5 milhão e está reduzindo perdas.
A segunda vinha de um prejuízo de R$ 200 mil e continua deteriorando suas margens.
O resultado final é igual.
A situação econômica, porém, pode ser muito diferente.
Esse é um dos motivos pelos quais você não deve concluir quanto vale uma empresa olhando somente para o lucro ou prejuízo de um exercício. A trajetória de receita, margem, clientes, caixa e endividamento ajuda a mostrar se o negócio está se aproximando de uma recuperação ou se afastando dela.
Também vale revisar os principais erros que podem distorcer uma avaliação antes de chegar a uma conclusão. O conteúdo sobre 10 erros comuns ao avaliar uma empresa e como evitar trata desse problema de forma específica.
Então, quanto vale uma empresa que está dando prejuízo?
Uma empresa com prejuízo ainda pode ter valor, mas não existe um desconto ou percentual universal que determine esse valor apenas porque ela está no vermelho.
O que realmente importa é a combinação entre causa do prejuízo, geração de caixa, possibilidade de recuperação, ativos, passivos, trajetória operacional e risco assumido por quem comprar ou investir no negócio.
Se você estiver avaliando sua própria empresa, o próximo passo é separar claramente três situações: prejuízo temporário, operação em recuperação e deterioração estrutural. A partir daí, você consegue escolher uma abordagem de valuation coerente com a realidade do negócio, em vez de simplesmente aplicar um múltiplo sobre um resultado que já está negativo.

Por Felipe Alencar