MENU
Estudo de Caso: Exit com Earn-out em Ações – Healthtech Vendida para Gigante
Publicado em 01/10/2026
Compartilhe
Este estudo de caso é uma simulação baseada em situações e padrões reais de mercado. Empresas, personagens e valores foram adaptados para fins educacionais.
Uma healthtech brasileira recebeu uma proposta para vender 100% da companhia a um grande grupo do setor de saúde.
O problema não estava no interesse do comprador. Estava no preço.
Os fundadores acreditavam que o crescimento contratado justificava um valuation maior. O comprador concordava com o potencial, mas não queria pagar antecipadamente por resultados que ainda precisavam acontecer.
A solução foi estruturar o earn-out venda empresa.
Na simulação, a transação ficou dividida em duas partes:
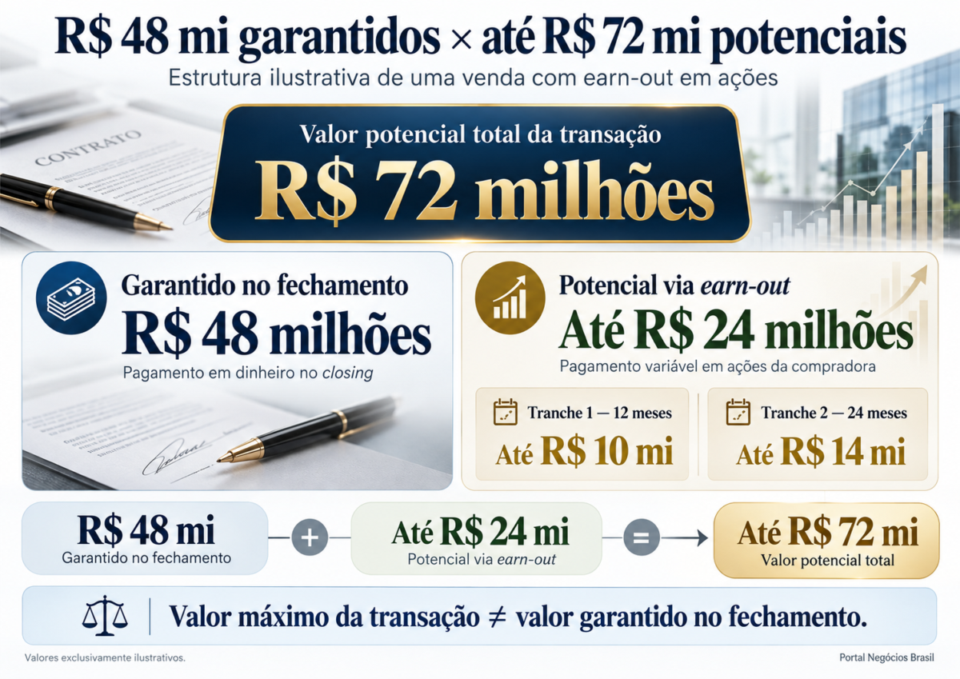
- Pagamento no fechamento: R$ 48 milhões em dinheiro
- Earn-out máximo: R$ 24 milhões em ações da compradora
- Valor potencial total da transação: R$ 72 milhões
- Participação vendida: 100%
- Período do earn-out: 24 meses
Os fundadores venderam toda a healthtech, receberam uma parcela relevante imediatamente e preservaram a possibilidade de capturar mais valor caso determinadas metas fossem atingidas.
Mas havia uma diferença fundamental:
R$ 72 milhões era o valor máximo potencial da operação — não dinheiro garantido.
Essa distinção transformou o contrato, a transição e até a forma de avaliar se a venda havia sido realmente boa.
Por que os fundadores não aceitaram simplesmente R$ 48 milhões?
A empresa vinha crescendo rapidamente.
Na simulação, os principais números antes da negociação eram:
- Receita anual: aproximadamente R$ 16,8 milhões
- Receita recorrente anualizada: cerca de R$ 14,4 milhões
- EBITDA normalizado: aproximadamente R$ 2,1 milhões
- Clientes corporativos: cerca de 310
- Participação vendida: 100%
A healthtech fornecia software e serviços digitais para empresas e prestadores de saúde.
A base recorrente tornava visível parte do crescimento futuro, mas o comprador enxergava riscos de execução.
Contratos poderiam não ser renovados.
A integração com o grupo poderia produzir resultados diferentes do esperado.
Novas vendas poderiam desacelerar.
Os fundadores, por outro lado, argumentavam que receber apenas R$ 48 milhões significaria vender a companhia antes que o crescimento contratado aparecesse integralmente nos números.
Esse tipo de impasse é justamente uma das situações em que o earn-out pode entrar na negociação.
A KPMG Brasil define o earn-out como um pagamento contingente condicionado ao desempenho futuro da empresa adquirida e destaca que esse mecanismo pode reduzir a incerteza do comprador enquanto permite ao vendedor capturar valor adicional se o desempenho futuro se confirmar.
O mercado também ajudava a explicar o interesse estratégico
A empresa fazia parte do ecossistema brasileiro de healthtechs — startups que utilizam tecnologia para desenvolver soluções relacionadas a saúde, gestão, atendimento, dados e outros segmentos do setor.
A Associação Brasileira de Startups mantém um mapeamento específico das healthtechs brasileiras e publicou em 2025 um panorama dedicado a esse ecossistema.
Isso não determinava o valor desta empresa ilustrativa.
Mas ajuda a explicar por que grandes companhias podem olhar para startups de saúde não apenas pelo EBITDA atual, mas por tecnologia, contratos, dados, equipe, produto e possibilidade de integração.
A negociação começou com dois valuations diferentes
O comprador apresentou:
R$ 48 milhões
Os fundadores defendiam algo próximo de:
R$ 72 milhões
A diferença de R$ 24 milhões não seria resolvida simplesmente discutindo múltiplos durante semanas.
As duas partes estavam precificando futuros diferentes.
O comprador dizia, em essência:
“Eu pago mais quando o crescimento acontecer.”
Os vendedores respondiam:
“Aceitamos esperar por parte do valor, desde que participemos desse crescimento.”
O earn-out transformou essa divergência em uma fórmula contratual.
Como o earn-out venda empresa de R$ 24 milhões foi estruturado
Na simulação, o valor variável foi dividido em duas etapas.
Tranche 1 — 12 meses
Earn-out máximo: R$ 10 milhões
A principal referência era atingir determinada meta de receita recorrente anualizada.
Caso a companhia alcançasse integralmente o objetivo acordado, os vendedores receberiam ações da adquirente correspondentes ao valor definido no contrato.
Tranche 2 — 24 meses
Earn-out máximo adicional: R$ 14 milhões
Aqui, a fórmula combinava:
- receita recorrente;
- retenção da carteira;
- margem operacional normalizada.
O objetivo de utilizar mais de uma métrica era evitar que crescimento sem qualidade fosse tratado da mesma maneira que crescimento sustentável.
No cenário de cumprimento integral:
R$ 48 milhões no fechamento + R$ 24 milhões em ações = R$ 72 milhões de valor total potencial.
Por que o earn-out seria pago em ações?
Essa foi uma das características mais importantes da negociação.
O comprador poderia ter prometido R$ 24 milhões adicionais em dinheiro.
Não fez isso.
O pagamento variável seria feito com ações da própria companhia compradora.
Isso produzia dois efeitos.
Para o grupo adquirente, preservava caixa.
Para os fundadores, criava exposição econômica à empresa maior na qual sua antiga healthtech seria incorporada.
Em outras palavras, eles deixariam de possuir ações da startup e poderiam terminar o earn-out como acionistas da companhia compradora.
Mas surgia um novo risco:
o valor das ações poderia subir ou cair.
O fundador não deveria olhar para “R$ 24 milhões em ações” como se fossem R$ 24 milhões depositados em sua conta bancária.
O preço da ação passou a ser parte do risco do vendedor
Imagine que o earn-out máximo seja atingido.
No momento de sua apuração, os vendedores recebem ações equivalentes a:
R$ 24 milhões
Mas existe um período contratual de restrição à venda.
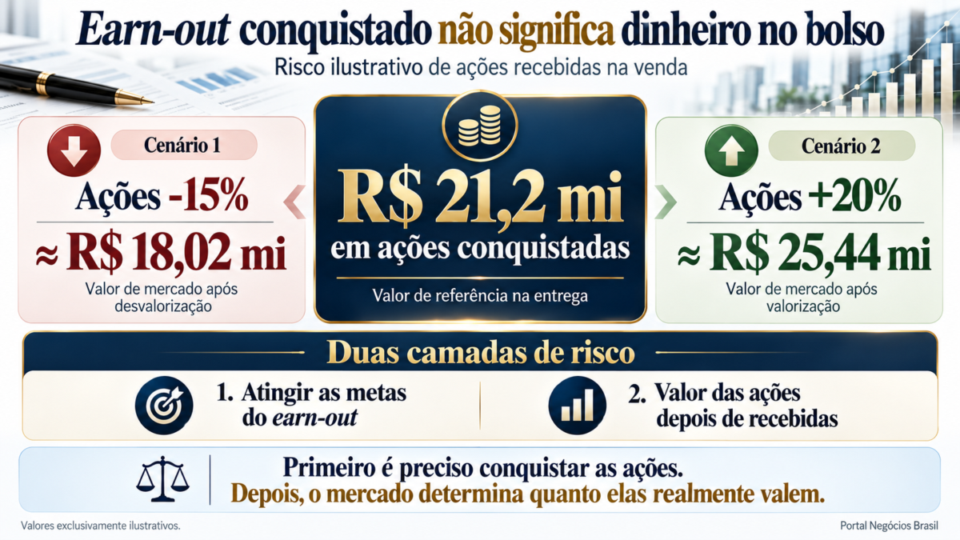
Se, ao final desse período, as ações tiverem caído 15%, o valor de mercado da posição passaria aproximadamente para:
R$ 20,4 milhões
Se subirem 20%:
R$ 28,8 milhões
O desempenho da healthtech determinaria se os fundadores ganhariam direito às ações.
Depois disso, o mercado poderia determinar quanto essas ações efetivamente valeriam.
Isso cria duas camadas de risco:
- risco operacional do earn-out;
- risco de mercado das ações recebidas.
Então a healthtech foi vendida por R$ 48 milhões ou R$ 72 milhões?
Depende do que está sendo medido.
No fechamento:
R$ 48 milhões estavam garantidos.
O contrato permitia que a transação alcançasse:
até R$ 72 milhões.
Portanto, dizer simplesmente:
“A empresa foi vendida por R$ 72 milhões”
poderia dar uma impressão incompleta.
Uma descrição mais precisa seria:
R$ 48 milhões de valor fixo + até R$ 24 milhões de earn-out.
Essa distinção é essencial em qualquer comparação de transações.
Duas empresas anunciadas como vendidas pelo mesmo valor podem ter estruturas econômicas completamente diferentes.
O earn-out também criou um problema de controle
Antes da venda, os fundadores controlavam a empresa.
Depois do fechamento, não.
Mesmo assim, parte relevante do dinheiro que ainda poderiam receber dependia do desempenho futuro da operação.
Surge então uma pergunta delicada:
Quem controla aquilo que determina o earn-out?
Imagine que o comprador decida:
- reduzir investimento comercial;
- alterar preços;
- incorporar clientes a outra unidade;
- mudar critérios de reconhecimento de receita;
- aumentar despesas corporativas atribuídas à operação;
- descontinuar determinado produto.
Essas decisões podem fazer sentido para o novo proprietário.
Mas também podem interferir diretamente nas métricas do earn-out.
Por isso, o contrato precisava definir com precisão como os resultados seriam medidos.
O contrato passou a precisar de regras muito específicas
A negociação do preço foi relativamente simples quando comparada à negociação do mecanismo.
O contrato precisou responder claramente a questões como:
- Qual receita conta?
- Como serão consideradas aquisições de novos clientes?
- Receitas transferidas para outras empresas do grupo entram na conta?
- Quais custos corporativos podem ser alocados à healthtech?
- Como serão tratados cancelamentos?
- Qual período será utilizado?
- Quem calcula as métricas?
- O vendedor poderá auditar os números?
- Como divergências serão resolvidas?
- Qual preço das ações será usado para converter o earn-out?
- Existe período de lock-up?
É nesse contexto que o conteúdo Earn-out, escrow e cláusulas de proteção: como garantir receber tudo se torna especialmente relevante. Como o destino editorial ainda está sem URL definida, ele não recebe hyperlink neste artigo.
Permanecer trabalhando poderia mudar até a natureza econômica do pagamento
Os fundadores permaneceram durante parte do período de integração.
Mas o contrato separou remuneração pelo trabalho do direito econômico relacionado à venda.
Essa distinção não é meramente semântica.
A própria KPMG observa que a classificação de pagamentos contingentes pode depender, entre outros fatores, de sua relação com a continuidade do vendedor como empregado. Quando o pagamento é automaticamente perdido pela saída do antigo acionista, ele pode assumir natureza de remuneração por serviços pós-combinação, e não simplesmente de preço da aquisição.
Na simulação, portanto, o earn-out foi vinculado às métricas econômicas definidas no contrato, enquanto a permanência dos fundadores possuía regras próprias de remuneração e transição.
O primeiro ano correu melhor do que o comprador projetava
Após 12 meses, a companhia alcançou o primeiro objetivo.
A primeira tranche foi integralmente conquistada:
R$ 10 milhões em ações.
Nesse momento:
- Valor fixo já recebido: R$ 48 milhões
- Earn-out conquistado: R$ 10 milhões
- Valor acumulado de referência: R$ 58 milhões
Ainda faltava a tranche principal do segundo ano.
O segundo ano ficou mais difícil
No período seguinte, a receita continuou crescendo.
Mas uma mudança comercial do grupo afetou parte das métricas utilizadas na negociação.
Além disso, a margem ficou abaixo do cenário originalmente esperado.
Ao final dos 24 meses, os vendedores conquistaram 80% da segunda tranche.
Em vez de R$ 14 milhões:
R$ 11,2 milhões
O earn-out final ficou assim:
- Primeira tranche: R$ 10 milhões
- Segunda tranche: R$ 11,2 milhões
Total:
R$ 21,2 milhões em ações
Somado aos R$ 48 milhões iniciais:
R$ 69,2 milhões de valor nominal acumulado
O valor máximo de R$ 72 milhões não foi alcançado.
Mesmo assim, a diferença em relação à proposta inicial de R$ 48 milhões foi relevante.
Mas R$ 69,2 milhões ainda não significavam R$ 69,2 milhões realizados
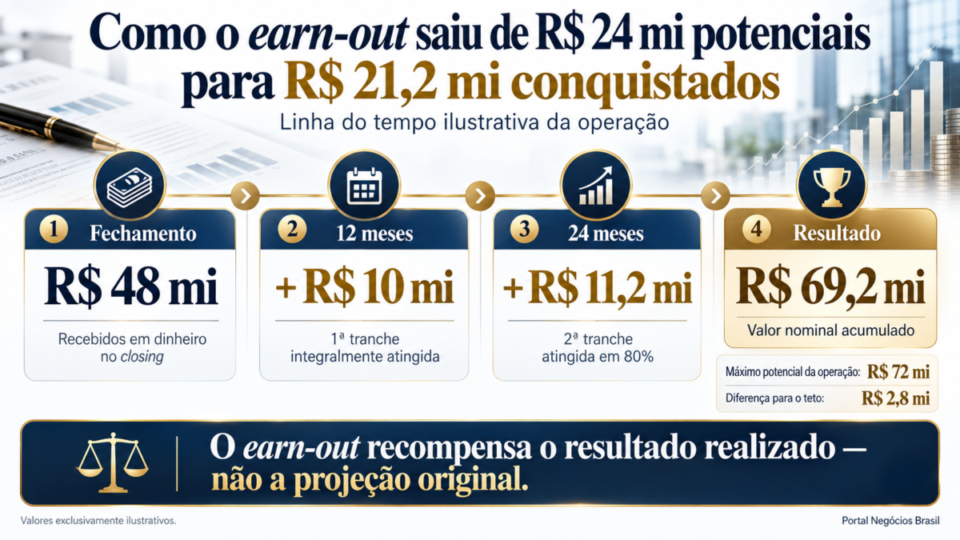
Esse é o detalhe que torna o earn-out em ações diferente de um pagamento puramente em dinheiro.
Os R$ 21,2 milhões representavam o valor de referência das ações na entrega.
O valor final obtido pelos vendedores dependeria do momento em que pudessem e decidissem vendê-las.
Se as ações valorizassem, poderiam receber mais.
Se caíssem, menos.
Por isso, existiam pelo menos três números diferentes associados à mesma transação:
- Valor garantido no fechamento: R$ 48 milhões
- Valor nominal após o earn-out: R$ 69,2 milhões
- Valor efetivamente realizado com a venda futura das ações: ainda desconhecido naquele momento
Esse terceiro número é o que finalmente transforma participação societária em dinheiro.
Por que os fundadores aceitaram essa estrutura?
Porque a alternativa também tinha custo. Aceitar R$ 48 milhões em dinheiro significaria eliminar quase toda a incerteza. Mas também significaria renunciar ao valor adicional caso as projeções que defendiam se confirmassem.
O earn-out permitiu construir uma ponte entre essas duas visões. O comprador evitou pagar antecipadamente por todo o crescimento esperado. Os vendedores aceitaram compartilhar parte do risco e mantiveram acesso ao upside.
É justamente por isso que estruturas de earn-out aparecem com frequência quando comprador e vendedor discordam sobre o valor futuro do negócio.
A venda não terminou no fechamento
Esse caso também mostra por que uma aquisição não acaba necessariamente quando as quotas mudam de proprietário.
Ainda havia integração, metas, prestação de informações, emissão das ações e relacionamento entre vendedores e comprador.
O pós-venda da empresa, incluindo transição e earn-out, portanto, passa a fazer parte da economia da própria transação.
Para vendedores com parcela relevante do preço ainda em aberto, os meses seguintes ao fechamento podem ser tão importantes quanto a negociação anterior.
O earn-out ajudou a venda — mas também poderia gerar conflito
Esse mecanismo não é automaticamente favorável ao vendedor.
Ele pode criar disputas justamente porque as partes continuam economicamente conectadas depois da aquisição.
Alguns riscos são:
- metas mal definidas;
- critérios contábeis ambíguos;
- mudanças no negócio;
- integração com outras operações;
- ausência de acesso às informações;
- dependência excessiva de decisões do comprador;
- variação das ações;
- restrições para vender os papéis recebidos.
Quanto maior a parcela variável, maior tende a ser a diferença entre preço anunciado e dinheiro efetivamente realizado.
Três aprendizados sobre o earn-out deste caso
1. Valor máximo não é valor garantido.
R$ 72 milhões era a possibilidade contratual máxima. No fechamento, apenas R$ 48 milhões estavam efetivamente assegurados.
2. A métrica vale tanto quanto o percentual.
Prometer R$ 24 milhões adicionais importa pouco se as condições para receber forem vagas, difíceis de auditar ou excessivamente controladas pelo comprador.
3. Ações adicionam uma segunda camada de risco.
Mesmo depois de conquistar o earn-out, o vendedor continua exposto à valorização ou desvalorização dos papéis recebidos.
O que este caso não permite concluir
Todos os valores apresentados — R$ 48 milhões no fechamento, R$ 24 milhões de earn-out máximo, R$ 72 milhões de valor potencial e R$ 69,2 milhões de valor nominal final — pertencem exclusivamente a esta simulação editorial.
Eles não representam valuations, múltiplos ou estruturas típicas para healthtechs.
Da mesma forma, não existe percentual ideal de earn-out.
Uma venda pode ter 5%, 20%, 40% ou nenhuma parcela contingente, dependendo do risco, do poder de negociação das partes e da diferença entre suas expectativas.
Também seria incorreto concluir que ações são melhores ou piores do que dinheiro. Cada estrutura transfere riscos diferentes.
A conclusão mais restrita é:
o earn-out pode ajudar comprador e vendedor a fechar uma diferença de valuation, mas parte do preço deixa de ser uma certeza e passa a depender de métricas, contrato, execução e, quando há ações, também do mercado.
Próximo passo: perguntar quanto da venda é realmente garantido
Quando um empresário recebe uma proposta de aquisição, olhar apenas para o maior número do documento pode produzir uma leitura enganosa.
Antes de comparar ofertas, vale separar:
- Quanto recebo no fechamento?
- Quanto depende de metas?
- Quem controla essas metas?
- Em quanto tempo?
- O pagamento será em dinheiro ou ações?
- As ações poderão ser vendidas imediatamente?
- O que acontece se o comprador mudar a estratégia do negócio?
Essas perguntas também fazem parte da decisão sobre como vender uma startup no Brasil, especialmente quando a transação envolve compradores estratégicos e componentes variáveis de preço.
No caso ilustrativo, os fundadores aceitaram não saber exatamente quanto receberiam no final.
Fizeram isso porque acreditavam que o potencial ainda não reconhecido no preço fixo justificava compartilhar parte do risco futuro.
Essa decisão só fazia sentido porque o objetivo não era simplesmente descobrir o melhor momento para vender a empresa.
Era negociar quanto valor seria recebido hoje e quanto permaneceria condicionado ao amanhã.

Por Felipe Alencar