MENU
O fato do dono querer vender a empresa é um sinal de problema?
Publicado em 11/09/2026
Compartilhe
Não. O fato de o dono querer vender uma empresa não significa, por si só, que exista um problema. Um empresário pode vender por aposentadoria, mudança de atividade, necessidade de liquidez, sucessão familiar, mudança de estratégia ou simplesmente porque recebeu uma proposta atraente. O sinal de alerta aparece quando o motivo da venda não combina com os números, a operação ou as informações apresentadas ao comprador.
Para quem está avaliando uma aquisição, a pergunta mais importante não é apenas “por que o dono quer vender?”, mas se a explicação é coerente com a realidade da empresa. É preciso observar pelo menos quatro pontos: motivo declarado pelo vendedor, evolução financeira, dependência do proprietário e existência de passivos ou problemas operacionais que possam justificar a saída.
Portanto, dono quer vender empresa é sinal de problema somente quando existem outros indícios que confirmam essa hipótese. Uma justificativa aparentemente normal, mas acompanhada de queda de faturamento, perda de clientes relevantes, processos, dívidas crescentes ou informações inconsistentes merece investigação antes de qualquer decisão.
Por que um dono pode querer vender uma empresa saudável?
Existem situações perfeitamente legítimas em que a venda acontece mesmo quando o negócio apresenta boas condições.
Um proprietário pode estar chegando à aposentadoria, não ter sucessor interessado em assumir a operação ou querer transformar parte do patrimônio empresarial em recursos financeiros. Também pode estar buscando uma nova atividade, reduzindo sua exposição ao negócio ou aproveitando uma oportunidade de mercado.
Outro motivo comum é a necessidade de capital. Uma empresa pode ser saudável, mas o proprietário pode precisar de liquidez por razões pessoais ou patrimoniais. Nesse caso, o interesse em vender não significa necessariamente que o negócio esteja deteriorado.
Também existe a possibilidade de o empresário ter construído uma empresa com a intenção de vendê-la no futuro. Nesse cenário, a venda faz parte da estratégia e não representa uma fuga de um problema.
Por isso, o motivo da venda precisa ser analisado em conjunto com as evidências do negócio, e não interpretado isoladamente.
Quando o motivo da venda merece mais atenção?
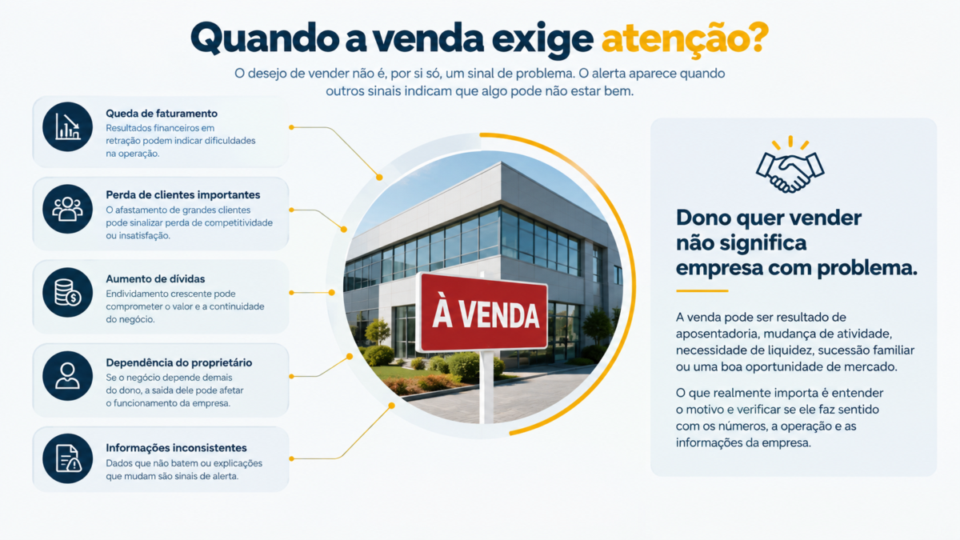
O alerta aumenta quando a explicação do vendedor não parece compatível com aquilo que o comprador encontra durante a análise.
Por exemplo, imagine que o proprietário diga que pretende se aposentar, mas os documentos mostrem queda relevante de receita, perda de clientes importantes e aumento de dívidas nos últimos períodos. A aposentadoria pode continuar sendo verdadeira, mas existem outros fatores que precisam ser esclarecidos.
Alguns sinais merecem atenção especial:
- o motivo apresentado muda durante as conversas;
- o vendedor evita explicar determinadas quedas de desempenho;
- existem informações financeiras difíceis de conciliar;
- clientes ou fornecedores importantes estão deixando a empresa;
- o negócio depende excessivamente do próprio proprietário;
- existem processos, dívidas ou contingências relevantes;
- funcionários-chave estão saindo;
- o vendedor demonstra urgência incomum para fechar a operação;
- documentos solicitados demoram a aparecer sem justificativa convincente.
Nenhum desses pontos prova sozinho que existe um problema. O valor está na combinação dos sinais.
O que analisar antes de concluir que existe um problema?
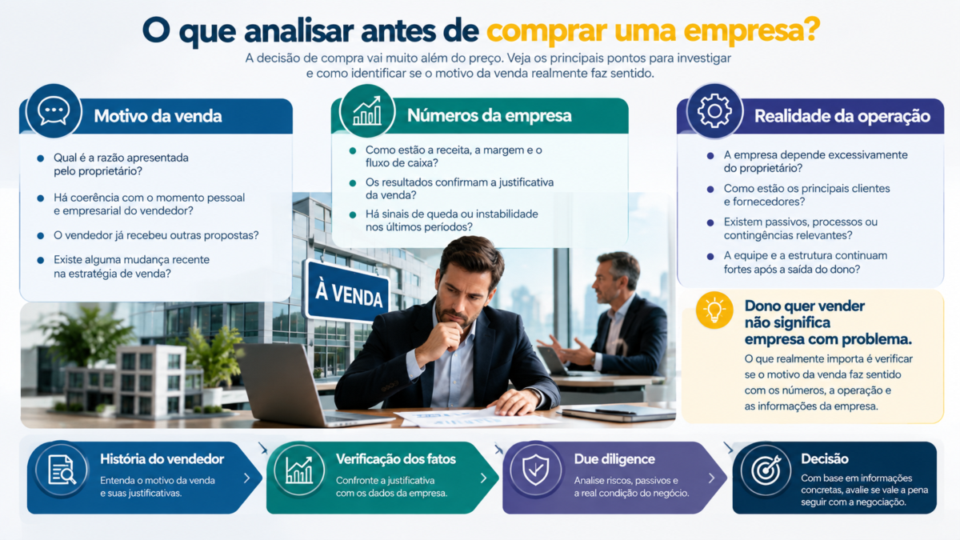
O comprador deve separar a história contada pelo vendedor dos fatos que conseguem ser verificados.
1. O motivo da venda
Comece perguntando de forma objetiva por que o proprietário decidiu vender agora.
A resposta deve ser compreensível e consistente com o momento pessoal e empresarial do vendedor. Também vale observar há quanto tempo ele procura um comprador, se já recebeu outras propostas e se houve alguma mudança recente na estratégia de venda.
O objetivo não é desconfiar de toda explicação, mas entender o contexto.
2. A evolução financeira
Depois, compare o motivo apresentado com o desempenho econômico da empresa.
Uma empresa colocada à venda por razões pessoais pode continuar apresentando receitas, margens e geração de caixa relativamente estáveis. Já uma deterioração financeira simultânea à venda exige uma investigação mais cuidadosa.
Não é necessário transformar essa etapa em um valuation completo. A questão prática é verificar se os números contam uma história compatível com aquilo que está sendo apresentado.
3. A dependência do proprietário
Esse é um ponto frequentemente subestimado.
Se o dono concentra relacionamento com os principais clientes, decisões comerciais, fornecedores, conhecimento técnico e aprovação das operações, a saída dele pode alterar significativamente o funcionamento da empresa.
Nesse caso, o problema não é o fato de ele querer vender. O ponto é quanto da empresa está efetivamente sendo transferido para o comprador.
Uma empresa aparentemente saudável pode apresentar risco de transição se boa parte de seu desempenho depender diretamente da presença do antigo proprietário.
4. Passivos e contingências
Uma venda também pode exigir atenção quando existem obrigações que não aparecem imediatamente nos números mais simples.
Processos judiciais, questões trabalhistas, tributárias, ambientais, contratuais e outros passivos podem modificar a avaliação econômica da operação.
A análise de riscos deve buscar justamente essas informações antes que o comprador transforme a intenção de compra em compromisso definitivo. A própria Administração Pública utiliza a análise prévia de riscos como mecanismo para identificar vulnerabilidades e priorizar os pontos que precisam de maior atenção. análise de risco prévia da CGU
O preço baixo é um sinal de que há problema?
Pode ser, mas não necessariamente.
Um vendedor pode aceitar um preço menor porque precisa de liquidez, porque deseja acelerar a saída ou porque a estrutura da operação é diferente de uma venda tradicional. Da mesma forma, uma empresa com problemas pode realmente precisar ser negociada por um valor inferior.
O erro está em concluir que preço baixo significa oportunidade ou que preço alto significa segurança.
O preço precisa ser interpretado junto com a qualidade dos resultados, os riscos identificados, a capacidade de geração de caixa, a concentração de clientes e a necessidade de investimentos depois da aquisição.
Se o comprador estiver preocupado com a possibilidade de estar assumindo riscos que não percebeu, vale aprofundar a análise antes de negociar definitivamente. Os principais riscos de uma aquisição precisam ser avaliados de forma estruturada, especialmente quando existem sinais que ultrapassam o simples motivo declarado pelo vendedor.
Por isso, o próximo passo natural é entender os principais riscos ao comprar empresas e como evitá-los.
Como diferenciar uma venda normal de uma venda motivada por problema?
Uma forma prática é cruzar três perguntas:
O que o vendedor diz?
Qual é a razão apresentada para a venda?
O que os números mostram?
A evolução financeira confirma ou contradiz essa explicação?
O que a operação revela?
Clientes, funcionários, fornecedores, processos e dependência do proprietário estão de acordo com a história contada?
Quando as três dimensões são coerentes, o motivo da venda tende a ser menos preocupante.
Quando existe uma divergência importante entre elas, o comprador deve investigar antes de avançar.
Esse cruzamento é mais útil do que tentar descobrir se existe um “motivo certo” para vender uma empresa.
A due diligence é o momento de testar a história
O comprador não precisa decidir se confia ou desconfia do vendedor apenas pela conversa inicial.
A due diligence existe justamente para verificar a realidade da empresa antes da conclusão da aquisição. Ela pode envolver informações financeiras, fiscais, trabalhistas, jurídicas, operacionais, contratuais e outros aspectos relevantes da companhia.
Em operações de aquisição, análises de diligência podem revelar passivos ou riscos que não estavam evidentes em uma avaliação inicial. O Tribunal de Contas da União já destacou, em análise de operações de aquisição, a importância da due diligence para investigar não apenas demonstrações financeiras, mas também passivos judiciais, trabalhistas, fiscais e ambientais, além de relações comerciais e outros fatores. análise do TCU sobre due diligence em aquisições
Por isso, o comprador não deve usar a justificativa do vendedor como substituto da investigação.
Antes de concluir a operação, vale entender o que analisar em uma due diligence antes de comprar um negócio.
Quais são os principais riscos de ignorar os sinais?
Ignorar inconsistências pode produzir consequências relevantes depois da compra.
Primeiro risco: adquirir uma empresa em deterioração.
O comprador pode acreditar que está comprando um negócio estável quando, na realidade, os resultados já estão piorando.
Segundo risco: descobrir passivos posteriormente.
Obrigações ou contingências não percebidas podem alterar a economia da operação.
Terceiro risco: perder clientes após a saída do proprietário.
Se os relacionamentos comerciais estiverem concentrados no vendedor, a transição pode provocar perda de receita.
Quarto risco: pagar por uma empresa que depende excessivamente do antigo dono.
Nesse caso, parte do desempenho adquirido pode desaparecer quando ele deixar a operação.
O ponto central é que o risco não está no vendedor querer sair, mas no comprador não descobrir por que a empresa funciona como funciona antes de assumir o negócio.
Um sinal que parece negativo, mas pode ser positivo
Existe uma situação pouco intuitiva: o fato de o proprietário querer vender pode até representar uma oportunidade para o comprador.
Um empresário que construiu uma empresa durante muitos anos e agora deseja se retirar pode estar oferecendo um negócio com processos estabelecidos, clientes recorrentes, equipe formada e capacidade de geração de caixa.
Nesse cenário, a saída do proprietário não destrói necessariamente o valor da empresa — desde que esse valor esteja incorporado à própria operação e não dependa exclusivamente da pessoa que está vendendo.
Por isso, uma pergunta particularmente útil é:
Se o vendedor deixar de trabalhar amanhã, quanto da empresa continuará funcionando da mesma forma?
Essa pergunta ajuda a identificar uma diferença importante entre comprar uma empresa e simplesmente comprar o trabalho ou os relacionamentos pessoais do antigo proprietário.
Para aprofundar essa perspectiva, também é útil entender o que investidores analisam antes de comprar uma empresa.
O que fazer se o dono não explicar claramente por que está vendendo?
Não é necessário abandonar imediatamente a negociação.
O caminho mais prudente é transformar a dúvida em perguntas verificáveis. Peça informações que permitam comparar a justificativa apresentada com a realidade da empresa.
Se o vendedor afirma que a razão é aposentadoria, por exemplo, procure entender o plano de transição. Se diz que deseja mudar de setor, observe se existem outros negócios ou projetos que expliquem essa decisão. Se afirma que precisa de liquidez, procure compreender como essa necessidade se relaciona com a estrutura da operação.
Se as respostas forem consistentes e os documentos confirmarem a narrativa, a preocupação pode diminuir.
Se as explicações mudarem, documentos relevantes não forem apresentados ou surgirem inconsistências, o comprador deve considerar isso um sinal para aprofundar a investigação — e não necessariamente como motivo automático para desistir.
Afinal, dono quer vender empresa é sinal de problema?
Não por si só. O desejo de vender pode ser completamente normal e até representar uma oportunidade. O problema surge quando o motivo apresentado entra em conflito com os números, a operação ou as informações verificadas.
Para o comprador, os critérios mais importantes são a coerência da justificativa, a evolução financeira, a dependência do proprietário, os passivos e a estabilidade operacional. Dois fatores podem mudar completamente a avaliação: o motivo real da venda e o que a investigação revelar sobre a empresa.
A melhor decisão não é comprar ou desistir apenas porque o dono quer vender. É descobrir se a história apresentada é compatível com os fatos e, antes de assumir o negócio, avançar para uma análise estruturada dos riscos e da situação real da empresa.

Por Felipe Alencar