MENU
Estudo de Caso: Venda em 42 Dias por R$ 890 mil – Microempresa de Sorvetes – Paraná
Publicado em 01/10/2026
Compartilhe
Este estudo de caso é uma simulação baseada em situações e padrões reais de mercado. Empresas, personagens e valores foram adaptados para fins educacionais.
Uma venda rápida de microempresa no Paraná foi concluída por R$ 890 mil em apenas 42 dias entre o início da abordagem aos compradores e o fechamento da transação.
A empresa produzia sorvetes e gelatos artesanais, operava uma pequena unidade fabril e abastecia pontos próprios e clientes do varejo regional. O negócio faturava aproximadamente R$ 1,85 milhão por ano e apresentava EBITDA normalizado próximo de R$ 270 mil.
O proprietário queria sair para se dedicar a outro projeto e tinha uma prioridade clara: vender com segurança, sem transformar o processo em uma negociação de muitos meses.
Mas rapidez não significou colocar qualquer preço e aceitar a primeira oferta.
Antes de abordar o mercado, ele organizou documentos, normalizou o resultado, definiu exatamente o que fazia parte da venda e estabeleceu uma faixa de valor defensável.
Os principais números ilustrativos eram:
Receita anual: R$ 1,85 milhão
EBITDA normalizado: aproximadamente R$ 270 mil
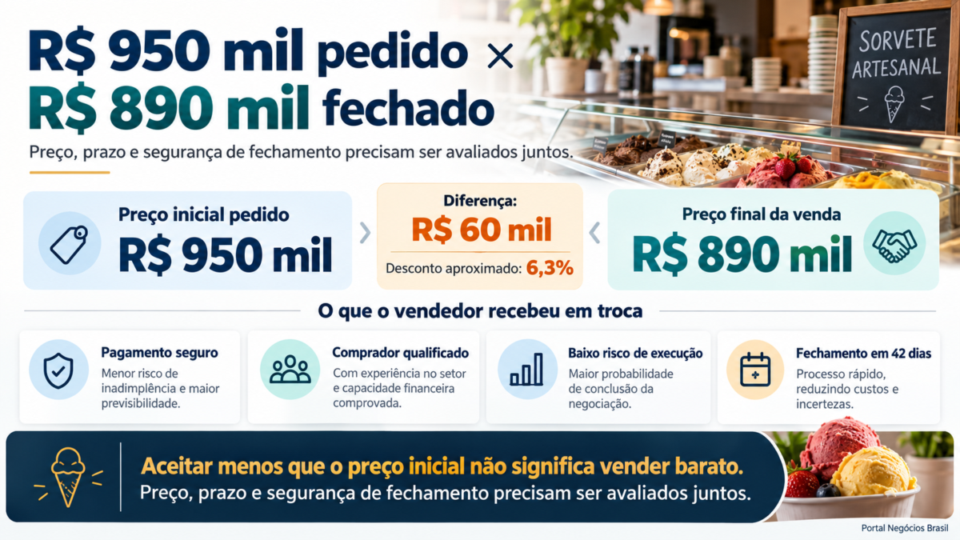
Preço inicial pedido: R$ 950 mil
Preço final: R$ 890 mil
Participação vendida: 100%
Prazo entre início da prospecção e fechamento: 42 dias
A principal lição do caso é que vender uma empresa rapidamente pode ser possível quando aquilo que normalmente atrasa a negociação já foi resolvido antes de o comprador entrar.
A empresa era pequena, mas precisava ser tratada como uma transação real
O setor favorecia a existência de pequenos operadores.
A ABIS informa que o mercado brasileiro de sorvetes e gelatos reúne mais de 11 mil empresas, movimenta mais de R$ 14 bilhões por ano e possui forte presença de micro e pequenas empresas, que representam cerca de 92% dos negócios do setor.
Dados do mercado brasileiro de sorvetes — ABIS
Esse contexto, porém, não tornava qualquer sorveteria automaticamente vendável.
O comprador queria saber se as vendas eram reais, quanto sobrava depois dos custos, quais equipamentos pertenciam efetivamente à empresa e quanto capital seria necessário para continuar operando depois da troca de proprietário.
Mesmo em uma microempresa, essas perguntas não desaparecem.
Antes do anúncio, o vendedor preparou um pacote de informações
A empresa não entrou no mercado apenas com uma frase como:
“Sorveteria lucrativa à venda por R$ 950 mil.”
Antes da prospecção, foram reunidos:
- demonstrações financeiras;
- extratos e informações de faturamento;
- relação de equipamentos;
- contratos relevantes;
- estoque;
- folha e estrutura de pessoal;
- aluguel do imóvel;
- licenças;
- informações tributárias;
- histórico mensal das vendas;
- explicação sobre despesas pessoais retiradas da operação.
Essa organização reduziu bastante o tempo necessário para responder ao comprador.
Ter previamente os documentos necessários para vender uma empresa não elimina a diligência.
Mas evita que cada pergunta se transforme em vários dias de busca por informações.
O preço de R$ 950 mil não foi escolhido aleatoriamente
O vendedor queria negociar próximo de R$ 1 milhão.
Mas desejo não era valuation.
Depois dos ajustes, o EBITDA normalizado ficou próximo de R$ 270 mil anuais.
Também foram considerados equipamentos, marca regional, carteira de clientes, operação pronta e necessidade de capital futuro.
O resultado foi uma faixa indicativa de negociação entre aproximadamente R$ 820 mil e R$ 930 mil, dependendo das condições.
O preço inicial de R$ 950 mil criava algum espaço para negociação, mas continuava suficientemente próximo da faixa econômica para não afastar interessados sérios.
O Sebrae destaca que conhecer o valuation ajuda o empresário justamente em situações de venda e negociação, permitindo compreender o valor do negócio e os fatores que o aumentam ou reduzem.
Valuation e cálculo do valor da empresa — Sebrae
Essa é a lógica de uma estratégia de preço na venda da empresa: o preço de abertura precisa permitir negociação sem perder contato com aquilo que compradores conseguem justificar.
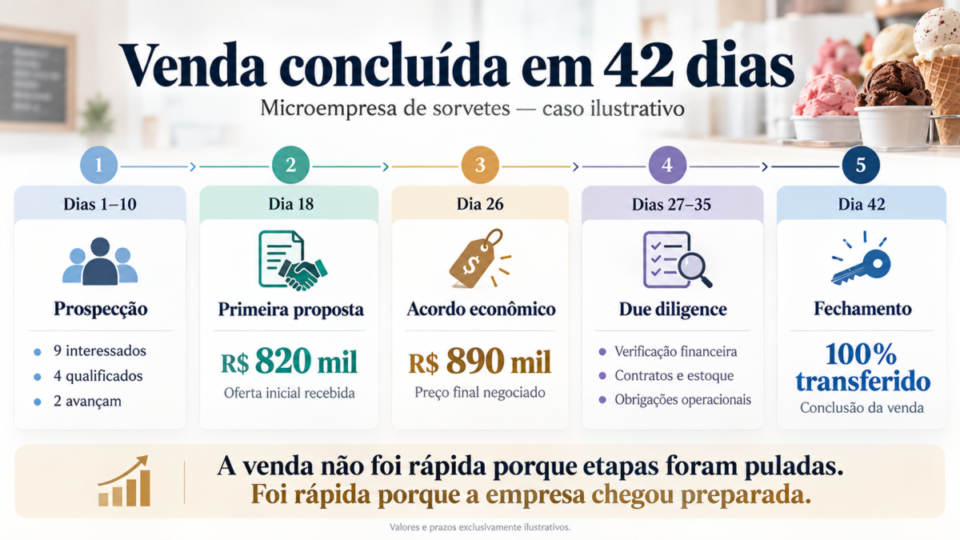
Dias 1 a 10: poucos compradores, mas bem selecionados
A oportunidade não foi distribuída indiscriminadamente.
Foram priorizados compradores com alguma relação com alimentação, varejo ou pequenas operações regionais.
Nos primeiros dez dias:
9 interessados receberam informações iniciais.
4 demonstraram capacidade financeira e interesse real.
2 avançaram para reuniões detalhadas.
A diferença foi importante.
O objetivo não era acumular dezenas de contatos.
Era identificar rapidamente quem possuía interesse + recursos + capacidade de decidir.
Dia 18: surgiu a primeira proposta
Um dos interessados apresentou:
R$ 820 mil
A oferta estava dentro da faixa econômica previamente analisada, mas abaixo do objetivo do vendedor.
O empresário não recusou imediatamente.
Também não aceitou por medo de perder uma venda rápida.
Foi apresentada uma contraproposta de:
R$ 920 mil
Além do preço, havia outro elemento positivo: o comprador pretendia usar recursos próprios e não condicionava a transação à obtenção de financiamento bancário.
Isso reduzia um risco importante de execução.
Dia 26: as partes chegaram a R$ 890 mil
Depois de novas conversas, o acordo econômico chegou a:
R$ 890 mil
O preço representava aproximadamente 6,3% de desconto em relação aos R$ 950 mil inicialmente pedidos.
Mas permanecia dentro da faixa considerada defensável antes da negociação.
Esse detalhe ajuda a entender o caso.
O vendedor não reduziu o preço de R$ 950 mil para R$ 600 mil apenas para “vender rápido”.
Aceitou uma negociação relativamente pequena em troca de um comprador capaz de avançar imediatamente.
Essa diferença é fundamental quando se pergunta se é possível vender uma empresa rapidamente sem perder valor.
Velocidade e liquidação não são sinônimos.
Dias 27 a 35: a diligência aconteceu em pouco mais de uma semana
O comprador verificou informações financeiras, contratos, equipamentos, estoque, questões tributárias, trabalhistas e operacionais.
Como boa parte do material já estava disponível, as solicitações avançaram rapidamente.
Alguns ajustes apareceram.
O estoque foi recalculado próximo do fechamento e determinadas obrigações foram definidas como responsabilidade do antigo proprietário.
Mas nenhuma descoberta alterou materialmente a tese da aquisição.
Esse ponto explica boa parte dos 42 dias.
O comprador não fez menos diligência.
Ele encontrou uma empresa mais preparada para ser diligenciada.
Dia 36: preço deixou de ser o principal assunto
Com o valor já acordado, a negociação migrou para o contrato.
As partes precisavam determinar:
- quais ativos estavam incluídos;
- tratamento do estoque;
- transferência dos contratos;
- responsabilidade por obrigações anteriores;
- funcionários;
- uso da marca;
- prazo de transição;
- entrega de acessos, fornecedores e informações operacionais.
Em pequenas empresas, esses detalhes podem parecer excessivamente formais.
Mas são justamente eles que evitam a discussão posterior sobre o significado do acordo.
Dia 42: a venda foi concluída por R$ 890 mil
O comprador efetuou o pagamento conforme a estrutura contratada e assumiu a operação.
A participação de 100% foi transferida.
O antigo proprietário permaneceu durante um curto período apoiando a passagem de fornecedores, rotinas produtivas e relacionamento com clientes.
Do início efetivo da prospecção até o fechamento:
42 dias
Mas existe uma ressalva importante.
O relógio não começou no dia em que o proprietário pensou pela primeira vez em vender.
Antes dos 42 dias, a empresa já havia passado pela preparação financeira e documental.
É justamente por isso que o número não deve ser interpretado como:
“Qualquer microempresa pode ser vendida em seis semanas.”
Por que esta empresa vendeu tão rápido?
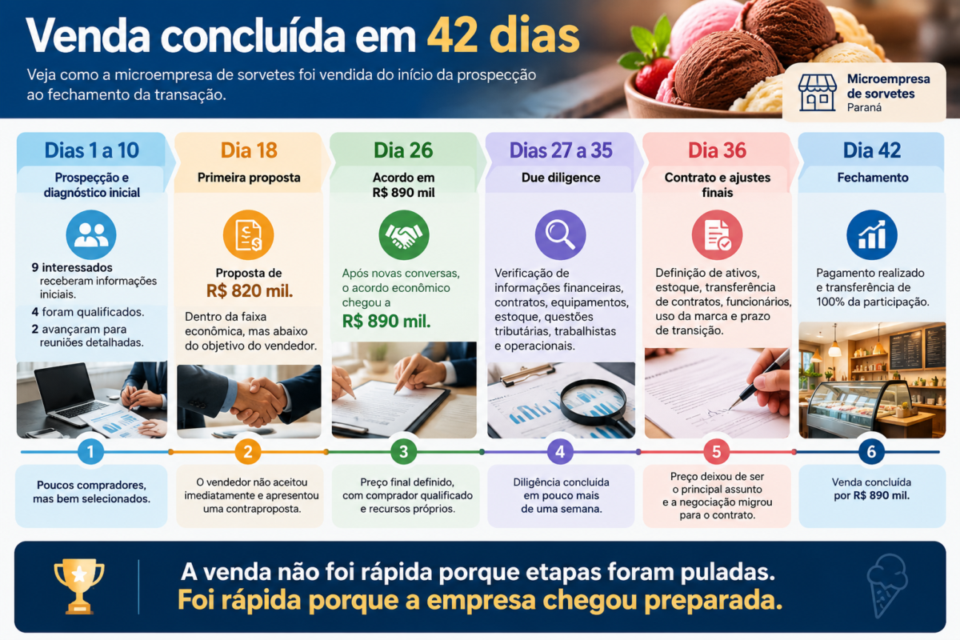
Quatro fatores trabalharam juntos.
1. O preço estava próximo da realidade
O vendedor negociou.
Mas não iniciou o processo pedindo duas ou três vezes aquilo que o negócio conseguia justificar.
2. Os documentos estavam prontos
O comprador não precisou esperar semanas para receber informações básicas.
3. O negócio era relativamente simples de compreender
Uma microempresa possui riscos, mas neste caso não havia dezenas de subsidiárias, imóveis, sócios ou estruturas societárias complexas.
4. O comprador tinha dinheiro e autonomia para decidir
Isso eliminou uma das principais fontes de atraso: depender de financiamento ou de uma extensa cadeia de aprovações.
R$ 890 mil rapidamente foi melhor do que esperar R$ 950 mil?
Não existe resposta automática.
Talvez outro comprador aparecesse dois meses depois oferecendo o preço integral.
Talvez não.
Talvez o vendedor esperasse seis meses e terminasse aceitando menos.
O empresário tomou uma decisão com base no conjunto:
R$ 890 mil + pagamento seguro + comprador qualificado + baixo risco de execução + prazo curto.
A diferença de R$ 60 mil em relação ao preço inicial representava o custo de oportunidade que ele estava disposto a aceitar para obter certeza.
Isso é diferente de simplesmente conceder um grande desconto por urgência.
Três erros poderiam ter destruído a venda rápida de microempresa
1. Pedir um preço irreal.
A velocidade desapareceria se todos os compradores concluíssem rapidamente que a expectativa do vendedor não fazia sentido.
2. Começar a reunir documentos somente depois da proposta.
Cada pendência acrescentaria dias ou semanas ao processo.
3. Escolher um comprador sem capacidade financeira.
Uma proposta de R$ 950 mil dependente de crédito incerto poderia ser menos valiosa do que R$ 890 mil com capacidade real de fechamento.
O que este caso não permite concluir
Os números apresentados — R$ 1,85 milhão de receita, R$ 270 mil de EBITDA, R$ 950 mil de preço inicial e R$ 890 mil de venda — pertencem exclusivamente a esta simulação editorial.
Eles não representam valuation típico de sorveterias ou microempresas.
Da mesma maneira, 42 dias não constituem prazo médio nem promessa de venda.
Empresas semelhantes podem levar meses ou anos para encontrar comprador.
Algumas nunca serão vendidas.
Preço, localização, resultado, documentação, dependência do proprietário, setor, situação econômica e disponibilidade de compradores alteram completamente o processo.
A conclusão é mais restrita:
uma venda rápida tende a ser mais viável quando o empresário elimina previamente aquilo que normalmente consome tempo durante a negociação.
Próximo passo: medir quanto tempo sua empresa perderia hoje respondendo ao primeiro comprador
Uma maneira prática de avaliar se uma empresa está preparada para venda é imaginar que um comprador qualificado faça amanhã três pedidos:
“Quero entender os números.”
“Quero verificar os documentos.”
“Quero saber exatamente o que estou comprando.”
Se cada resposta exigir semanas de organização, o problema não está necessariamente na falta de compradores.
Está na preparação.
No caso ilustrativo, os 42 dias foram possíveis porque o empresário entrou na negociação sabendo:
quanto pretendia receber, quanto estava disposto a negociar, quais documentos entregaria e quais condições precisava preservar.
A velocidade não apareceu no fim do processo.
Ela foi construída antes de o primeiro comprador fazer a proposta.

Por Felipe Alencar