MENU
A venda da empresa pode gerar problemas de inventário?
Publicado em 24/09/2026
Compartilhe
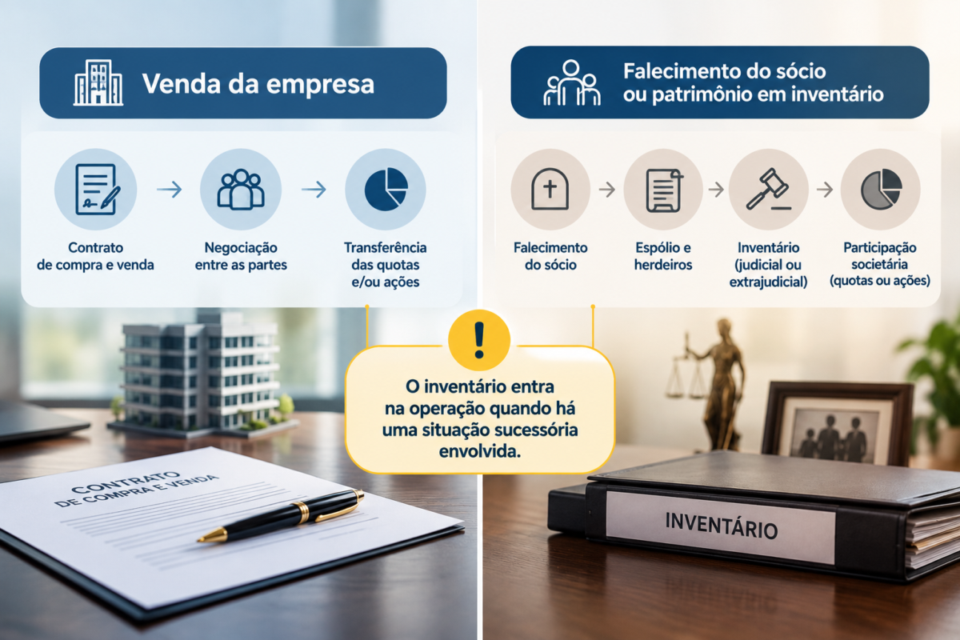
Venda de empresa gera inventário? Não, a venda de uma empresa, por si só, não gera inventário. O inventário está relacionado à sucessão de uma pessoa falecida. O problema aparece quando existe uma situação sucessória envolvendo o proprietário ou sócio que participará da venda, especialmente se ele morrer durante a negociação ou se as quotas que serão transferidas estiverem em processo de inventário.
Para você, como vendedor, a questão principal é verificar se existe alguma participação societária sujeita à sucessão e se essa situação pode afetar a autorização, o prazo ou a documentação necessária para concluir a operação. O Pai de Jurídico & Impostos sobre compra e venda de empresas aprofunda os riscos jurídicos e patrimoniais mais amplos envolvidos nessas operações.
O Código de Processo Civil prevê que ações, quotas e títulos de sociedades sejam relacionados no inventário quando pertenciam ao falecido, além de disciplinar situações de apuração de haveres. (Planalto — Código de Processo Civil)
Venda de empresa gera inventário em quais situações?
A venda não cria o inventário. O que pode acontecer é um inventário já existente interferir na venda da empresa ou das participações societárias.
Imagine que você seja sócio de uma empresa familiar e tenha iniciado negociações para vender sua participação. Se você falecer antes do fechamento, suas quotas podem passar a integrar a sucessão. A partir daí, a operação precisa ser analisada considerando o espólio, os herdeiros, o contrato social e os documentos que já foram assinados.
Três pontos são especialmente importantes:
- Titularidade: quem efetivamente é proprietário das quotas ou ações que serão vendidas?
- Situação sucessória: existe inventário aberto ou alguma sucessão ainda não formalizada?
- Regras societárias: o contrato social estabelece o que acontece com as quotas em caso de falecimento de um sócio?
Isso significa que o risco não está na venda em si. Ele está na possibilidade de uma situação sucessória atingir justamente a participação que será objeto da transação.
O que muda quando o sócio vendedor falece durante a negociação?
Esse é um dos cenários que mais pode complicar uma venda.
Se o vendedor falece depois de iniciar as tratativas, mas antes do fechamento, não é seguro presumir que o negócio continuará exatamente nas mesmas condições. Será necessário analisar o estágio da negociação e os documentos assinados.
Uma carta de intenção, um memorando de entendimentos e um contrato definitivo não necessariamente produzem os mesmos efeitos. Também precisam ser avaliadas condições precedentes, obrigações pendentes, cláusulas de rescisão e poderes de representação.
Além disso, as quotas pertencentes ao falecido podem precisar ser consideradas no inventário. O Código de Processo Civil determina que as primeiras declarações do inventário relacionem, entre outros bens, ações, quotas e títulos de sociedade, e prevê regras específicas para apuração de haveres em determinadas situações envolvendo sócio falecido. (Código de Processo Civil no Planalto)
Para o vendedor, isso gera uma consequência prática: uma negociação que parecia estar próxima do fechamento pode ganhar uma etapa sucessória que não estava originalmente no cronograma.
Inventário judicial ou extrajudicial: qual a diferença para a venda?
Nem todo inventário precisa tramitar da mesma maneira. O Código de Processo Civil admite inventário e partilha por escritura pública quando preenchidos os requisitos legais, incluindo a capacidade e concordância dos interessados.
Na prática, isso significa que uma sucessão familiar pode seguir uma via judicial ou, em determinadas circunstâncias, uma via extrajudicial. Essa diferença pode alterar o procedimento, a documentação e o tempo necessário para regularizar a participação societária.
Mas atenção: inventário extrajudicial não significa que a venda esteja automaticamente liberada. Ainda é necessário verificar a titularidade das quotas, a representação dos interessados, o contrato social e as demais condições da operação.
Se você está vendendo uma empresa familiar, portanto, não basta perguntar se o inventário é judicial ou extrajudicial. É preciso saber se a participação que está sendo negociada já pode ser validamente transferida e quem precisa participar do ato.
Apuração de haveres é a mesma coisa que inventário?
Não.
Essa distinção é importante porque uma participação societária pode envolver simultaneamente uma questão societária e uma questão sucessória, mas elas não são necessariamente a mesma coisa.
A apuração de haveres está relacionada à determinação do valor devido em razão da resolução da sociedade em relação a um sócio, conforme a situação concreta e as regras aplicáveis. Já o inventário trata da transmissão do patrimônio deixado pelo falecido aos sucessores.
O contrato social também pode estabelecer regras relevantes para o falecimento de um sócio, inclusive quanto à continuidade da sociedade e ao tratamento da participação. Por isso, você não deve presumir que a existência de inventário, sozinha, determine o que acontecerá com a empresa.
Antes de avançar para o fechamento, vale conferir se o contrato social está atualizado e se existe alguma cláusula que altere o tratamento das quotas em caso de falecimento.
Herdeiros menores ou incapazes podem mudar o cenário?
Sim. A existência de herdeiros menores ou incapazes pode tornar a operação mais sensível porque envolve representação ou assistência e regras específicas de proteção patrimonial.
Isso não significa que toda venda será inviável. Significa que a estrutura da sucessão precisa ser analisada antes de tratar a transferência das quotas como uma operação comum.
Para você, vendedor, esse é um sinal de alerta importante: se a venda depender de uma participação que pertence ao espólio e houver herdeiros menores ou incapazes, não avance apenas com base no acordo comercial já negociado.
A análise jurídica deverá considerar quem representa esses sucessores, quais atos precisam ser praticados e se há alguma autorização ou formalidade adicional aplicável ao caso.
Quais problemas de inventário podem afetar a venda?
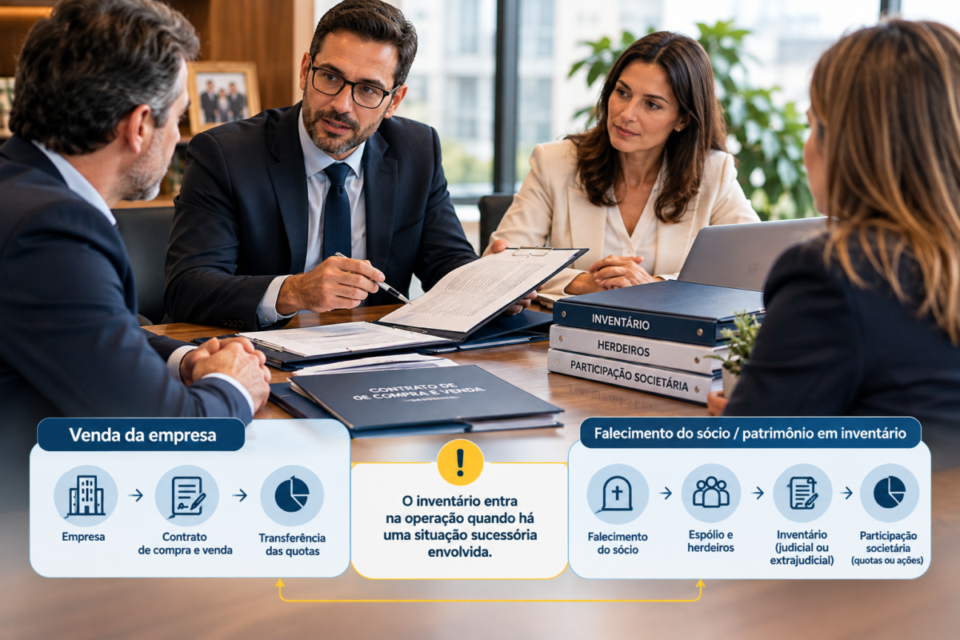
Os principais problemas são menos relacionados à existência do inventário e mais aos efeitos que ele pode produzir sobre a operação.
Atraso no fechamento
Uma sucessão pode acrescentar documentos, representantes e etapas que não estavam previstos no cronograma original. Se o comprador tiver prazo para concluir a aquisição, isso pode afetar a negociação.
Divergência entre herdeiros
Herdeiros podem ter interesses diferentes em relação à participação societária. Um pode preferir vender, enquanto outro pode desejar manter a participação na empresa.
Em empresas familiares, esse risco merece atenção especial. Se a operação envolver patrimônio sucessório, é útil compreender previamente questões relacionadas a sucessão familiar e ITCMD, sem confundir esse tema com a própria negociação da empresa.
Divergência sobre o valor das quotas
A participação societária pode precisar ser considerada para diferentes finalidades, inclusive sucessórias e tributárias. Isso torna especialmente importante separar o valor negociado entre comprador e vendedor das avaliações exigidas para outras finalidades.
Em São Paulo, por exemplo, a Secretaria da Fazenda disponibiliza orientações específicas sobre a comunicação de inventário extrajudicial e situações relacionadas ao ITCMD. (Secretaria da Fazenda de São Paulo — ITCMD e inventário extrajudicial)
Documentação societária desatualizada
Contrato social desatualizado, alterações não registradas ou ausência de regras claras sobre sucessão podem aumentar a dificuldade de concluir a venda.
Em uma empresa familiar, você também pode precisar avaliar se a estrutura patrimonial existente interfere na operação. Esse é um ponto que pode ser aprofundado ao analisar uma holding familiar na venda de empresa, sem transformar esta questão específica em um guia de planejamento sucessório.
A existência de herdeiros impede a venda da empresa?
Não necessariamente.
Ter herdeiros não significa, por si só, que uma empresa não possa ser vendida. O ponto decisivo é saber quem possui legitimidade para praticar os atos necessários e qual é a situação da participação societária dentro da sucessão.
Se as quotas pertencem ao espólio, será necessário respeitar as regras aplicáveis ao inventário e à representação dos sucessores. Se houver vários herdeiros, também será preciso verificar como os interesses deles serão tratados.
Esse cuidado é ainda maior quando a empresa é familiar e a venda depende da concordância ou participação de diferentes membros da família. Nesses casos, vale analisar especificamente como conduzir uma venda de empresa familiar sem conflito entre herdeiros.
O objetivo aqui não é determinar toda a estrutura da sucessão, mas evitar que você descubra um problema de legitimidade ou documentação somente quando o comprador já estiver pronto para fechar.
O que você deve verificar antes de vender?
Se existe alguma possibilidade de a venda ser afetada por uma sucessão, faça uma verificação objetiva antes de avançar:
- confirme quem aparece como titular das quotas ou ações;
- confira se existe inventário aberto ou sucessão pendente;
- revise as cláusulas do contrato social relacionadas ao falecimento de sócios;
- identifique se existem herdeiros menores ou incapazes;
- confira quais documentos já foram assinados com o comprador;
- verifique quem terá poderes para assinar os atos necessários ao fechamento.
Esse cuidado pode evitar que um problema sucessório apareça somente depois que preço, condições e cronograma já tenham sido negociados.
Então, a venda da empresa pode gerar problemas de inventário?
A venda da empresa não gera inventário por si só. O inventário decorre da sucessão por morte, mas pode interferir diretamente na venda quando as quotas ou ações do vendedor passam a integrar um espólio.
Para você, vendedor, a variável mais importante é identificar quem é o titular da participação que será transferida e se existe alguma situação sucessória capaz de afetar sua disponibilidade ou representação.
Se houver falecimento de sócio, inventário em andamento, herdeiros menores ou incapazes ou regras societárias específicas, não trate a venda como uma transferência comum. Antes de avançar para o fechamento, verifique a situação societária e sucessória e alinhe a documentação necessária com os profissionais responsáveis pela operação.
O problema não é a venda gerar inventário; é um inventário existente interferir na venda. E quanto mais cedo essa possibilidade for identificada, menor tende a ser o risco de descobrir uma restrição justamente na fase final da negociação.

Por Felipe Alencar