MENU
Estudo de Caso: Empresa Lucrativa que Valia Zero por Passivos Ocultos
Atualizado em 27/10/2026
Compartilhe
Este estudo de caso é uma simulação baseada em situações e padrões reais de mercado. Empresas, personagens e valores foram adaptados para fins educacionais.
A empresa era lucrativa, tinha clientes ativos e apresentava capacidade de gerar resultado. Mesmo assim, quando um potencial comprador aprofundou a diligência antes da aquisição, concluiu que praticamente não havia valor econômico residual para pagar aos atuais proprietários.
O problema não estava no faturamento nem na capacidade operacional. Os passivos ocultos na compra de empresa, somados às contingências e às proteções que o adquirente considerava necessárias, consumiam praticamente todo o valor que inicialmente poderia ser atribuído às participações dos sócios.
A operação continuava tendo valor. O que se aproximava de zero era o equity value: aquilo que economicamente sobraria para os proprietários depois de considerar obrigações, contingências e riscos associados à aquisição.
O comprador viu uma empresa lucrativa, mas ainda não sabia tudo o que estava comprando
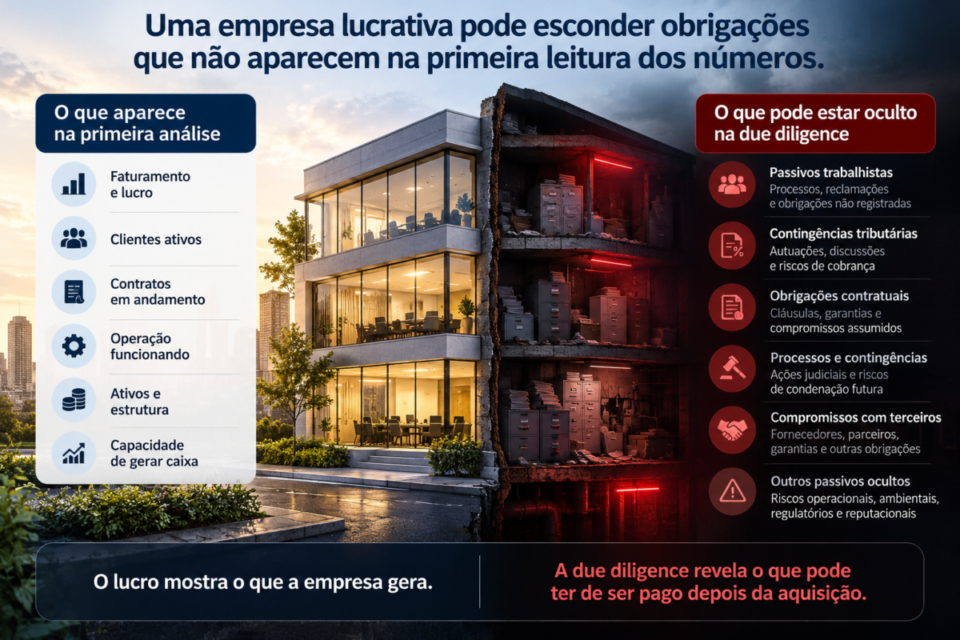
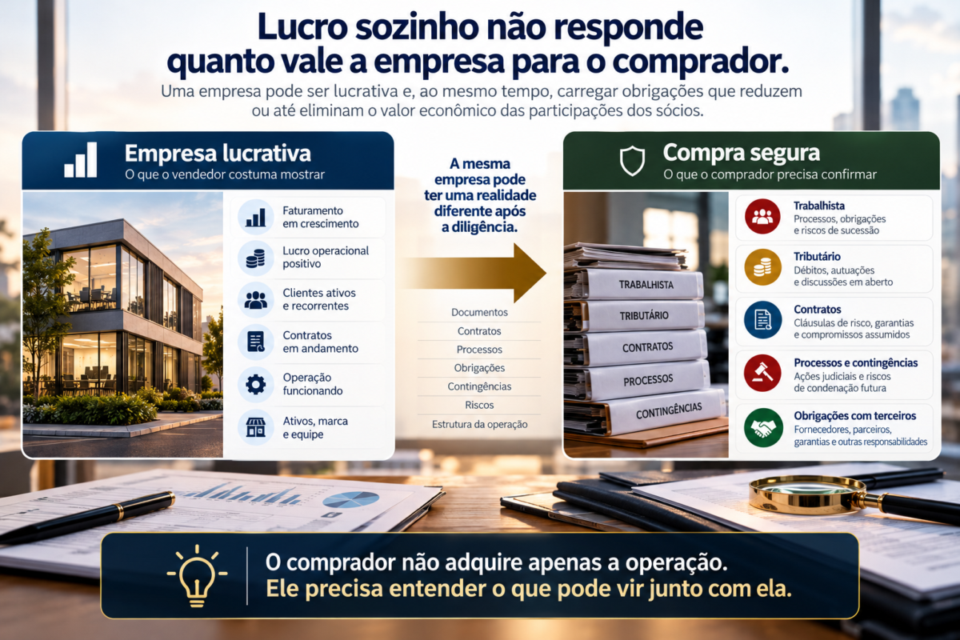
A primeira leitura do negócio era positiva. Havia faturamento, contratos em andamento, estrutura funcionando, clientes e geração operacional de resultado. Para o vendedor, esses elementos demonstravam que existia uma empresa saudável e, consequentemente, um patrimônio empresarial com valor.
O comprador não discordava dessa análise. O problema era que, antes de definir quanto pagaria, precisava responder a outra pergunta: quais obrigações acompanhariam aquele negócio depois da aquisição? Lucro demonstra uma dimensão da empresa, mas não revela sozinho tudo aquilo que pode exigir caixa no futuro.
É por isso que uma aquisição não deveria ser avaliada apenas pelo que aparece na demonstração de resultados. Entre os principais riscos ao comprar uma empresa estão justamente aqueles que só aparecem quando contratos, processos, obrigações e práticas anteriores são examinados com profundidade.
A due diligence revelou uma empresa economicamente diferente
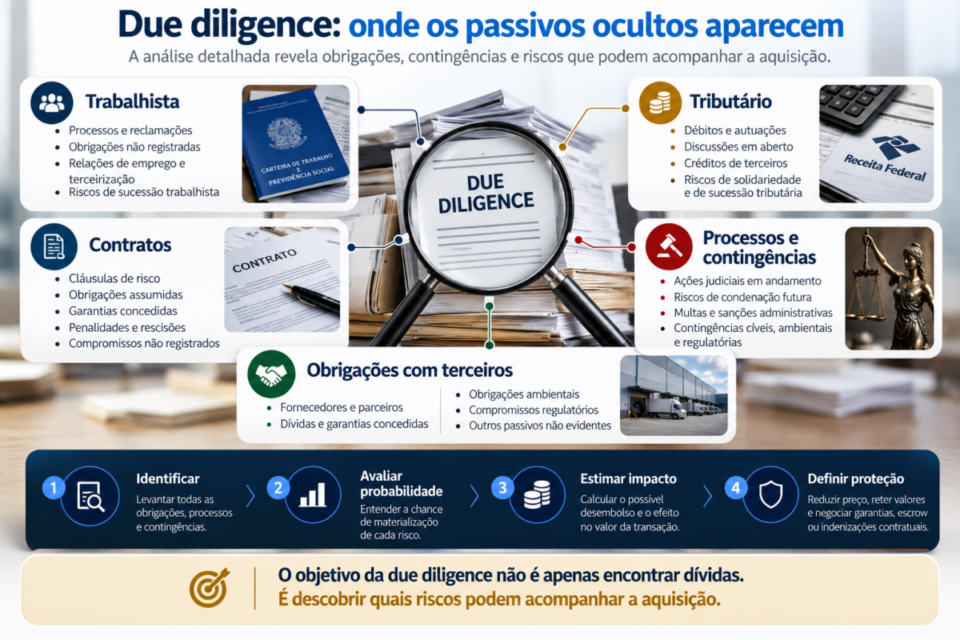
O comprador avançou para a análise de documentos societários, contratos, relações de trabalho, situação tributária, processos existentes, obrigações com terceiros e práticas internas. À medida que a investigação avançava, começaram a surgir exposições que não estavam refletidas adequadamente na expectativa inicial de valor.
Na simulação, não havia um único passivo capaz de explicar sozinho o problema. O que mudou a avaliação foi a combinação de diferentes riscos: contingências trabalhistas, exposições tributárias, obrigações contratuais e outros compromissos que poderiam produzir desembolsos depois da aquisição.
Essa é uma das funções centrais da due diligence jurídica de uma empresa. O objetivo não é apenas verificar se existem processos judiciais, mas compreender quais obrigações podem acompanhar o negócio, qual a sua materialidade e como elas podem afetar economicamente a transação.
Uma empresa pode apresentar números operacionais corretos e ainda assim carregar problemas que não ficam evidentes numa análise superficial.
O problema não era um passivo específico, mas a soma do que estava escondido
Entre as exposições identificadas, havia situações de natureza diferente. Algumas já estavam documentadas; outras dependiam de avaliação de probabilidade e impacto; e uma terceira parcela correspondia a riscos cuja dimensão ainda não podia ser determinada com segurança.
Na prática, o comprador passou a separar os problemas em três grandes grupos:
- obrigações existentes, que poderiam exigir desembolso;
- contingências, cujo resultado ainda dependia de eventos futuros;
- incertezas, para as quais seria necessário prever alguma proteção na estrutura da transação.
O importante é que nem todo passivo oculto precisa ser uma dívida secreta deliberadamente escondida pelo vendedor. Em muitos casos, trata-se de uma obrigação conhecida internamente, mas cuja relevância econômica nunca foi calculada; de um risco jurídico subestimado; ou de uma prática operacional que pode gerar responsabilidade futura.
Conhecer previamente os passivos ocultos que mais afetam negociações de empresas permite que comprador e vendedor discutam essas exposições antes que elas apareçam como surpresa na fase decisiva da aquisição.
A ponte de valor explicou como uma empresa lucrativa podia chegar perto de zero
A diligência mudou a forma como o comprador enxergava a operação. Antes, a análise estava concentrada principalmente na capacidade de gerar resultado. Depois, tornou-se necessário calcular quanto desse valor econômico efetivamente permaneceria depois das obrigações e riscos assumidos.
A lógica pode ser visualizada assim:
A ponte de valor é ilustrativa: obrigações e contingências devem ser analisadas conforme sua natureza, probabilidade e impacto econômico.
Nesse caso ilustrativo, a empresa não deixou de possuir valor operacional. Clientes, contratos, marca, equipe, ativos e capacidade de produzir resultado continuavam existindo. O problema era que, sob as premissas utilizadas pelo comprador, as obrigações e os riscos consumiam praticamente tudo aquilo que poderia ser pago aos proprietários.
É nesse sentido que a empresa “valia zero”. A expressão não significa que o negócio não possuía ativos ou geração de caixa, mas que seu equity value estava próximo de zero depois dos ajustes considerados na aquisição.
Alguns passivos ocultos na compra de empresa podem acompanhar o comprador
Esse ponto ajuda a explicar por que uma contingência anterior à compra não pode ser automaticamente tratada como “problema do antigo dono”. Dependendo do tipo de obrigação e da estrutura utilizada na aquisição, determinadas responsabilidades podem produzir efeitos para quem assume o negócio.
No campo tributário, por exemplo, o artigo 133 do Código Tributário Nacional prevê hipóteses de responsabilidade de quem adquire fundo de comércio ou estabelecimento e continua sua exploração. A regra possui condições e exceções próprias e não deve ser aplicada mecanicamente a qualquer aquisição.
Código Tributário Nacional — art. 133
Na esfera trabalhista, a CLT estabelece que, caracterizada a sucessão empresarial ou de empregadores, as obrigações trabalhistas abrangidas pela sucessão são de responsabilidade do sucessor. Novamente, a aplicação depende dos fatos e da estrutura concreta da operação.
CLT — arts. 448 e 448-A
Esses exemplos ajudam a compreender por que a análise dos aspectos jurídicos e tributários na compra e venda de empresas interfere diretamente no preço e na estrutura econômica de uma aquisição.
Descontar tudo do preço também seria uma simplificação
Depois que os riscos apareceram, seria fácil concluir que bastaria somar todos os valores encontrados e abatê-los integralmente do preço. Essa abordagem também poderia produzir uma avaliação equivocada.
Uma contingência não é necessariamente uma dívida certa. É preciso diferenciar obrigação reconhecida, processo existente, perda possível, perda provável e exposição ainda não quantificada. Cada situação pode justificar tratamento econômico diferente.
Por isso, o comprador pode combinar diferentes mecanismos: redução de preço, retenção de parte do pagamento, garantias, indenizações contratuais, escrow ou condições relacionadas a determinados eventos. O objetivo é definir quem suporta cada risco caso ele efetivamente se materialize.
O preço final deixa, portanto, de representar apenas quanto vale a operação. Ele passa a refletir também como os riscos anteriores à aquisição serão distribuídos entre comprador e vendedor.
Os passivos ocultos produziram um segundo problema: perda de confiança
A descoberta das contingências não afetou apenas a matemática da aquisição. Quando uma exposição relevante aparece somente durante a investigação, o comprador tende a fazer uma pergunta inevitável: “Se isso não estava claro antes, o que mais ainda não encontramos?”
Essa dúvida aumenta a percepção de risco e costuma levar a uma diligência mais profunda. O adquirente pode solicitar documentos adicionais, revisar premissas utilizadas no valuation e exigir proteções maiores para situações que ainda não consegue dimensionar com segurança.
A mesma contingência pode produzir uma reação diferente quando é apresentada antecipadamente pelo vendedor, acompanhada de documentação, histórico e avaliação de impacto. A transparência não elimina uma obrigação, mas reduz a incerteza que existe ao redor dela.
O caso deixa três aprendizados para quem pretende comprar uma empresa
Primeiro: lucro não é sinônimo de ausência de passivos. Uma companhia pode gerar caixa regularmente e, ao mesmo tempo, carregar obrigações acumuladas capazes de consumir parte relevante do valor econômico da aquisição.
Segundo: due diligence não serve apenas para confirmar os números apresentados pelo vendedor. Ela também precisa investigar aquilo que não está claramente refletido nesses números, especialmente obrigações jurídicas, tributárias, trabalhistas e contratuais.
Terceiro: o preço só faz sentido depois de compreender o risco transferido. Uma empresa aparentemente barata pode se tornar cara se o comprador herdar obrigações relevantes que não foram consideradas quando definiu quanto estava disposto a pagar.
O que este caso não permite concluir
Este estudo não significa que qualquer empresa com processos ou contingências tenha pouco valor. Também não significa que todo passivo identificado deva ser deduzido integralmente do preço de aquisição.
O impacto depende da natureza da obrigação, materialidade, probabilidade de perda, documentação, estrutura jurídica da compra, capacidade de defesa e mecanismos contratuais utilizados para distribuir responsabilidades entre as partes.
Da mesma forma, dizer que a empresa deste caso ilustrativo “valia zero” não significa afirmar que a operação não possuía valor. O ponto é justamente o contrário: o negócio tinha valor, mas praticamente todo esse valor econômico era consumido pelos riscos e obrigações considerados pelo comprador.
Próximo passo: descobrir os passivos antes de definir quanto pagar
Antes de apresentar uma proposta por uma empresa, o comprador deveria saber não apenas quanto o negócio fatura ou lucra, mas também quais obrigações podem acompanhá-lo depois da aquisição.
Isso significa investigar contratos, contingências judiciais, situação tributária, relações trabalhistas, garantias concedidas, obrigações com terceiros e outros compromissos que não aparecem necessariamente na primeira leitura financeira.
No caso ilustrativo, a diligência mudou completamente a pergunta central da negociação. O comprador deixou de perguntar apenas “quanto esta empresa gera?” e passou a perguntar:
“Depois de assumir tudo o que vem junto com ela, quanto essa empresa realmente vale para mim?”
Essa é a razão pela qual os passivos ocultos na compra de empresa podem transformar um negócio aparentemente lucrativo em uma aquisição economicamente inviável.

Por Felipe Alencar