MENU
Existem setores onde compradores estão pagando mais caro pelas empresas?
Publicado em 18/09/2026
Compartilhe
Setores com empresas mais valorizadas no Brasil existem, mas isso não significa que qualquer empresa desses segmentos será automaticamente negociada por um preço maior. Para você que está pensando em comprar uma empresa, o setor é apenas o primeiro filtro. Crescimento, previsibilidade de receita, margem, geração de caixa, risco e potencial de sinergia podem alterar bastante o preço que um comprador aceita pagar.
Os dados mais recentes de M&A ajudam a mostrar onde existe maior movimentação. No primeiro semestre de 2026, o Brasil registrou 610 transações, movimentando R$ 195 bilhões. Apesar da queda de 35% no número de operações, o valor negociado cresceu 22,3%, com mais de 85% concentrado em operações acima de R$ 1 bilhão. A Pesquisa Trimestral de M&A da KPMG referente ao 1º semestre de 2026 mostra, portanto, um mercado mais seletivo e concentrado em ativos de maior escala.
Para interpretar corretamente esses movimentos, é importante entender que setor movimentado não é sinônimo de setor com os maiores múltiplos. O preço de uma empresa continua dependendo das características econômicas e estratégicas do ativo.
Setores com empresas mais valorizadas no Brasil: onde os compradores estão olhando?
Em 2026, mineração, energia, infraestrutura e tecnologia aparecem entre os segmentos com movimentos relevantes no mercado brasileiro de M&A.
A mineração apresentou forte crescimento no número de operações no primeiro semestre, enquanto energia teve aumento expressivo no valor transacionado entre o primeiro e o segundo trimestre. Tecnologia, mídia e telecomunicações também registraram avanço no valor das operações, impulsionado por grandes negócios e investimentos relacionados à transformação digital, inteligência artificial e automação.
Energia e infraestrutura também estão sendo influenciadas por uma mudança estrutural na demanda. A análise da PwC para 2026 destaca a expansão da inteligência artificial e dos data centers como fatores que aumentam a necessidade de energia, infraestrutura digital e minerais críticos, além de apontar geração, transmissão, infraestrutura de gás e produtos químicos especializados entre os segmentos relevantes.
Isso não significa que você deva simplesmente escolher um desses setores e procurar a empresa mais cara. O dado serve para identificar onde existe atividade e interesse, não para determinar sozinho qual aquisição será melhor.
Para enxergar como indicadores, múltiplos e benchmarks entram nessa comparação, consulte o artigo sobre indicadores, múltiplos e KPIs que definem o valor de uma empresa.
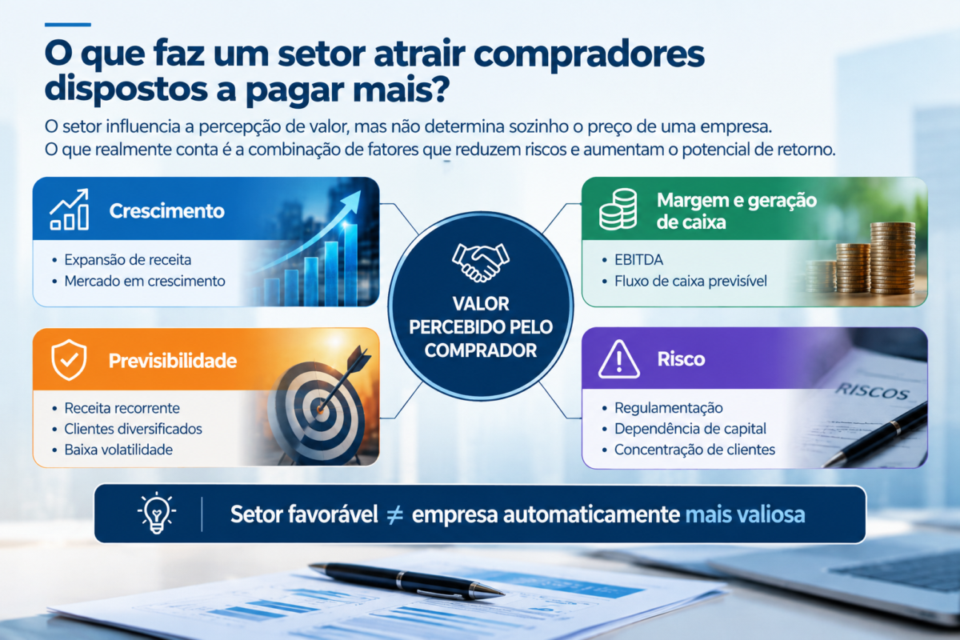
O que faz uma empresa do mesmo setor valer mais?
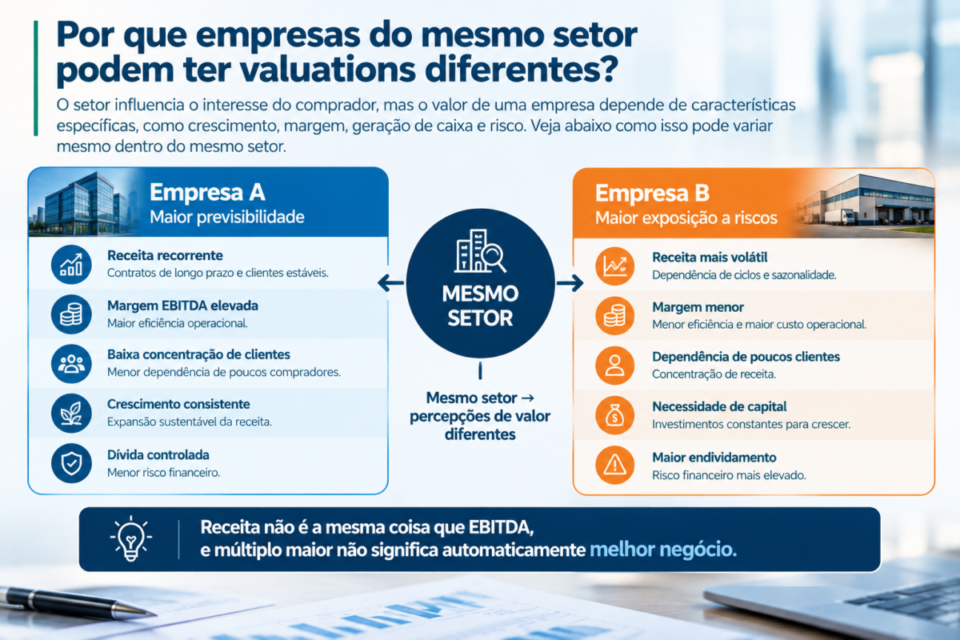
Mesmo dentro de um setor aquecido, duas empresas podem receber avaliações muito diferentes.
Os principais fatores que você precisa observar são:
- crescimento sustentável da receita;
- previsibilidade dos resultados;
- margem operacional;
- geração de caixa;
- concentração de clientes;
- necessidade de capital para crescer;
- dependência do proprietário;
- qualidade dos ativos;
- riscos regulatórios e jurídicos;
- possibilidade de sinergias para o comprador.
Uma empresa de tecnologia com receita recorrente, baixa perda de clientes e capacidade de escalar pode ser percebida de forma muito diferente de uma prestadora de serviços de tecnologia dependente de contratos pontuais.
Da mesma forma, duas empresas industriais podem estar no mesmo segmento, mas apresentar estruturas de custos, margens, ativos e necessidades de investimento completamente diferentes.
É justamente por isso que o setor não deve ser tratado como uma tabela automática de preços.
Múltiplo de receita ou de EBITDA: por que o setor pode mudar a leitura?
Outro ponto importante é o indicador utilizado para comparar empresas.
Em alguns negócios, especialmente aqueles com forte crescimento e modelos mais escaláveis, o mercado pode observar indicadores relacionados à receita. Em outros, principalmente empresas maduras e com geração de caixa mais previsível, o EBITDA pode ter papel maior na análise.
Isso significa que comparar simplesmente “quantas vezes a receita” uma empresa vale pode produzir uma conclusão equivocada quando o perfil econômico dos negócios é diferente.
Uma empresa com receita recorrente e alto potencial de crescimento pode apresentar uma relação entre valor e receita diferente de uma empresa tradicional com crescimento baixo, mas EBITDA robusto. Da mesma forma, uma empresa com EBITDA elevado pode exigir investimentos significativos para manter sua operação, reduzindo a qualidade econômica daquele resultado.
Por isso, antes de usar um múltiplo como referência, você precisa entender qual métrica realmente representa a economia daquele negócio. Os múltiplos específicos de cada setor pertencem a uma análise mais aprofundada, que deve ser feita separadamente, e não presumida a partir deste panorama.
Comprador estratégico e comprador financeiro podem pagar preços diferentes
O preço também pode mudar conforme o perfil de quem compra.
Um fundo ou investidor financeiro normalmente analisa a aquisição considerando retorno, risco, capacidade de geração de caixa e possibilidade de saída futura. Já um comprador estratégico pode enxergar valor adicional porque consegue combinar o negócio adquirido com sua própria operação.
Imagine uma empresa regional de distribuição. Para um investidor financeiro, seu valor pode estar principalmente nos resultados atuais e no potencial de crescimento. Para uma companhia nacional que ainda não possui presença naquela região, a mesma empresa pode representar acesso imediato a clientes, canais de distribuição e estrutura operacional.
Essa diferença ajuda a explicar por que uma transação específica não deve ser utilizada automaticamente como referência para todas as empresas daquele setor.
Os dados da KPMG reforçam essa distinção: no primeiro semestre de 2026, investidores estratégicos movimentaram R$ 159 bilhões em operações, enquanto transações envolvendo fundos de private equity e venture capital movimentaram R$ 36,7 bilhões.
Quando um setor muito procurado pode deixar de ser uma boa oportunidade?
Existe um risco que você precisa considerar antes de escolher um setor: pagar caro demais justamente porque muitos compradores estão interessados nele.
Um segmento pode apresentar boas perspectivas e, ao mesmo tempo, ter ativos negociados a preços que comprimem o retorno futuro.
Isso acontece quando o entusiasmo do mercado já está incorporado ao preço da empresa. Se você comprar um negócio com expectativas muito elevadas de crescimento, qualquer resultado abaixo do projetado pode comprometer o retorno da aquisição.
Outro problema aparece quando o setor exige muito capital. Infraestrutura, energia, indústria e determinados negócios ligados à tecnologia podem exigir investimentos relevantes para expansão, manutenção ou adequação da operação. A oportunidade pode parecer atraente pelo crescimento da receita, mas o retorno efetivo pode ser menor depois de considerar o capital necessário.
Portanto, setor promissor não significa automaticamente empresa barata ou aquisição atrativa.
Quais condições podem mudar completamente a resposta?
A primeira condição é a qualidade da empresa.
Um negócio excepcional em um setor menos movimentado pode ser mais interessante do que uma empresa mediana em um setor muito disputado. Receita previsível, boa margem, baixa concentração de clientes e processos bem estruturados podem aumentar a atratividade do ativo independentemente do setor.
A segunda é o comprador.
Se você possui uma operação complementar, sua capacidade de gerar sinergias pode alterar significativamente o valor econômico da aquisição. Nesse caso, uma empresa pode fazer sentido para você por razões que não existem para outro comprador.
A terceira é o preço pedido.
Mesmo uma empresa excelente pode deixar de ser uma boa aquisição se o preço exigir expectativas de crescimento excessivamente otimistas.
Antes de escolher o setor, portanto, você precisa trabalhar de trás para frente: qual retorno espera obter, quais riscos está disposto a assumir e qual preço ainda permite que a aquisição faça sentido?
O que o comprador deve observar antes de escolher um setor?
Uma forma mais segura de começar é separar a análise em três níveis.
Primeiro, atividade do mercado: existem compradores e vendedores ativos naquele segmento? Há consolidação? Existem investimentos relevantes?
Segundo, qualidade econômica: as empresas do setor conseguem gerar caixa? Existe crescimento sustentável? As margens são defensáveis? Há previsibilidade?
Terceiro, preço da aquisição: mesmo que o setor seja interessante, o valor pedido pela empresa deixa margem para o retorno que você busca?
Essa lógica evita um erro comum: escolher primeiro um setor porque ele está em evidência e somente depois tentar justificar a compra de uma empresa daquele segmento.
O movimento inverso é mais útil: identificar setores compatíveis com sua estratégia, selecionar empresas de qualidade e, então, verificar se o preço pedido é compatível com os riscos e com o retorno potencial.
O insight que pode passar despercebido
O setor pode influenciar o valor, mas o melhor comprador para uma empresa também pode influenciar o preço.
Uma companhia que parece comum isoladamente pode ter valor estratégico para um comprador que consiga reduzir custos, ampliar distribuição, complementar produtos ou acelerar sua entrada em um mercado.
É por isso que você não deve perguntar apenas “qual setor está pagando mais?”. A pergunta mais útil é: “em qual setor consigo encontrar uma empresa cujo valor para mim seja maior do que o valor que ela tem isoladamente?”
Essa diferença pode criar uma oportunidade de aquisição sem depender exclusivamente de encontrar o setor com o maior múltiplo.
Para ampliar a análise de oportunidades por segmento, o próximo passo é consultar o panorama de setores e nichos para comprar empresas no Brasil em 2026.
Então, existem setores onde compradores estão pagando mais caro?
Sim, existem setores e tipos de ativos que concentram maior interesse dos compradores, e os dados de 2026 mostram movimentação relevante em mineração, energia, infraestrutura e tecnologia, entre outros. Mas isso não permite concluir que todas as empresas desses segmentos estejam sendo negociadas por múltiplos elevados.
O setor é apenas uma parte da equação. Qualidade da empresa, previsibilidade dos resultados, geração de caixa, risco, necessidade de capital, perfil do comprador e potencial de sinergia podem alterar substancialmente o preço.
Antes de escolher uma empresa para comprar, use o setor como filtro, não como justificativa para pagar mais. E, para entender se o preço encontrado realmente faz sentido, volte ao Pai de Indicadores, Múltiplos & KPIs e use esses critérios para interpretar o valor da empresa.

Por Felipe Alencar