MENU
Quem responde pelas dívidas antigas após a compra da empresa?
Publicado em 19/09/2026
Compartilhe
Quem responde pelas dívidas antigas após compra da empresa depende principalmente do tipo de dívida, da estrutura jurídica da aquisição e das regras aplicáveis a cada obrigação. O comprador não deve presumir que todo passivo anterior continuará exclusivamente com o vendedor. Em determinadas situações, a legislação pode atribuir responsabilidade ao adquirente, enquanto o contrato pode estabelecer mecanismos de ressarcimento entre comprador e vendedor.
Para você que está pensando em comprar uma empresa, isso significa que a análise precisa acontecer antes do fechamento. Tributos, obrigações trabalhistas e débitos vinculados ao estabelecimento podem receber tratamentos diferentes. O guia sobre os principais riscos jurídicos e tributários na compra e venda de empresas ajuda a entender o contexto jurídico mais amplo em que essa decisão está inserida.
A pergunta, portanto, não é apenas “quem ficou com a dívida?”. É preciso verificar quem pode ser cobrado, em que circunstâncias e contra quem o comprador poderá posteriormente buscar ressarcimento.
Quem responde pelas dívidas antigas após compra da empresa?
Não existe uma resposta única para todas as dívidas.
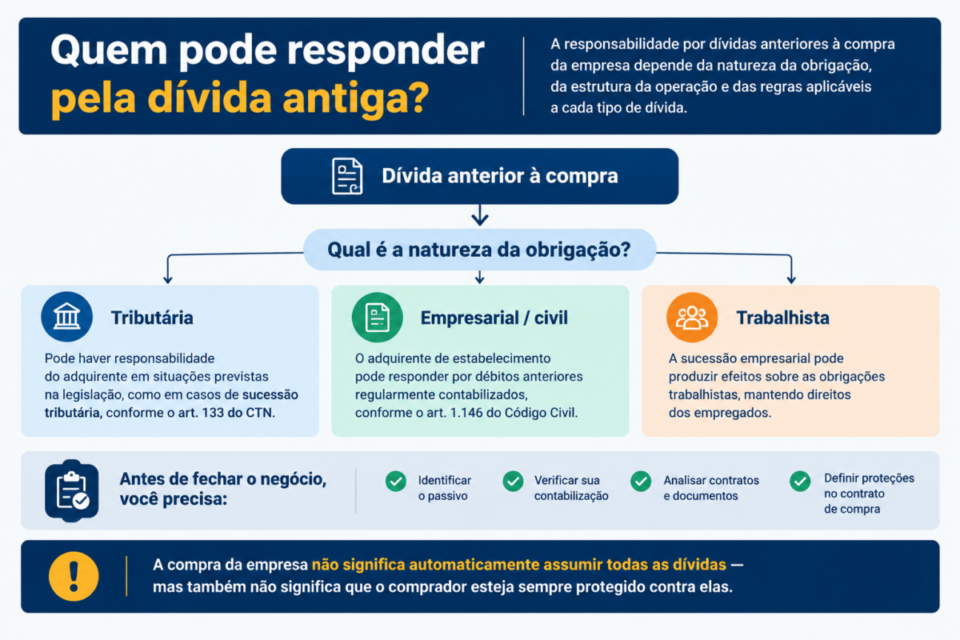
Quando há aquisição de estabelecimento, por exemplo, o Código Civil prevê que o adquirente responde pelos débitos anteriores à transferência que estejam regularmente contabilizados. O devedor original permanece solidariamente obrigado durante o prazo previsto no art. 1.146. (Código Civil no Planalto)
Isso não significa, porém, que toda aquisição de empresa produza exatamente o mesmo efeito. A compra de participação societária, a aquisição de estabelecimento e determinadas operações realizadas em processos judiciais possuem estruturas jurídicas diferentes.
Por isso, antes de fechar negócio, você precisa identificar o que exatamente está comprando e quais responsabilidades podem acompanhar essa aquisição.
Quais dívidas antigas podem atingir o comprador?
Dívidas tributárias
O passivo tributário merece atenção especial porque existem regras próprias de sucessão.
O art. 133 do Código Tributário Nacional prevê hipóteses em que quem adquire fundo de comércio ou estabelecimento e continua sua exploração pode responder pelos tributos relacionados ao negócio adquiridos e devidos até a data da operação. A extensão dessa responsabilidade varia conforme, entre outros fatores, o comportamento do alienante depois da transferência. (Código Tributário Nacional no Planalto)
Na prática, isso significa que você não deve olhar apenas para a existência de impostos atrasados. É necessário entender qual obrigação existe, qual foi a estrutura da aquisição e se os requisitos legais para sucessão tributária estão presentes.
Para aprofundar especificamente esse ponto, veja a análise sobre responsabilidade tributária do comprador e sucessão de dívidas fiscais.
Dívidas trabalhistas
Obrigações trabalhistas também podem permanecer relevantes depois da mudança de proprietário.
A legislação trabalhista protege os direitos adquiridos pelos empregados e disciplina os efeitos da mudança na propriedade ou estrutura jurídica da empresa. Assim, uma aquisição que caracterize sucessão empresarial pode trazer consequências para obrigações relacionadas ao período anterior.
Você não precisa transformar esta Pergunta Real em uma análise completa do passivo trabalhista. O ponto essencial é reconhecer que a existência de empregados e processos trabalhistas anteriores deve entrar na avaliação do risco da aquisição.
O aprofundamento específico está no conteúdo sobre passivo trabalhista na venda da empresa.
Outros débitos vinculados ao estabelecimento
Existem ainda obrigações comerciais e contratuais que podem exigir análise individual.
O art. 1.146 do Código Civil trata dos débitos anteriores regularmente contabilizados quando ocorre aquisição de estabelecimento. Isso pode tornar relevantes contratos com fornecedores, compromissos com clientes, financiamentos, garantias e outras obrigações relacionadas à operação.
O ponto importante para o comprador é não limitar a investigação às contas classificadas como “dívidas vencidas”. Uma obrigação ainda não vencida ou uma contingência pode representar impacto econômico futuro.
O que muda entre responsabilidade solidária e subsidiária?
Essa diferença é especialmente importante quando você analisa uma possível sucessão tributária.
De forma simplificada, na responsabilidade solidária, o credor pode cobrar a obrigação dos responsáveis dentro dos limites estabelecidos pela legislação, sem depender necessariamente de esgotar primeiro a cobrança contra o outro obrigado.
Na responsabilidade subsidiária, existe uma ordem de responsabilização: em termos gerais, a cobrança contra o responsável subsidiário depende do não pagamento pelo devedor principal, observadas as regras específicas aplicáveis.
No contexto do art. 133 do CTN, a situação do comprador pode variar conforme a circunstância prevista na própria norma. Por isso, não é adequado resumir a regra dizendo simplesmente que “o comprador sempre assume” ou “o vendedor sempre responde”.
Para você, a consequência prática é clara: a estrutura e as circunstâncias da aquisição precisam ser examinadas antes de definir o risco financeiro da operação.
Comprar quotas é diferente de comprar o estabelecimento?
Sim.
Na compra de quotas ou ações, a pessoa jurídica continua sendo a titular dos seus direitos e obrigações. O comprador passa a deter a participação societária, mas não cria automaticamente uma nova empresa sem histórico.
Já na aquisição de um estabelecimento ou de determinados ativos, a operação possui outra configuração e pode envolver regras específicas de sucessão.
Essa distinção é importante porque o comprador pode olhar para duas operações com o mesmo preço e imaginar que o risco é equivalente, quando juridicamente elas podem produzir consequências diferentes.
Por isso, antes de assinar, você precisa saber exatamente se está adquirindo participação societária, estabelecimento, ativos específicos ou uma combinação desses elementos.
A cláusula que joga as dívidas para o vendedor protege o comprador?
Ela pode proteger, mas não resolve tudo.
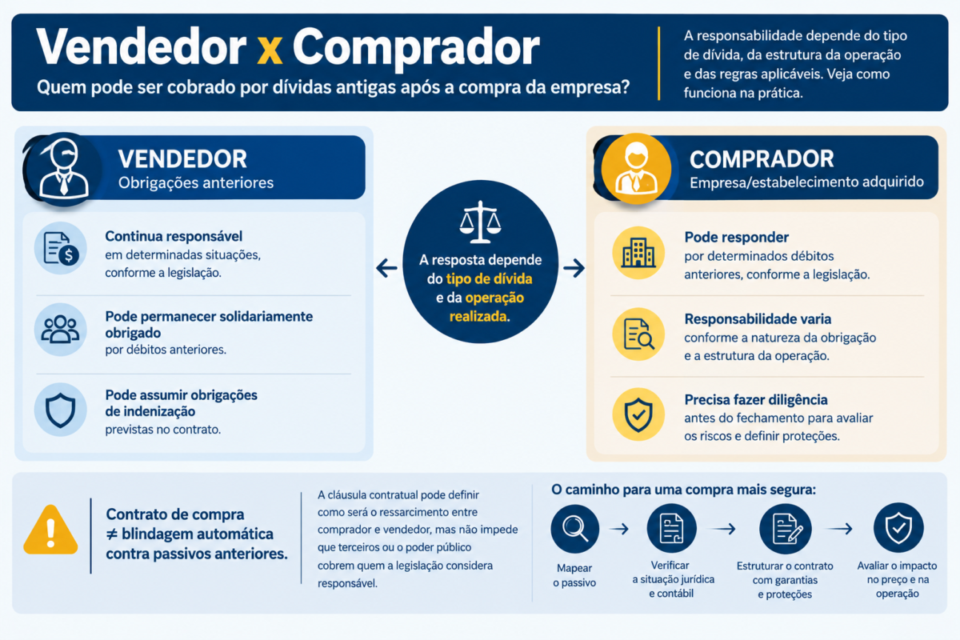
Uma cláusula contratual pode determinar que o vendedor indenizará o comprador por determinados passivos anteriores. Isso é relevante para estabelecer a relação econômica entre as partes.
Mas essa previsão não necessariamente impede que um terceiro ou o poder público cobre quem a legislação considera responsável.
Há ainda um problema prático que costuma ser subestimado: uma cláusula de indenização vale pouco como proteção econômica se, quando o passivo aparecer, o vendedor não tiver patrimônio ou recursos para pagar.
Imagine que o contrato determine uma indenização de R$ 1 milhão por uma dívida descoberta depois do fechamento. Se o antigo proprietário já tiver utilizado os recursos recebidos na venda e não possuir patrimônio suficiente, o direito contratual pode existir sem que isso represente recuperação efetiva do dinheiro.
É por isso que garantias, retenção de parte do preço, escrow, seguros ou outras estruturas de proteção podem ser relevantes dependendo da operação — sem que isso substitua a análise jurídica específica.
E se a empresa estiver em recuperação judicial ou falência?
Esse é um ponto que pode mudar significativamente a análise.
A Lei 11.101/2005 prevê regras específicas para determinadas alienações realizadas no contexto de recuperação judicial e falência, inclusive hipóteses em que o adquirente pode não suceder o devedor em determinadas obrigações.
Mas essas regras possuem condições e exceções próprias. Portanto, não é correto aplicar automaticamente a lógica de uma aquisição empresarial comum a uma operação realizada dentro de recuperação judicial ou falência.
Se a empresa que você pretende comprar estiver em uma dessas situações, a estrutura jurídica da operação deve ser analisada separadamente antes da assinatura.
Quais são os principais riscos para quem compra?
O primeiro é descobrir um passivo depois do fechamento, quando sua capacidade de negociação com o vendedor já diminuiu.
O segundo é subestimar o custo de uma obrigação conhecida. O valor apresentado inicialmente pode não refletir juros, multas, honorários, contingências ou outros efeitos econômicos.
O terceiro é confiar excessivamente na capacidade de indenização do vendedor.
Há também um risco menos óbvio: o passivo pode não aparecer como uma dívida vencida no balanço, mas ainda assim afetar o valor econômico da aquisição. Um processo, uma obrigação contratual ou uma contingência pode não ter a mesma aparência de um empréstimo em atraso, mas ainda representar exposição financeira.
Uma visão mais ampla sobre esse tipo de problema está no conteúdo sobre passivos ocultos que podem destruir negócios.
O que você precisa verificar antes de fechar a compra?
Antes de concluir a aquisição, o comprador deve conseguir responder pelo menos a estas perguntas:
- Qual estrutura jurídica está sendo utilizada na aquisição?
- Quais dívidas anteriores já foram identificadas?
- Existem contingências tributárias, trabalhistas, judiciais ou contratuais?
- Quais passivos podem gerar responsabilidade para o comprador pela legislação aplicável?
- O contrato define claramente como serão tratados os passivos anteriores?
- Existem garantias reais para eventual indenização do vendedor?
- O vendedor terá patrimônio suficiente para cumprir essas obrigações depois do fechamento?
Esse último ponto é especialmente importante. Não adianta negociar uma excelente cláusula de indenização se a estrutura da operação não oferece meios razoáveis de fazer essa proteção funcionar quando necessária.
O que realmente importa na decisão?
A pergunta quem responde pelas dívidas antigas após compra da empresa não pode ser respondida simplesmente com “o comprador” ou “o vendedor”.
A responsabilidade depende da natureza da dívida, da estrutura da operação, da legislação aplicável e das circunstâncias concretas da aquisição. O contrato pode organizar a responsabilidade econômica entre as partes, mas não deve ser tratado como uma blindagem automática perante terceiros.
Se você está comprando uma empresa, o próximo passo é mapear os passivos antes do fechamento e transformar os riscos identificados em decisões sobre preço, garantias e estrutura da operação. O conteúdo de referência sobre riscos jurídicos e tributários na compra e venda de empresas deve ser consultado para aprofundar essa análise sem perder de vista que cada tipo de passivo possui regras próprias.

Por Felipe Alencar