MENU
Vale a pena esperar a reforma tributária para vender ou comprar empresa?
Publicado em 16/10/2026
Compartilhe
Vale a pena esperar a reforma tributária para vender ou comprar empresa somente quando o adiamento tiver uma justificativa econômica concreta. Para o empresário que pretende vender, a decisão depende principalmente do impacto esperado sobre a rentabilidade, da qualidade da proposta recebida e do custo de manter o negócio por mais tempo. A reforma, por si só, não garante um preço melhor no futuro nem torna uma venda imediata desvantajosa.
Em 2026, a transição tributária já exige atenção das empresas, mas seus efeitos variam conforme a atividade, os clientes, os custos e a situação fiscal de cada negócio. Por isso, o melhor momento para vender deve ser definido a partir de projeções específicas, e não da expectativa genérica de que esperar será mais vantajoso.
O ponto central é comparar o benefício econômico provável do adiamento com seus custos e riscos. Essa análise deve considerar também os aspectos abordados no artigo sobre os principais riscos jurídicos e tributários na compra e venda de empresas, que oferece uma visão mais ampla das responsabilidades envolvidas na transação.
Vale a pena esperar a reforma tributária para vender ou comprar empresa?
Para o empresário que está vendendo, esperar pode fazer sentido se houver uma mudança tributária relevante ainda não refletida nas projeções financeiras ou nas condições da negociação. Entretanto, se existe um comprador qualificado, uma proposta adequada e resultados operacionais consistentes, adiar a venda sem demonstrar um benefício provável pode ser contraproducente.
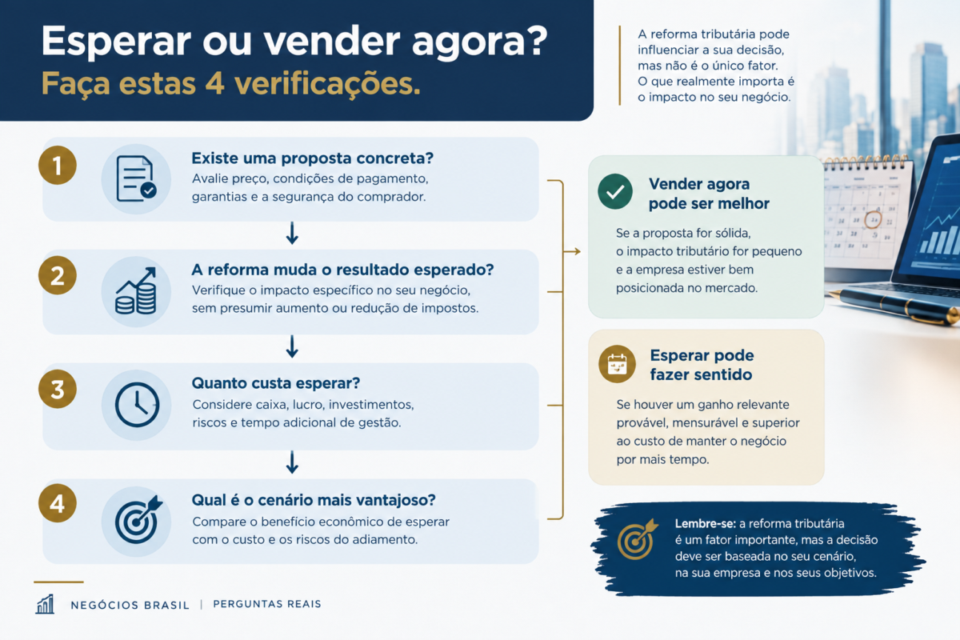
A decisão deve considerar quatro fatores:
- Impacto tributário estimado: a mudança precisa afetar de maneira relevante a rentabilidade, os custos ou o fluxo de caixa da empresa.
- Qualidade da proposta atual: é necessário avaliar preço, condições de pagamento, garantias e probabilidade de conclusão da operação.
- Custo de continuar operando: manter o negócio pode exigir capital adicional, investimentos, dedicação do proprietário e exposição a riscos comerciais.
- Prazo para obter informações melhores: esperar só se justifica quando o período adicional permitir reduzir uma incerteza importante ou tomar uma decisão mais bem fundamentada.
Para o comprador, a lógica é semelhante, mas a análise deve se concentrar no custo futuro de operação, na geração de caixa e nos riscos fiscais da empresa adquirida. Isso não significa que vendedor e comprador devam chegar à mesma conclusão: uma mudança que favoreça a operação de um pode não produzir o mesmo efeito para o outro.
O que a Reforma Tributária pode mudar na decisão?
A transição do sistema de tributação sobre o consumo introduz mudanças que precisam ser consideradas no planejamento empresarial. Em 2026, o IBS e a CBS estão na fase inicial de implementação, enquanto novas etapas estão previstas para os anos seguintes.
O efeito econômico, porém, não é uniforme. Empresas de setores diferentes podem apresentar resultados distintos conforme a composição dos custos, o perfil dos clientes, o aproveitamento de créditos e o regime tributário aplicável.
Para acompanhar as orientações e atualizações oficiais, consulte a página da Receita Federal sobre a Reforma Tributária do Consumo.
O empresário não precisa dominar todo o cronograma legal para decidir quando vender. Precisa, sobretudo, saber quais mudanças podem afetar seu negócio, quando elas podem produzir efeitos relevantes e se esses efeitos já foram considerados pelo comprador.
A análise deve partir de números da própria empresa. Uma estimativa genérica de aumento ou redução de tributos não é suficiente para justificar o adiamento de uma transação.
Quando esperar pode ser vantajoso para quem vende?
Adiar a venda pode ser razoável em situações nas quais exista uma razão concreta para revisar a decisão.
1. O impacto sobre a rentabilidade ainda não foi calculado.
Se as mudanças tributárias puderem alterar significativamente os custos ou a margem operacional, vale solicitar uma simulação antes de fechar o negócio. A finalidade é entender se o resultado projetado muda materialmente a atratividade da empresa.
2. O preço está sendo negociado com premissas incertas.
Quando vendedor e comprador utilizam projeções diferentes, a falta de clareza sobre os efeitos tributários pode gerar descontos excessivos, divergências ou condições contratuais inadequadas. Um período adicional de análise pode ajudar a estabelecer premissas mais consistentes.
3. A preparação fiscal ainda está incompleta.
Se a empresa não consegue demonstrar adequadamente suas obrigações, seus créditos e suas projeções, organizar essas informações pode fortalecer a negociação. Nesse caso, o adiamento não serve apenas para aguardar a reforma: serve para reduzir incertezas que poderiam comprometer a transação.
Quando houver oportunidade de melhorar a preparação tributária antes da venda, o empresário pode avaliar o planejamento tributário pré-venda e as medidas legais para reduzir impostos. A adoção de qualquer medida deve considerar sua viabilidade, documentação e efeitos concretos, sem presumir que uma alteração produzirá economia automática.
Quando adiar a venda pode custar mais caro?
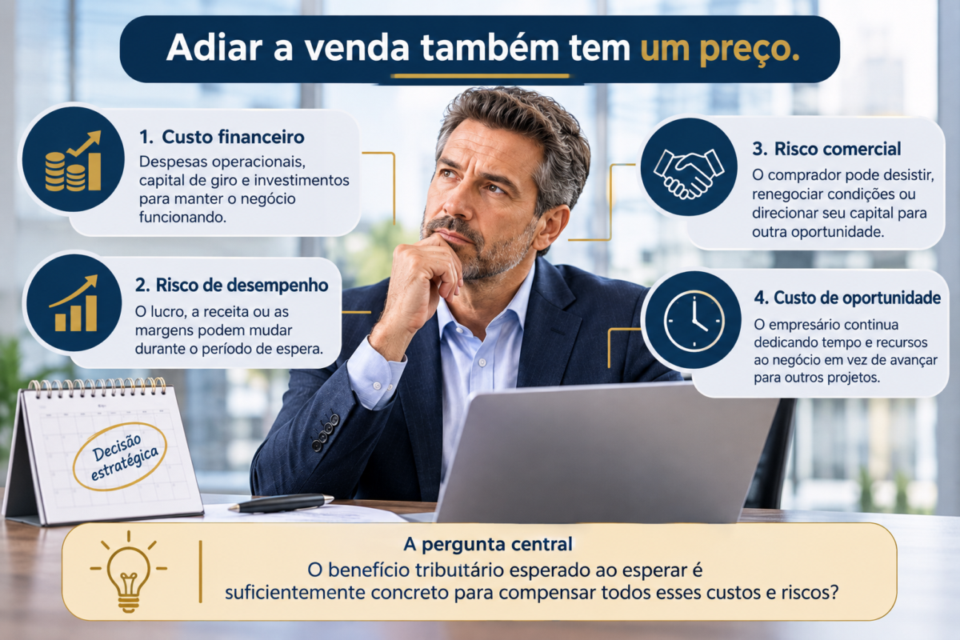
Esperar também tem um preço. O empresário precisa considerar o que pode perder durante o período adicional, em vez de comparar apenas possíveis efeitos tributários.
Há três riscos especialmente relevantes:
- Perder o comprador atual: o interessado pode desistir, encontrar outra oportunidade ou rever as condições oferecidas.
- Ver a empresa perder atratividade: a redução de vendas, a saída de clientes importantes, o endividamento ou a dependência excessiva do proprietário podem comprometer a negociação.
- Adiar sem obter informação decisiva: se não houver prazo, projeção ou evento concreto que justifique a espera, o empresário pode apenas prolongar a incerteza.
Um aspecto menos evidente é que o tempo adicional pode beneficiar o comprador mais do que o vendedor. Se a empresa continuar exposta a riscos operacionais enquanto a negociação fica suspensa, o proprietário pode acabar aceitando um preço inferior ao que conseguiria nas condições atuais.
Por isso, a decisão deve considerar o valor da proposta existente, o custo de manter o negócio e a probabilidade real de que a espera melhore o resultado da venda.
Como comparar os cenários antes de tomar uma decisão?
O caminho mais prático é solicitar uma comparação entre vender nas condições atuais e adiar a operação por um período definido.
| Critério | Esperar pode fazer sentido | Vender agora pode ser melhor |
|---|---|---|
| Efeito tributário | Há impacto relevante ainda não mensurado | O efeito foi estimado e não altera materialmente a decisão |
| Proposta recebida | As condições dependem de informações fiscais pendentes | A proposta é consistente com os objetivos do proprietário |
| Situação operacional | A empresa consegue manter resultados durante a espera | Há risco de deterioração comercial ou financeira |
| Preparação para a venda | Existem informações importantes a organizar | A documentação essencial está disponível |
| Custo do adiamento | É limitado e pode ser calculado | É elevado ou difícil de controlar |
A comparação deve utilizar premissas compatíveis. Não basta projetar um cenário futuro mais favorável: é necessário considerar também os custos operacionais, os investimentos necessários, os riscos de perder a proposta e as incertezas que permanecem.
Se a análise indicar que esperar pode ser vantajoso, o empresário deve estabelecer um prazo para revisar a decisão. Esse prazo pode estar associado à conclusão de uma simulação tributária, à obtenção de documentos ou à confirmação de uma mudança relevante, em vez de depender de uma expectativa vaga de estabilidade regulatória.
E quem pretende comprar uma empresa?
Para o comprador, a reforma deve entrar nas projeções de custos, receitas e geração de caixa. É importante verificar se o preço negociado considera os efeitos esperados e se as informações fiscais fornecidas pelo vendedor são suficientes para avaliar os riscos.
A análise não deve se limitar aos tributos futuros. Também é necessário verificar se existem obrigações anteriores, contingências ou responsabilidades que possam afetar a aquisição. O tratamento desses riscos depende da operação e das circunstâncias concretas; a reforma não elimina automaticamente passivos existentes.
O comprador pode aprofundar esse ponto no conteúdo sobre responsabilidade tributária do comprador e sucessão de dívidas fiscais.
A regra prática é não adiar uma aquisição apenas porque haverá mudanças tributárias, mas também não concluir o negócio sem avaliar como elas podem afetar a empresa e o preço.
Qual é o próximo passo para decidir?
Antes de decidir esperar ou avançar, o empresário deve pedir ao contador e aos assessores da transação uma projeção que compare os dois cenários, identifique as premissas utilizadas e estime o custo do adiamento.
Se a diferença econômica for relevante e estiver sustentada por dados, esperar pode ser justificável. Se o benefício for pequeno, incerto ou inferior ao custo de manter a empresa por mais tempo, seguir com uma proposta adequada pode ser a escolha mais racional.
A variável decisiva não é a data da reforma, mas o benefício econômico provável de esperar em comparação com o custo e os riscos do adiamento. Defina um prazo para revisar a decisão e avance com base em números verificáveis, sem transformar a incerteza tributária em motivo para postergar indefinidamente a venda.

Por Felipe Alencar