MENU
Estudo de Caso: Empresa Lucrativa que Valia Zero por Passivos Ocultos
Publicado em 07/10/2026
Compartilhe
Este estudo de caso é uma simulação baseada em situações e padrões reais de mercado. Empresas, personagens e valores foram adaptados para fins educacionais.
A empresa era lucrativa. Tinha clientes, operação ativa e capacidade de gerar resultado.
Mesmo assim, quando um potencial comprador aprofundou a análise jurídica antes da aquisição, o valor econômico das participações dos sócios chegou praticamente a zero.
O problema não estava nas vendas nem na margem operacional. O risco trabalhista valuation empresa, somado a outros passivos e contingências identificados na diligência, consumia praticamente todo o valor que inicialmente poderia ser atribuído aos proprietários.
A operação continuava tendo valor.
O que desaparecia era aquilo que sobraria para os sócios depois dos riscos assumidos pelo comprador.
A primeira leitura mostrava uma empresa saudável
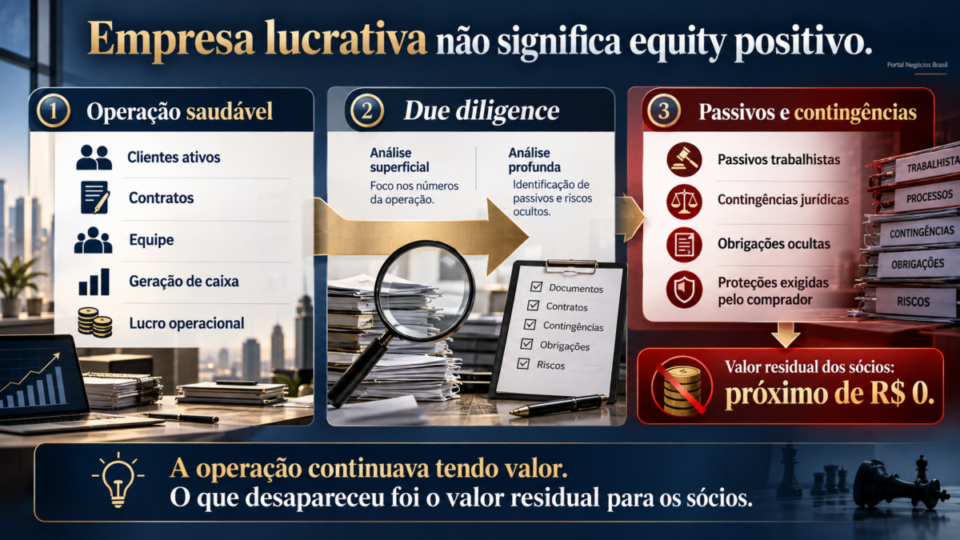
O processo começou pelaquilo que normalmente chama a atenção em uma empresa operacionalmente bem-sucedida. Havia faturamento, clientes, estrutura funcionando e resultado positivo.
Nada, numa análise superficial, indicava uma empresa economicamente sem valor. Essa foi justamente a armadilha. O vendedor olhava principalmente para aquilo que a companhia gerava.
O comprador precisava olhar também para aquilo que poderia ter de pagar depois de assumir o negócio.São duas dimensões diferentes da mesma empresa.
Uma companhia pode apresentar lucro e ainda carregar obrigações capazes de consumir o valor econômico destinado aos acionistas.
A diligência encontrou o que o resultado operacional não mostrava
O comprador não se limitou às demonstrações financeiras e aos números gerenciais apresentados durante a negociação.
A análise avançou para contratos, relações de trabalho, processos existentes, histórico de práticas internas, documentação dos empregados e possíveis contingências.
Foi nesse momento que a percepção sobre o negócio começou a mudar. Parte dos riscos não estava refletida adequadamente na expectativa inicial de valor. Alguns já podiam ser identificados documentalmente.
Outros dependiam de avaliação sobre probabilidade, impacto potencial e possibilidade de materialização futura.
Isso não significava que toda contingência identificada se transformaria necessariamente em condenação ou desembolso.
Mas significava que o comprador não poderia avaliá-la como se simplesmente não existisse. É exatamente essa diferença que torna uma due diligence jurídica completa relevante numa transação.
A ponte de valor explicou por que uma empresa lucrativa podia chegar perto de zero
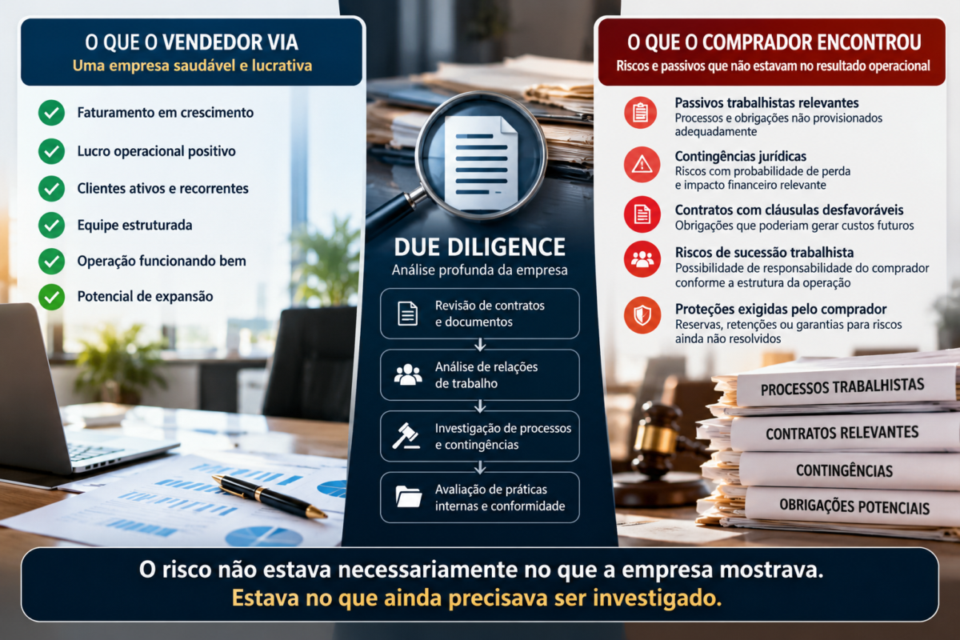
A diligência mudou a forma como o comprador enxergava o negócio. Até então, o vendedor concentrava sua análise no desempenho operacional: a empresa tinha clientes, estrutura funcionando e capacidade de gerar resultado. O comprador, porém, precisava saber quanto desse valor permaneceria depois de considerar as obrigações e os riscos que acompanhariam a aquisição.
A lógica passou a ser simples: primeiro se estimava o valor econômico da operação. Depois, eram considerados os passivos já identificados, o impacto das contingências consideradas relevantes e as proteções que o comprador julgava necessárias para riscos ainda não resolvidos. O que restasse representaria o valor econômico efetivamente atribuível às participações dos sócios.
Nesse caso ilustrativo, a empresa não havia perdido o valor de sua operação. Máquinas, contratos, clientes, marca, equipe e capacidade de gerar caixa continuavam existindo. O problema era que, sob as premissas adotadas pelo comprador, os riscos e as obrigações consumiam praticamente todo o valor que poderia ser destinado aos proprietários.
É por isso que o equity value — o valor econômico residual das participações dos sócios — se aproximava de zero.
Portanto, quando dizemos que a empresa “valia zero”, não significa que o negócio não possuía ativos, clientes ou capacidade de gerar lucro. Significa que, depois de considerar os passivos e riscos relevantes da transação, quase não restava valor econômico para ser pago aos atuais proprietários.
O risco trabalhista valuation empresa ganhou peso especial
Entre os problemas identificados, a exposição trabalhista exigiu atenção porque determinadas obrigações não desaparecem simplesmente quando ocorre uma mudança empresarial.
O artigo 10 da Consolidação das Leis do Trabalho, na versão oficial do Planalto estabelece que alterações na estrutura jurídica da empresa não afetam os direitos adquiridos pelos empregados. A CLT também dispõe, no artigo 448, sobre a preservação dos contratos de trabalho diante de mudança na propriedade ou estrutura jurídica.
Material técnico publicado pela Revista da Escola Nacional da Inspeção do Trabalho aborda a sucessão de empresas e explica que, conforme a configuração jurídica e factual da operação, obrigações trabalhistas podem alcançar o sucessor.
Isso não significa que qualquer comprador responda automaticamente por qualquer passivo em qualquer formato de aquisição.
Estrutura da operação, fatos, natureza das obrigações e documentação precisam ser analisados no caso concreto. Mas explica por que o comprador não podia simplesmente concluir: “O problema surgiu antes da minha entrada, então ele não interfere no preço.”
Reduzir o preço já não resolvia toda a questão
Quando os passivos começaram a aparecer, uma alternativa seria simplesmente descontá-los do preço.
Mas a discussão foi além. O comprador não estava avaliando somente quanto pagaria ao vendedor no fechamento. Também precisava considerar quanto poderia ter de desembolsar depois da aquisição se determinadas contingências se materializassem.
O problema passou de:
“Quanto vale essa empresa?”
para:
“Quanto sobra do valor da empresa depois dos riscos que estou assumindo?”
Essa mudança é decisiva.
Dependendo da situação, uma transação pode ser reorganizada com desconto no preço, retenções, indenizações, garantias, escrow ou outras proteções contratuais.
Em outros casos, a conclusão econômica pode ser que assumir o negócio só faz sentido mediante uma redução muito profunda do valor destinado aos vendedores.
O valor das participações chegou praticamente a zero
Depois da revisão, a conclusão do comprador foi dura. A operação possuía valor econômico.
Mas os passivos, contingências e proteções consideradas necessárias absorviam praticamente toda a parcela que inicialmente seria destinada aos sócios.
O valor residual das participações aproximou-se, portanto, de:
R$ 0
Esse número precisa ser interpretado corretamente. Não significava falência automática. A empresa seguia funcionando.
Também não significava que todas as contingências identificadas seriam integralmente pagas. Tratava-se de uma conclusão de valuation construída sob determinada leitura de risco.
Passivo potencial não é automaticamente dívida certa.
O comprador precisava considerar probabilidade e impacto.
O vendedor, por sua vez, não podia tratar uma exposição relevante como se tivesse valor econômico igual a zero apenas porque ainda não havia se transformado em pagamento.
A tensão entre essas duas leituras passou a definir a negociação.
O vendedor negociava resultado; o comprador negociava resultado menos risco
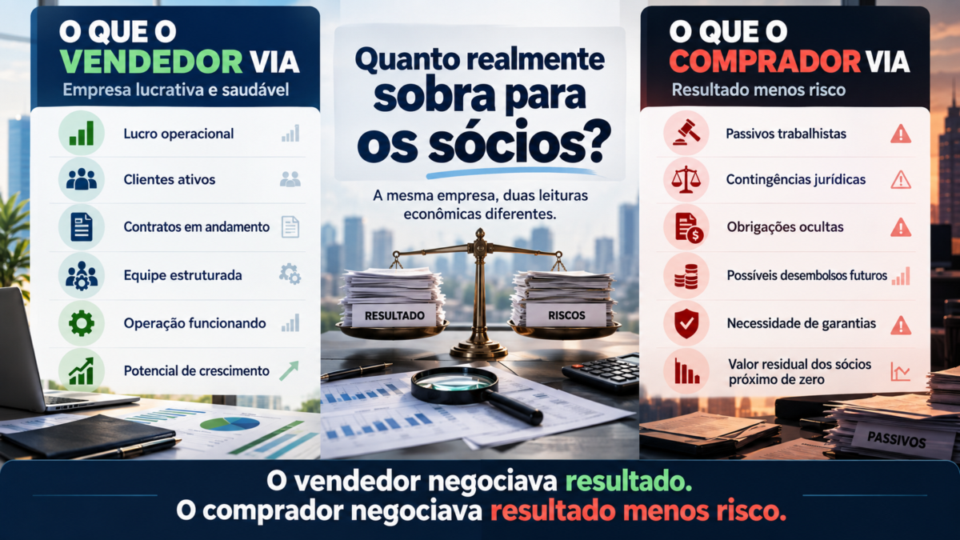
O proprietário continuava olhando para:
faturamento, lucro, carteira de clientes, estrutura montada e capacidade futura da empresa.
O comprador reconhecia esses atributos.
Mas adicionava à conta obrigações existentes, contingências, qualidade dos controles, possibilidade de materialização dos riscos e necessidade de desembolsos posteriores.
Era a mesma empresa.
Mas o valor observado por cada lado já não era o mesmo.
É por isso que conhecer previamente os passivos ocultos que podem afetar a venda de uma empresa pode ser tão importante quanto calcular o resultado operacional.
O segundo impacto foi a perda de confiança
Havia ainda um problema que nenhuma fórmula capturava perfeitamente.
Quando uma exposição relevante aparece somente durante a diligência, uma dúvida surge quase imediatamente:
“Se encontramos isso agora, o que ainda não encontramos?”
A incerteza passa a ter valor econômico.
O comprador tende a aprofundar verificações, aumentar proteções e revisar premissas.
Por isso, existe diferença entre um risco descoberto durante a investigação e o mesmo risco apresentado antecipadamente pelo vendedor, com documentação, contexto e avaliação de impacto.
Transparência não elimina o passivo.
Mas pode reduzir a incerteza ao redor dele.
O caso deixa três aprendizados centrais
Primeiro: resultado operacional e valor do equity não são a mesma coisa.
Uma companhia pode gerar caixa e, ainda assim, possuir pouco valor residual para seus proprietários se houver obrigações relevantes associadas ao negócio.
Segundo: valuation também é uma análise de risco.
Faturamento, EBITDA ou lucro contam apenas parte da história. Dívidas, contingências, contratos, qualidade da informação e responsabilidades potenciais também influenciam o que um comprador está disposto a pagar.
Terceiro: o melhor momento para descobrir um passivo é antes da diligência do comprador.
Identificá-lo antecipadamente permite avaliar materialidade, reunir documentos, corrigir práticas e decidir como apresentá-lo durante a negociação.
O que este caso não permite concluir
Este estudo não significa que toda empresa com processo trabalhista tenha baixo valuation.
Também não significa que o valor nominal de uma contingência deva ser abatido automaticamente do preço da companhia.
Há diferenças importantes entre:
- risco possível e obrigação reconhecida;
- ação judicial existente e perda provável;
- passivo quantificado e exposição ainda incerta;
- responsabilidade histórica e responsabilidade do adquirente;
- aquisição societária e outras formas de estruturar uma transação.
Essas distinções pertencem à análise mais ampla dos aspectos jurídicos e tributários na compra e venda de empresas.
A conclusão deste caso é mais específica:
uma operação lucrativa pode possuir valor e, simultaneamente, deixar pouco ou nenhum valor econômico residual para os sócios se os riscos que acompanham a empresa forem suficientemente relevantes.
Próximo passo: procurar o que não aparece no resultado operacional
Antes de colocar uma empresa à venda, a pergunta não deveria ser apenas:
“Quanto ela lucra?”
Também é necessário investigar quais obrigações existem fora da leitura operacional, quais contingências podem aparecer numa diligência, quais práticas ainda precisam ser corrigidas e quais documentos sustentam a posição jurídica da empresa.
Para o comprador, essa mesma lógica está entre os principais riscos ao comprar empresas.
No caso ilustrativo, a diligência mudou a pergunta central da negociação.
Deixou de ser apenas quanto a empresa gerava.
Passou a ser:
quanto daquele valor realmente permaneceria depois dos riscos identificados?

Por Felipe Alencar